15/10/2026
 22256 lượt xem

Mục lục
- Tóm tắt nhanh
- Giới thiệu
- 1. Triết lý kinh doanh là gì?
- 2. Tầm quan trọng của triết lý kinh doanh đối với doanh nghiệp
- 3. Các yếu tố hình thành triết lý kinh doanh của doanh nghiệp
- 3.1. Tầm nhìn
- 3.2. Sứ mệnh
- 3.3. Giá trị cốt lõi
- 3.4. Lời hứa thương hiệu và đề xuất giá trị
- 3.5. Hành vi và phong cách lãnh đạo mong muốn
- 3.6. Văn hóa tổ chức
- 3.7. Bối cảnh ngành, khách hàng và thị trường
- 3.8. Lịch sử và giá trị nhà sáng lập
- 3.9. Yếu tố pháp lý, đạo đức và trách nhiệm xã hội (CSR)
- 3.10. Năng lực nội tại và nguồn lực
- 4. 20 ví dụ về triết lý kinh doanh của các doanh nghiệp
- 4.1. Bảng đối chiếu 20 ví dụ theo phân loại tuyên bố và bài học
- 4.2. Triết lý kinh doanh của Vinamilk
- 4.3. Triết lý kinh doanh của Vingroup
- 4.4. Triết lý kinh doanh của Viettel
- 4.5. Triết lý kinh doanh của Kyocera
- 4.6. Triết lý kinh doanh của Bưu điện Việt Nam
- 4.7. Triết lý kinh doanh của Samsung
- 4.8. Triết lý kinh doanh của TH True Milk
- 4.9. Triết lý kinh doanh của FPT
- 4.10. Triết lý kinh doanh của MWG
- 4.11. Triết lý kinh doanh của Trung Nguyên
- 4.12. Triết lý kinh doanh của Apple
- 4.13. Triết lý kinh doanh của Unilever
- 4.14. Triết lý kinh doanh của Vietnam Airlines
- 4.15. Triết lý kinh doanh của Google
- 4.16. Triết lý kinh doanh của Honda
- 4.17. Triết lý kinh doanh của Agribank
- 4.18. Triết lý kinh doanh của Highlands Coffee
- 4.19. Triết lý kinh doanh của KFC
- 4.20. Triết lý kinh doanh của Microsoft
- 4.21. Triết lý kinh doanh của Masan
- 5. Cách xây dựng và triển khai triết lý kinh doanh phù hợp
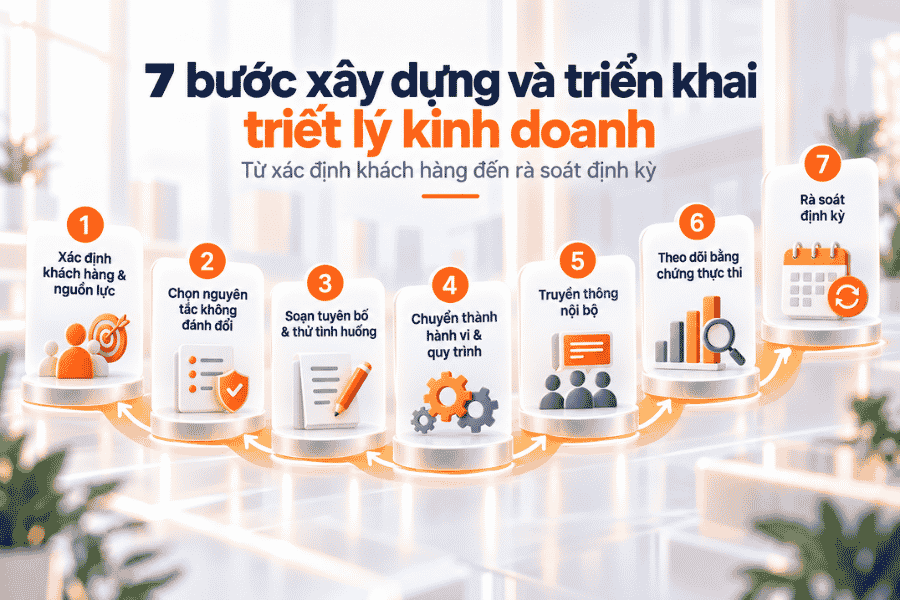
- 5.1. Xác định khách hàng, giá trị tạo ra và nguồn lực thực tế
- 5.2. Chọn nguyên tắc và những điều không đánh đổi
- 5.3. Soạn tuyên bố và kiểm tra bằng tình huống ra quyết định
- 5.4. Chuyển nguyên tắc thành hành vi và quy trình
- 5.5. Truyền thông qua lãnh đạo, onboarding và đào tạo
- 5.6. Theo dõi bằng chứng thực thi và rà soát khi bối cảnh thay đổi
- 5.7. Phiếu 1 trang: giá trị → nguyên tắc → hành vi → bằng chứng
- 6. Những sai lầm thường gặp khi xây dựng triết lý kinh doanh
- Câu hỏi thường gặp
- Kết luận
Tóm tắt nhanh
- Triết lý kinh doanh là hệ thống niềm tin và nguyên tắc giúp doanh nghiệp định hướng cách ra quyết định, đặc biệt khi các lợi ích hoặc ưu tiên xung đột.
- Triết lý kinh doanh khác với tầm nhìn, sứ mệnh, giá trị cốt lõi, slogan và chiến lược; mỗi khái niệm trả lời một câu hỏi quản trị khác nhau.
- Một triết lý có giá trị khi nhân sự có thể dựa vào đó để xác định nên làm gì trong một tình huống cụ thể, thay vì chỉ dùng làm thông điệp truyền thông.
- Khi tham khảo triết lý của các tập đoàn lớn, cần phân biệt giữa tuyên bố chính thức, phát biểu của lãnh đạo, giá trị cốt lõi và slogan để tránh gán sai ý nghĩa.
- Doanh nghiệp nhỏ nên học cách biến nguyên tắc thành hành vi và tiêu chí ra quyết định, thay vì sao chép nguyên văn câu chữ của doanh nghiệp khác.
- Quy trình xây dựng triết lý kinh doanh nên đi từ việc xác định khách hàng, giá trị theo đuổi và nguồn lực thực tế đến triển khai, kiểm chứng và rà soát định kỳ.
Giới thiệu
Nhiều doanh nghiệp có một câu khẩu hiệu ấn tượng trên website, nhưng khi phải lựa chọn giữa lợi nhuận trước mắt và uy tín lâu dài, câu khẩu hiệu đó chưa chắc giúp người quản lý đưa ra quyết định. Khoảng cách giữa điều doanh nghiệp tuyên bố và cách doanh nghiệp thực sự hành động chính là lý do cần hiểu đúng về triết lý kinh doanh.
Trong bài viết này, 1Office giải thích triết lý kinh doanh là gì, phân biệt với tầm nhìn, sứ mệnh, giá trị cốt lõi, slogan và chiến lược, đồng thời phân tích 20 ví dụ từ những doanh nghiệp quen thuộc. Mỗi trường hợp được xem xét theo ba câu hỏi: doanh nghiệp công bố điều gì, tuyên bố đó thuộc loại nào và doanh nghiệp nhỏ có thể học được gì mà không cần sao chép.
Phần cuối trình bày quy trình bảy bước để xây dựng và triển khai triết lý kinh doanh, cùng những sai lầm thường gặp khi biến một tuyên bố định hướng thành nguyên tắc áp dụng trong thực tế.
1. Triết lý kinh doanh là gì?
Để xây dựng hoặc tham khảo triết lý kinh doanh của doanh nghiệp khác, trước hết cần xác định đúng bản chất của khái niệm này. Triết lý kinh doanh không chỉ là một câu nói ngắn gọn mà còn là cơ sở giúp doanh nghiệp lựa chọn cách hành động trong những tình huống cần đánh đổi giữa nhiều lợi ích.
1.1. Khái niệm triết lý kinh doanh và vai trò định hướng hành động
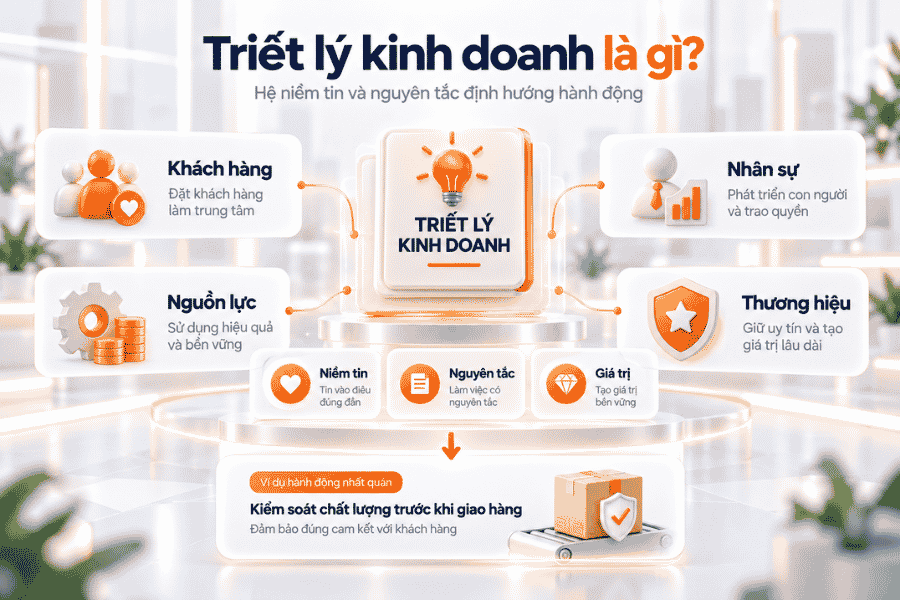
Triết lý kinh doanh (Business Philosophy, còn được viết là triết lý kinh doanh) là tập hợp các niềm tin, nguyên tắc và quan điểm mà doanh nghiệp sử dụng để định hướng cách kinh doanh. Nó phản ánh doanh nghiệp coi trọng điều gì, muốn tạo giá trị cho ai và sẽ ưu tiên lựa chọn nào khi các mục tiêu xung đột.
Triết lý có thể ảnh hưởng đến nhiều quyết định trong doanh nghiệp, từ tuyển dụng, phục vụ khách hàng và quản lý nguồn lực đến cách xử lý chất lượng sản phẩm hoặc xây dựng thương hiệu. Khi được diễn đạt rõ ràng và áp dụng nhất quán, triết lý giúp các bộ phận có chung một căn cứ để ra quyết định. Tuy nhiên, nó không thay thế chiến lược, quy trình hay năng lực vận hành.
Ví dụ, một xưởng may nhận được đơn hàng gấp và đứng trước lựa chọn bỏ qua bước kiểm tra cuối để kịp thời hạn. Nếu doanh nghiệp đã xác định nguyên tắc “không giao hàng khi chưa hoàn tất kiểm tra chất lượng”, người quản lý có cơ sở để từ chối phương án đó hoặc thương lượng lại thời gian giao. Triết lý lúc này trở thành tiêu chí ra quyết định, thay vì chỉ là một câu tuyên bố.
1.2. Phân biệt triết lý kinh doanh với tầm nhìn, sứ mệnh, giá trị cốt lõi, slogan và chiến lược
Triết lý kinh doanh trả lời câu hỏi “doanh nghiệp tin vào điều gì và sẽ lựa chọn như thế nào khi phải đánh đổi?”. Trong khi đó, tầm nhìn, sứ mệnh, giá trị cốt lõi, slogan và chiến lược phục vụ những mục đích khác trong quản trị và truyền thông.
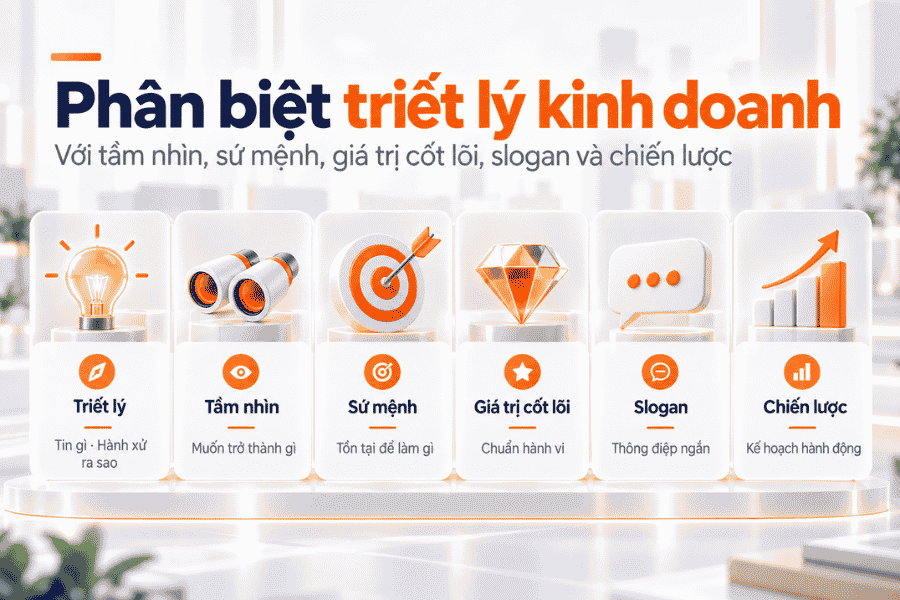
| Khái niệm | Câu hỏi chính | Đầu ra thường thấy |
| Triết lý kinh doanh | Chúng ta tin gì và chọn thế nào khi lợi ích xung đột? | Nguyên tắc ra quyết định |
| Tầm nhìn | Chúng ta muốn trở thành gì trong tương lai? | Hình dung về đích đến |
| Sứ mệnh | Chúng ta tồn tại để giải quyết vấn đề gì cho ai? | Tuyên bố mục đích |
| Giá trị cốt lõi | Chúng ta hành xử thế nào hằng ngày? | Chuẩn hành vi |
| Slogan | Chúng ta muốn khách hàng nhớ điều gì? | Thông điệp ngắn |
| Chiến lược | Chúng ta sẽ làm gì để đạt mục tiêu? | Lựa chọn và kế hoạch hành động |
Khi gặp một câu tuyên bố của doanh nghiệp, nên xác định trước nó đang trả lời câu hỏi nào. Một slogan dễ nhớ chưa chắc là triết lý kinh doanh; tương tự, một mục tiêu dài hạn cũng không nên được coi là triết lý chỉ vì được diễn đạt trang trọng.
2. Tầm quan trọng của triết lý kinh doanh đối với doanh nghiệp
Triết lý kinh doanh tạo ra một hệ quy chiếu chung để doanh nghiệp ra quyết định, tổ chức đội ngũ và xây dựng quan hệ với khách hàng. Giá trị của triết lý không nằm ở câu chữ được công bố, mà ở mức độ nó thực sự ảnh hưởng đến cách doanh nghiệp hành động khi gặp lựa chọn khó hoặc phải đánh đổi giữa nhiều lợi ích.
Một triết lý rõ ràng có thể hỗ trợ doanh nghiệp ở năm khía cạnh chính:
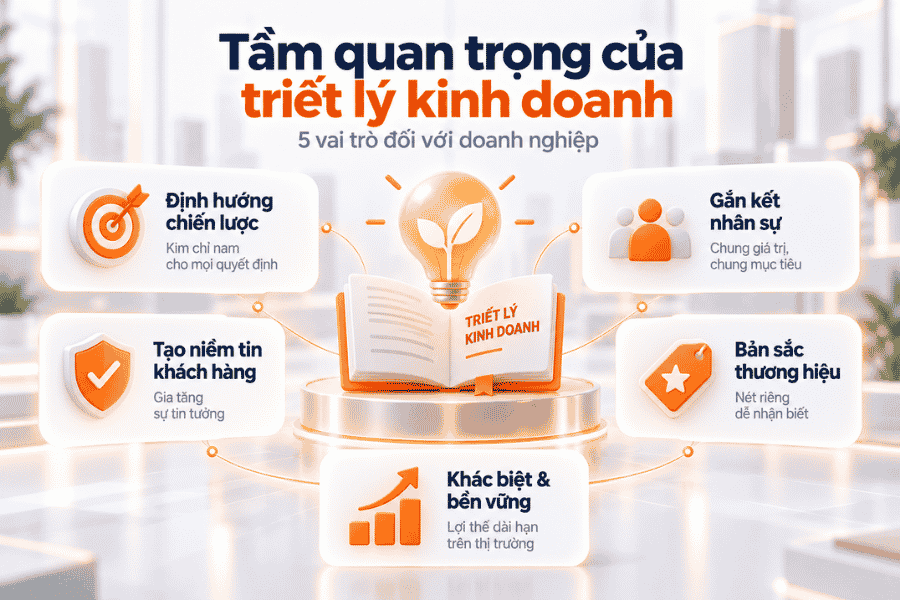
- Định hướng chiến lược: giúp doanh nghiệp xác định đâu là cơ hội phù hợp và đâu là lựa chọn nên từ chối vì đi ngược định hướng dài hạn.
- Gắn kết nhân sự: giúp người lao động hiểu tổ chức coi trọng điều gì, kỳ vọng hành vi nào và dựa trên nguyên tắc nào để đánh giá công việc.
- Tạo niềm tin với khách hàng: niềm tin được củng cố khi những gì doanh nghiệp tuyên bố phù hợp với trải nghiệm thực tế mà khách hàng nhận được.
- Hình thành bản sắc thương hiệu: triết lý góp phần định hình cách doanh nghiệp muốn được nhìn nhận và duy trì sự nhất quán giữa sản phẩm, dịch vụ và cách ứng xử.
- Hỗ trợ khác biệt hóa và phát triển dài hạn: những nguyên tắc rõ ràng giúp doanh nghiệp cân nhắc không chỉ lợi ích trước mắt mà còn tác động lâu dài đến khách hàng, cộng đồng và môi trường.
Các vai trò trên không xuất hiện tự động chỉ vì doanh nghiệp đã viết ra một tuyên bố triết lý. Chúng chỉ hình thành khi nguyên tắc được chuyển thành tiêu chí ra quyết định, quy trình và hành vi cụ thể trong tổ chức.
3. Các yếu tố hình thành triết lý kinh doanh của doanh nghiệp
Triết lý kinh doanh thường được hình thành từ nhiều yếu tố liên quan đến mục tiêu, con người, thị trường và năng lực thực tế của doanh nghiệp. Mười yếu tố dưới đây có thể được sử dụng như một khung tham khảo để xác định triết lý nào phù hợp và có khả năng áp dụng lâu dài.
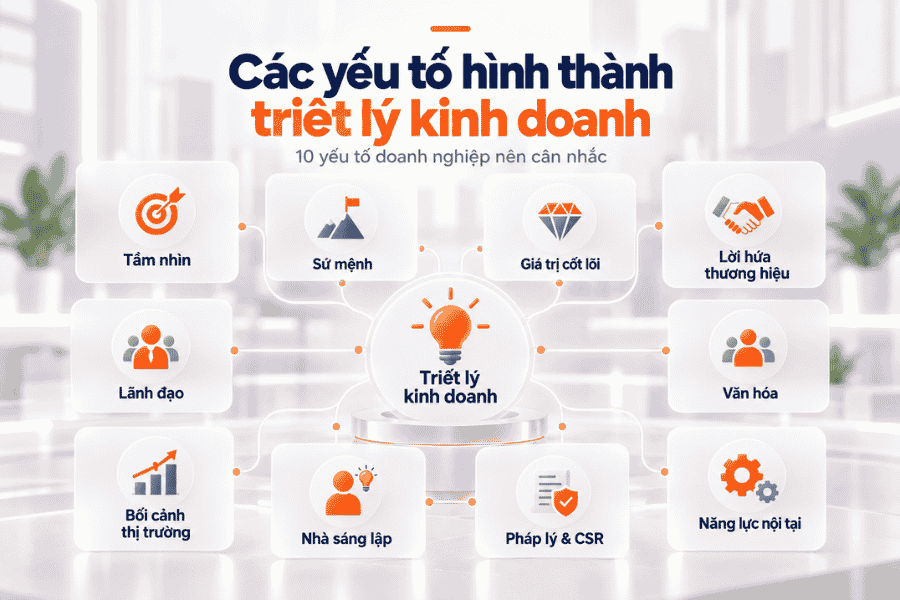
3.1. Tầm nhìn
Tầm nhìn mô tả doanh nghiệp muốn trở thành gì trong tương lai. Đây là đích đến, còn triết lý kinh doanh đóng vai trò định hướng cách doanh nghiệp lựa chọn con đường để tiến tới đích đó.
Một tầm nhìn tham vọng nhưng không đi kèm với nguyên tắc ra quyết định dễ dừng lại ở mức tuyên bố. Vì vậy, khi xây dựng triết lý, doanh nghiệp nên xem xét những lựa chọn nào cần được ưu tiên hoặc từ chối để phù hợp với tầm nhìn dài hạn.
3.2. Sứ mệnh
Sứ mệnh trả lời câu hỏi doanh nghiệp tồn tại để giải quyết vấn đề gì và tạo giá trị cho ai. Đây là một trong những căn cứ quan trọng để xác định các nguyên tắc kinh doanh cần duy trì.
Sứ mệnh càng cụ thể thì triết lý càng dễ chuyển thành hành động. Ngược lại, những tuyên bố quá rộng như “tạo ra giá trị tốt đẹp” thường khó trở thành tiêu chí cho các quyết định thực tế.
3.3. Giá trị cốt lõi
Giá trị cốt lõi thể hiện những chuẩn mực doanh nghiệp muốn duy trì trong cách ứng xử và làm việc, kể cả khi chịu áp lực về thời gian, chi phí hoặc doanh thu.
Để tránh những giá trị chỉ tồn tại trên giấy, mỗi giá trị nên được gắn với các hành vi có thể quan sát. Chẳng hạn, nếu doanh nghiệp đề cao “khách hàng”, cần làm rõ cách xử lý khiếu nại, phản hồi sai sót hoặc cân bằng giữa doanh thu và quyền lợi khách hàng.
3.4. Lời hứa thương hiệu và đề xuất giá trị
Lời hứa thương hiệu cho biết khách hàng có thể kỳ vọng điều gì một cách nhất quán khi sử dụng sản phẩm hoặc dịch vụ. Trong khi đó, đề xuất giá trị tập trung vào lợi ích doanh nghiệp mang lại và lý do khách hàng nên lựa chọn doanh nghiệp thay vì phương án khác.
Hai khái niệm này có liên quan nhưng không đồng nghĩa. Khi xây dựng triết lý kinh doanh, doanh nghiệp cần bảo đảm những nguyên tắc nội bộ đủ khả năng hỗ trợ lời hứa đã đưa ra với thị trường.
3.5. Hành vi và phong cách lãnh đạo mong muốn
Lãnh đạo là nhóm có ảnh hưởng trực tiếp đến việc triết lý kinh doanh được áp dụng hay chỉ dừng ở tuyên bố. Cách lãnh đạo xử lý sai sót, phân bổ nguồn lực, đánh giá nhân viên hoặc phản ứng trước áp lực kinh doanh thường tác động mạnh hơn các thông điệp nội bộ.
Dù doanh nghiệp lựa chọn phong cách lãnh đạo nào, hành vi của đội ngũ quản lý cần nhất quán với những nguyên tắc đã công bố. Nếu khoảng cách giữa lời nói và quyết định thực tế quá lớn, triết lý sẽ nhanh chóng mất ý nghĩa với nhân viên.
3.6. Văn hóa tổ chức
Văn hóa doanh nghiệp được hình thành từ những hành vi lặp lại, quy tắc chính thức và cả những chuẩn mực ngầm trong công việc. Vì vậy, văn hóa là nơi dễ quan sát xem triết lý có thực sự được áp dụng hay không.
Triết lý định hướng văn hóa, còn văn hóa phản ánh mức độ triết lý đã đi vào thực tế. Các hoạt động như onboarding, đào tạo, đánh giá nhân sự và trao đổi nội bộ là những điểm quan trọng để củng cố các nguyên tắc chung.
3.7. Bối cảnh ngành, khách hàng và thị trường
Triết lý kinh doanh không hình thành trong môi trường tách biệt. Đặc điểm ngành, kỳ vọng của khách hàng, mức độ cạnh tranh và những thay đổi của thị trường đều ảnh hưởng đến cách doanh nghiệp xác định các nguyên tắc ưu tiên.
Chẳng hạn, doanh nghiệp sản xuất quy mô lớn có thể đặt trọng tâm khác với một công ty công nghệ giai đoạn đầu. Bối cảnh thị trường nên được xem là điều kiện để hình thành triết lý, không phải là phần bắt buộc phải xuất hiện trong câu tuyên bố.
3.8. Lịch sử và giá trị nhà sáng lập
Nhiều triết lý kinh doanh bắt nguồn từ trải nghiệm, niềm tin hoặc cách nhìn của người sáng lập. Những yếu tố này có thể tạo nên bản sắc khác biệt mà đối thủ khó sao chép.
Tuy nhiên, doanh nghiệp cần phân biệt giữa giá trị nền tảng cần giữ và những quan điểm chỉ phù hợp với một giai đoạn nhất định. Khi quy mô, thị trường hoặc thế hệ lãnh đạo thay đổi, triết lý cũng cần được rà soát để bảo đảm còn phù hợp.
3.9. Yếu tố pháp lý, đạo đức và trách nhiệm xã hội (CSR)
Pháp luật đặt ra những giới hạn tối thiểu mà doanh nghiệp bắt buộc phải tuân thủ. Trong khi đó, các nguyên tắc đạo đức hoặc cam kết trách nhiệm xã hội thường thể hiện những chuẩn mực doanh nghiệp tự lựa chọn theo đuổi ngoài yêu cầu tối thiểu.
Theo hướng dẫn của OECD về kinh doanh có trách nhiệm, doanh nghiệp cần quan tâm đến tác động của hoạt động kinh doanh đối với người lao động, người tiêu dùng, môi trường và xã hội. Đây là cơ sở tham khảo để xây dựng triết lý kinh doanh gắn với trách nhiệm và phát triển bền vững, thay vì chỉ tập trung vào mục tiêu lợi nhuận.
Phân biệt hai nhóm này giúp triết lý rõ ràng hơn. Doanh nghiệp không nên biến nghĩa vụ pháp lý bắt buộc thành một tuyên bố thành tích, đồng thời cũng cần thận trọng với những cam kết xã hội mà tổ chức chưa đủ khả năng thực hiện.
3.10. Năng lực nội tại và nguồn lực
Một triết lý chỉ có ý nghĩa khi doanh nghiệp có khả năng chuyển nó thành hành động. Vì vậy, trước khi đưa ra những cam kết lớn, cần đánh giá thực tế về nhân sự, tài chính, công nghệ, quy trình và năng lực quản trị.
Nếu năng lực hiện tại chưa đáp ứng đầy đủ nguyên tắc muốn theo đuổi, doanh nghiệp nên xác định lộ trình để thu hẹp khoảng cách. Cách tiếp cận này thực tế hơn so với tuyên bố một triết lý vượt quá khả năng thực thi hoặc hạ thấp nguyên tắc chỉ vì nguồn lực còn hạn chế.
4. 20 ví dụ về triết lý kinh doanh của các doanh nghiệp
Các ví dụ dưới đây cho thấy doanh nghiệp có thể thể hiện định hướng kinh doanh dưới nhiều hình thức khác nhau: triết lý chính thức, giá trị cốt lõi, sứ mệnh, cam kết thương hiệu hoặc quan điểm của người lãnh đạo. Vì vậy, khi tham khảo, cần xác định đúng loại tuyên bố trước khi rút ra bài học.
4.1. Bảng đối chiếu 20 ví dụ theo phân loại tuyên bố và bài học
Bảng dưới đây giúp đối chiếu nhanh loại tuyên bố, bài học có thể tham khảo và giới hạn khi áp dụng. “Chính thức” được hiểu là nội dung do doanh nghiệp công bố; phát biểu của lãnh đạo, slogan hoặc mục tiêu thị trường cần được đọc đúng bối cảnh thay vì mặc định là một triết lý kinh doanh hoàn chỉnh.
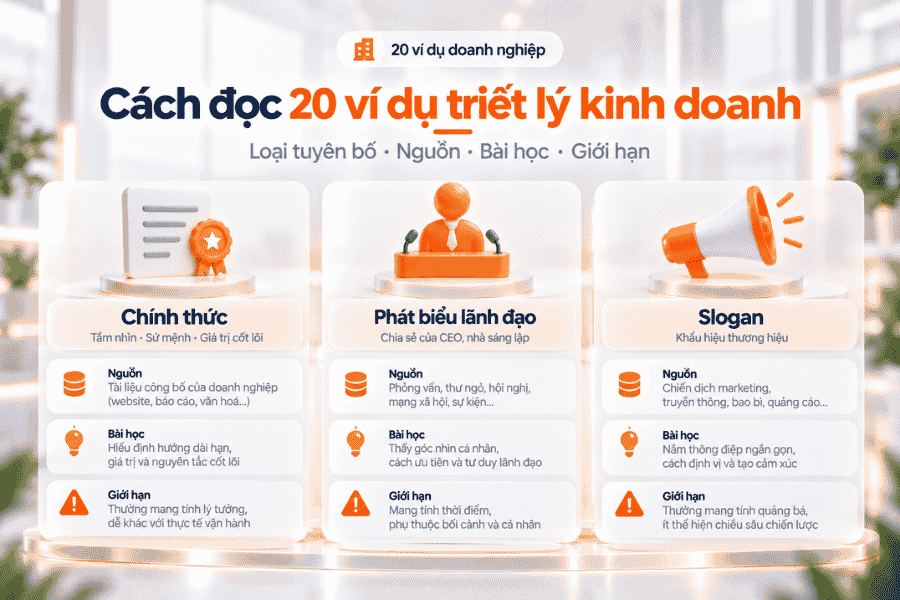
| Doanh nghiệp | Loại tuyên bố | Bài học | Giới hạn |
| Vinamilk | Tuyên bố và lời hứa thương hiệu | Biến chất lượng thành tiêu chuẩn kiểm được | Văn bản không cho thấy cách thực thi |
| Vingroup | Phát biểu của lãnh đạo | Nối mục tiêu cá nhân với nguyên tắc chung | Phản ánh một thời điểm |
| Viettel | Giá trị cốt lõi chính thức | Gắn giá trị với cách làm | Gắn với bối cảnh tập đoàn viễn thông–quân đội |
| Kyocera | Quan niệm của nhà sáng lập | Bắt đầu từ cách nghĩ về con người | Không phải công thức đo được |
| Bưu điện Việt Nam | Sứ mệnh, tầm nhìn, triết lý | Tách ba lớp tuyên bố | Có thể thay đổi theo thời gian |
| Samsung | Triết lý và nguyên tắc chính thức | Triết lý ngắn, nguyên tắc chi tiết | Chưa cho thấy cách thực thi |
| TH True Milk | Cam kết chất lượng | Gắn lời hứa với cả chuỗi sản xuất | Cần chứng nhận độc lập |
| FPT | Giá trị văn hóa | Dễ nhớ, dễ nhắc | Có thể được cập nhật |
| MWG | Phát biểu của lãnh đạo | Tập trung vào khách hàng thay vì phản ứng theo đối thủ | Phụ thuộc bối cảnh |
| Trung Nguyên | Tinh thần phụng sự | Làm rõ lợi nhuận đứng ở đâu | Không suy ra kết quả tài chính |
| Apple | Chiến dịch thương hiệu và nguyên tắc sản phẩm | Tập trung nghĩa là biết nói không | Mỗi ý có xuất phát điểm riêng |
| Unilever | Mục đích doanh nghiệp | Gắn mục đích với mục tiêu đo được | Chiến lược thay đổi theo thời gian |
| Vietnam Airlines | Cam kết với cổ đông | Hướng triết lý đến nhóm liên quan cụ thể | Phạm vi hẹp |
| Nguyên tắc chính thức | Ưu tiên người dùng làm tiêu chí quyết định | Nên đặt trong toàn văn | |
| Honda | Triết lý chính thức ba phần | Cấu trúc niềm tin, nguyên tắc, chính sách | Chi tiết nằm ở bản gốc |
| Agribank | Slogan | Chuyển lời hứa thành tiêu chuẩn dịch vụ | Slogan chưa đủ là một triết lý |
| Highlands Coffee | Bộ giá trị | Gắn giá trị với hành vi nhân viên | Bộ giá trị có thể điều chỉnh |
| KFC | Mục tiêu thị trường | Phân biệt đích đến với nguyên tắc | Gần với tầm nhìn hơn triết lý |
| Microsoft | Sứ mệnh và cam kết chính thức | Sứ mệnh rộng cần cam kết cụ thể | Sứ mệnh không bằng triết lý trọn vẹn |
| Masan | Sứ mệnh và định hướng người tiêu dùng | Đặt đối tượng phục vụ rõ ràng | Chỉ là một phần của hệ giá trị |
4.2. Triết lý kinh doanh của Vinamilk
Các tuyên bố gắn với Vinamilk thường xoay quanh chất lượng, đổi mới và định hướng khách hàng. Khi tham khảo, cần lưu ý doanh nghiệp có nhiều lớp thông điệp như lời hứa thương hiệu, định hướng phát triển và các nguyên tắc liên quan đến sản phẩm.
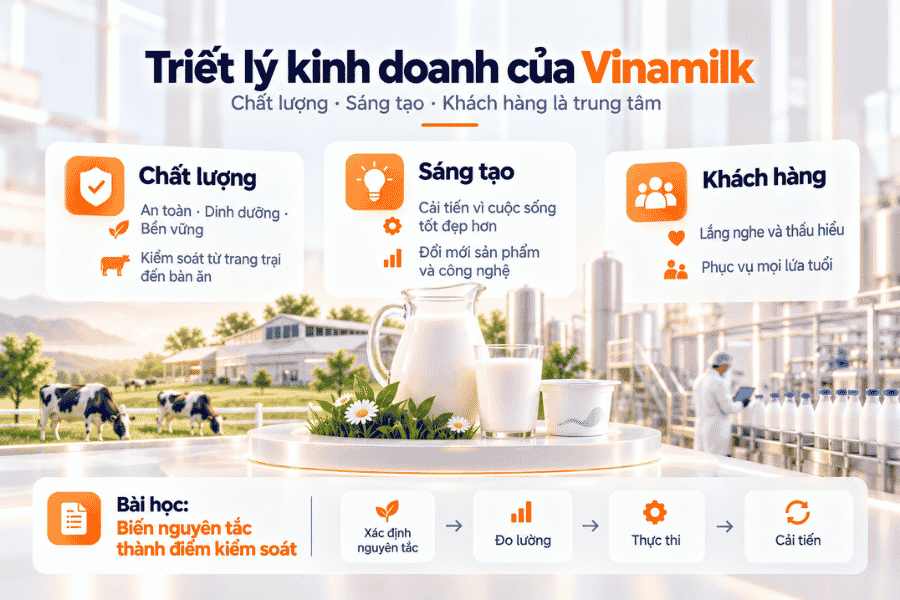
Bài học: chất lượng chỉ trở thành nguyên tắc quản trị khi được chuyển thành tiêu chuẩn có thể kiểm tra. Nếu doanh nghiệp chọn chất lượng làm triết lý, cần xác định rõ ai kiểm tra, kiểm tra ở bước nào và điều kiện nào khiến sản phẩm không được đưa ra thị trường.
4.3. Triết lý kinh doanh của Vingroup
Một số phát biểu của lãnh đạo Vingroup nhấn mạnh mong muốn tạo ra giá trị cho xã hội, đồng thời nhìn nhận lợi nhuận là điều kiện để doanh nghiệp tiếp tục phát triển. Đây nên được hiểu là quan điểm của lãnh đạo trong một bối cảnh cụ thể, không mặc nhiên đồng nghĩa với toàn bộ hệ giá trị chính thức của tập đoàn.
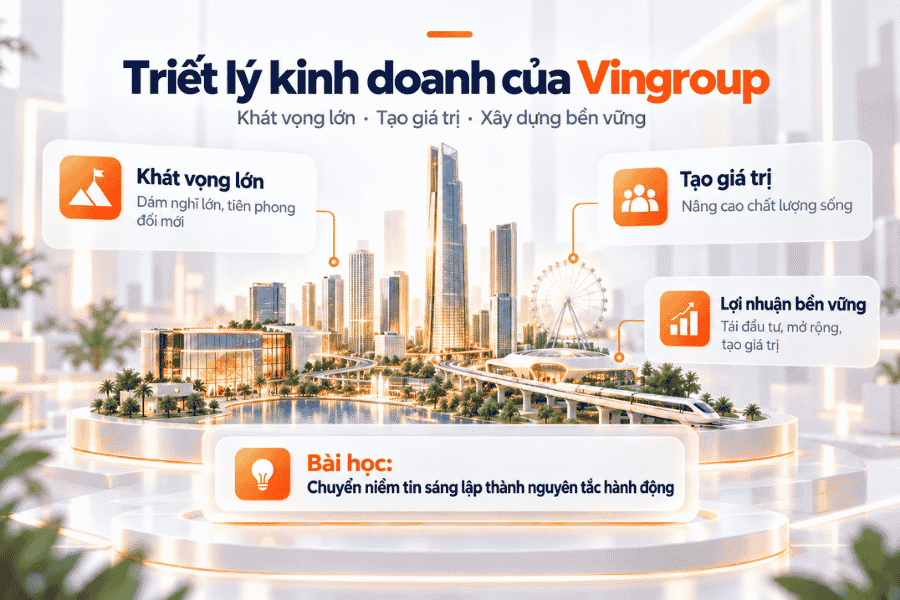
Bài học: tư tưởng của người sáng lập chỉ thực sự trở thành triết lý tổ chức khi được chuyển thành nguyên tắc mà nhiều người có thể hiểu và áp dụng, thay vì phụ thuộc vào quyết định cá nhân của người đứng đầu.
4.4. Triết lý kinh doanh của Viettel
Viettel công bố tinh thần “Sáng tạo vì con người” cùng hệ giá trị cốt lõi, trong đó có những nguyên tắc như lấy thực tiễn làm tiêu chuẩn kiểm nghiệm và coi tổ chức là ngôi nhà chung.
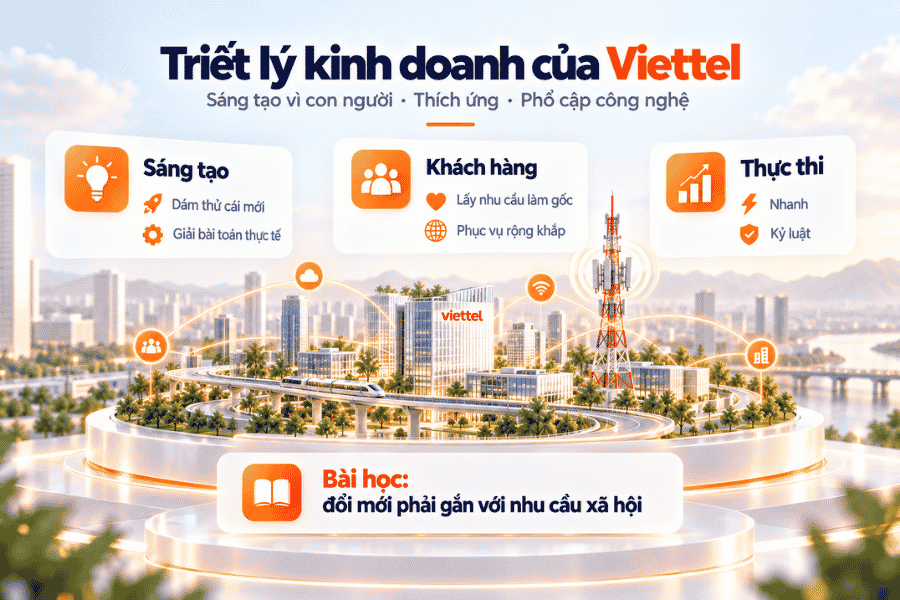
Bài học: cách giá trị được diễn đạt gắn với phương pháp hành động. Thay vì chỉ nói “đề cao thực tiễn”, nguyên tắc có thể được dùng để yêu cầu một ý tưởng phải được thử nghiệm và kiểm chứng trước khi mở rộng.
Tuy nhiên, doanh nghiệp nhỏ không nên sao chép nguyên bộ giá trị của một tập đoàn viễn thông có quy mô và lịch sử tổ chức rất khác.
4.5. Triết lý kinh doanh của Kyocera
Triết lý quản trị của Kyocera chịu ảnh hưởng lớn từ nhà sáng lập Inamori Kazuo. Ông đặt trọng tâm vào mối quan hệ giữa cách tư duy, nhiệt huyết và năng lực trong việc tạo ra kết quả trong công việc và cuộc sống.
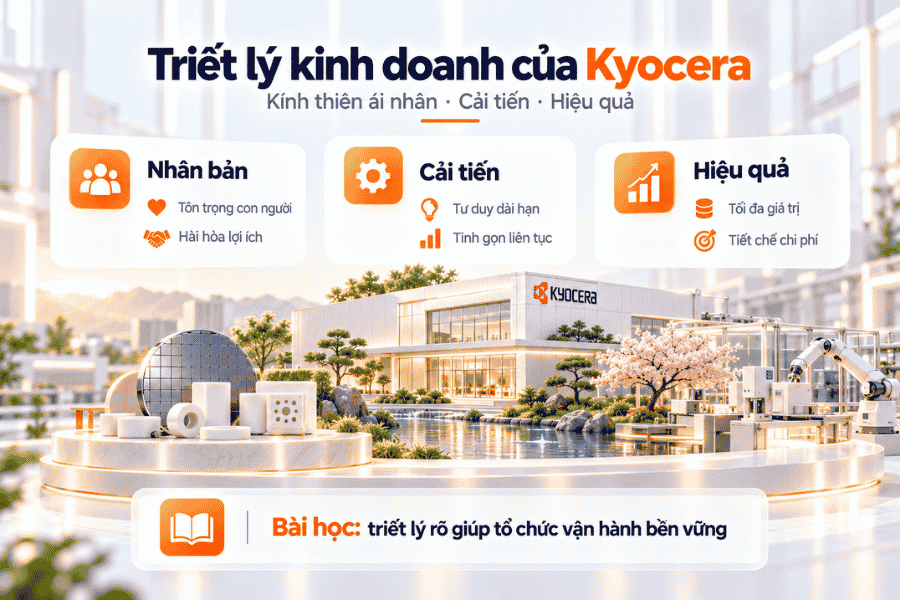
Bài học: triết lý kinh doanh có thể bắt đầu từ một câu hỏi rất cơ bản: doanh nghiệp tin rằng con người tạo ra kết quả bằng cách nào? Từ đó, tổ chức mới xây dựng cách tuyển dụng, phát triển và đánh giá nhân sự phù hợp.
4.6. Triết lý kinh doanh của Bưu điện Việt Nam
Bưu điện Việt Nam là ví dụ hữu ích để phân biệt giữa sứ mệnh, tầm nhìn và triết lý. Các lớp tuyên bố này lần lượt nói về lý do tồn tại, định hướng phát triển và cách doanh nghiệp muốn xây dựng mối quan hệ với khách hàng.
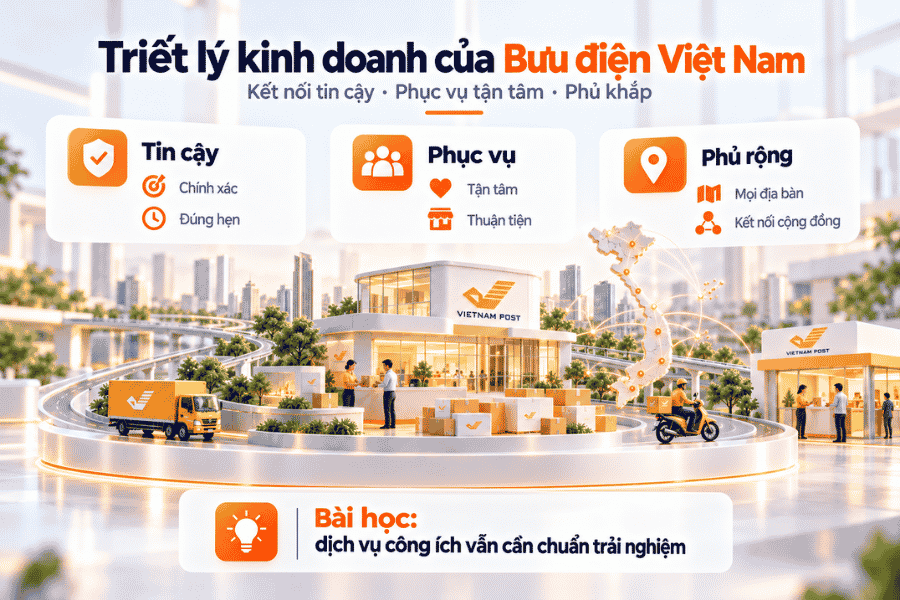
Bài học: viết riêng từng lớp thay vì gom tất cả vào một đoạn dài. Khi mục đích, đích đến và nguyên tắc hành xử được tách rõ, nhân viên cũng dễ hiểu mỗi tuyên bố dùng để giải quyết vấn đề gì.
4.7. Triết lý kinh doanh của Samsung
Samsung công bố triết lý sử dụng tài năng và công nghệ để tạo ra sản phẩm, dịch vụ có giá trị và đóng góp cho xã hội. Bên cạnh đó, doanh nghiệp còn xây dựng các nguyên tắc kinh doanh làm nền tảng cho quy tắc ứng xử.
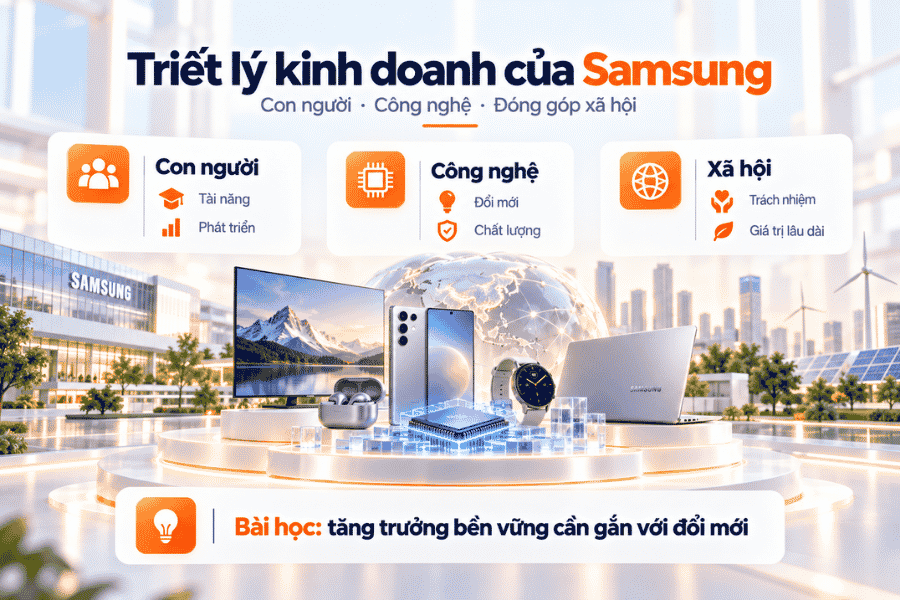
Bài học: triết lý ngắn không bắt buộc phải chứa toàn bộ quy tắc vận hành. Doanh nghiệp có thể giữ một tuyên bố cấp cao dễ nhớ, sau đó cụ thể hóa thành nguyên tắc về đạo đức, tuân thủ, nhân sự hoặc quan hệ với các bên liên quan.
4.8. Triết lý kinh doanh của TH True Milk
TH True Milk nhấn mạnh việc kiểm soát chất lượng theo chuỗi, từ đầu vào đến sản phẩm hoàn thiện. Cách tiếp cận này giúp lời hứa về chất lượng không chỉ tập trung ở khâu kiểm tra cuối cùng.
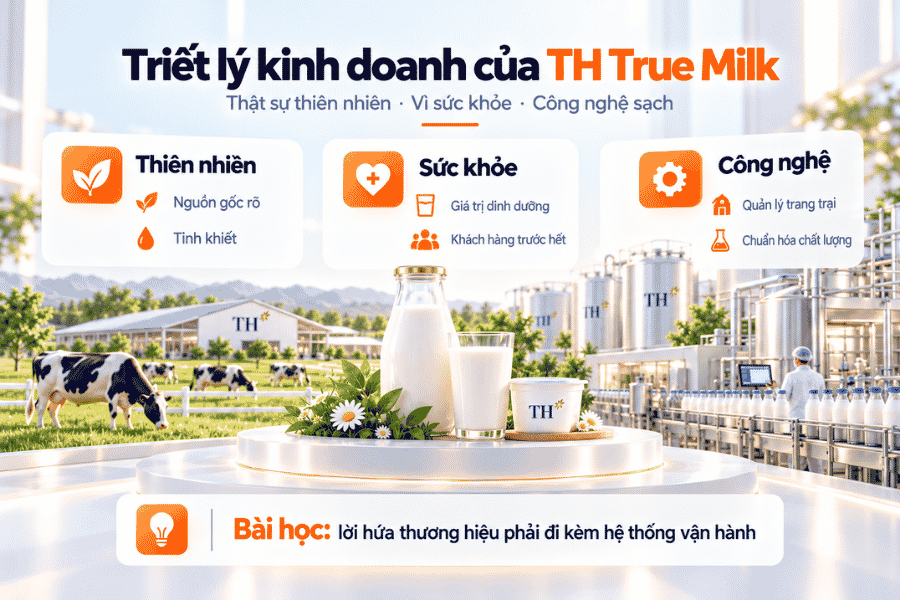
Bài học: cam kết sẽ thuyết phục hơn khi chỉ rõ những công đoạn nào phải tuân theo cam kết đó. Nếu tuyên bố “chất lượng là ưu tiên”, cần xác định chất lượng được kiểm soát từ mua nguyên liệu, sản xuất, lưu kho đến giao hàng ra sao.
4.9. Triết lý kinh doanh của FPT
FPT thường được nhắc đến với những giá trị văn hóa ngắn gọn, trong đó nhấn mạnh yếu tố con người và sự nhất quán trong tổ chức. Cách diễn đạt cô đọng giúp giá trị dễ được ghi nhớ và truyền đạt nội bộ.
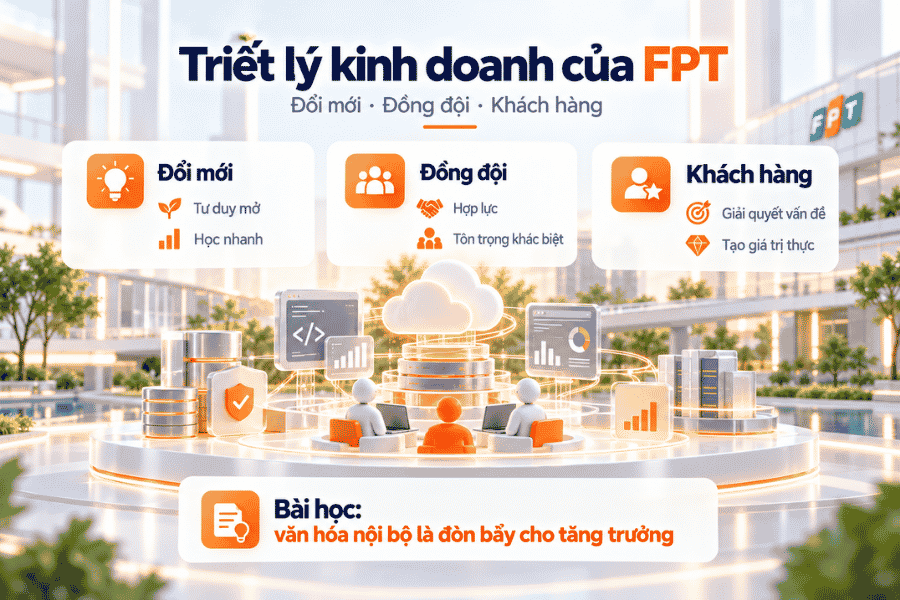
Bài học: một từ khóa dễ nhớ chưa đủ để đảm bảo mọi người hiểu giống nhau. Mỗi giá trị nên đi kèm với ví dụ về hành vi, chẳng hạn như cách phối hợp giữa các phòng ban, xử lý bất đồng hoặc đánh giá hiệu quả công việc.
4.10. Triết lý kinh doanh của MWG
Ông Nguyễn Đức Tài – lãnh đạo MWG từng nhấn mạnh việc tập trung vào khách hàng và năng lực nội tại thay vì liên tục phản ứng theo từng động thái của đối thủ. Đây là quan điểm về cách cạnh tranh, cần được đặt trong đúng bối cảnh phát biểu.
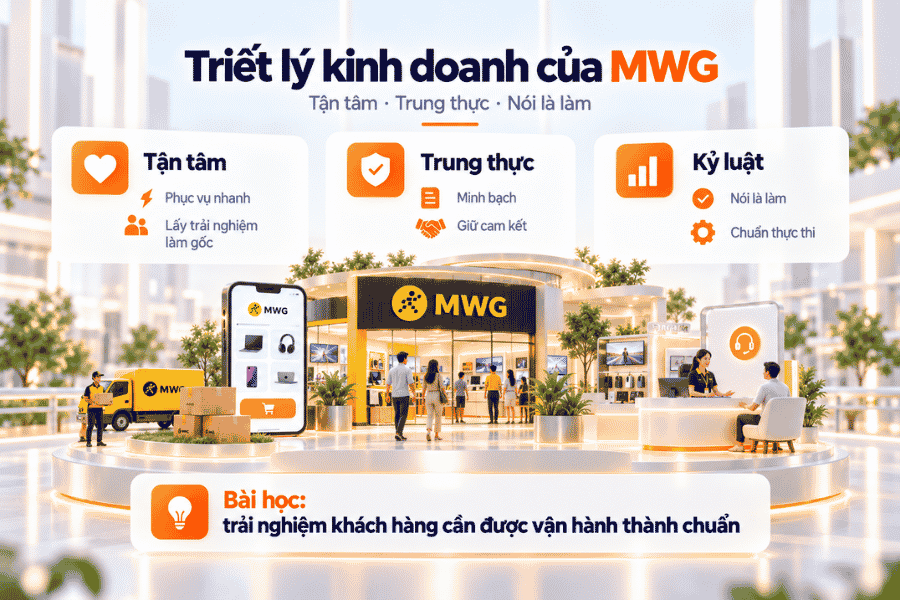
Bài học: xác định một tiêu chí ưu tiên đủ rõ để doanh nghiệp không thay đổi định hướng mỗi khi thị trường xuất hiện một động thái mới.
4.11. Triết lý kinh doanh của Trung Nguyên
Trung Nguyên Legend thường nhấn mạnh tinh thần phụng sự và quan điểm xem lợi nhuận là kết quả của quá trình tạo giá trị cho cộng đồng. Đây là tuyên bố thiên về tư tưởng và văn hóa doanh nghiệp.
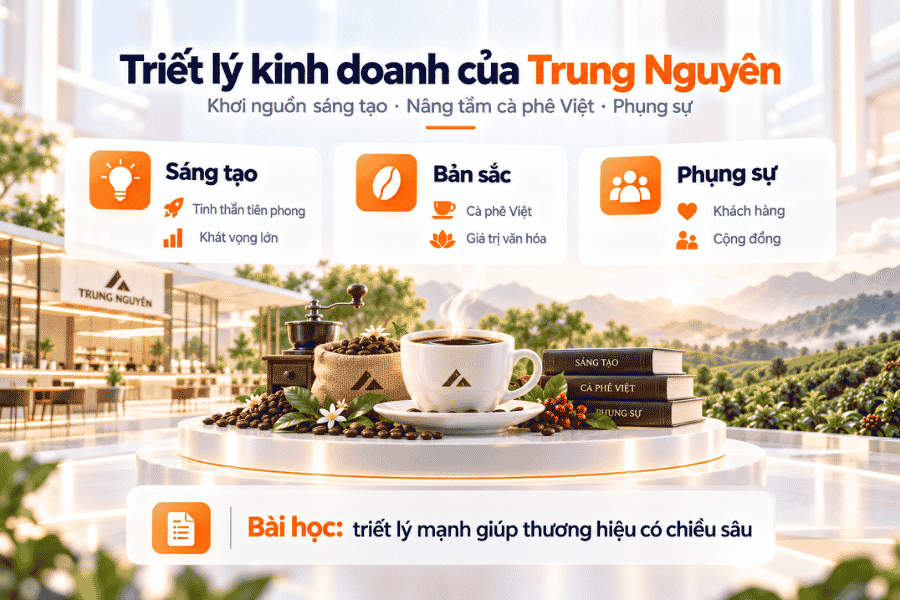
Bài học: cần làm rõ lợi nhuận đứng ở đâu trong thứ tự ưu tiên. Nếu coi lợi nhuận là hệ quả, tổ chức vẫn phải xác định cách xử lý khi lợi ích tài chính ngắn hạn mâu thuẫn với nguyên tắc phục vụ khách hàng hoặc cộng đồng.
4.12. Triết lý kinh doanh của Apple
Apple thường được liên hệ với chiến dịch “Think Different” và nguyên tắc tập trung vào một số ít ưu tiên thay vì theo đuổi quá nhiều hướng cùng lúc. Tuy nhiên, thông điệp quảng cáo và nguyên tắc phát triển sản phẩm là hai loại tuyên bố khác nhau.
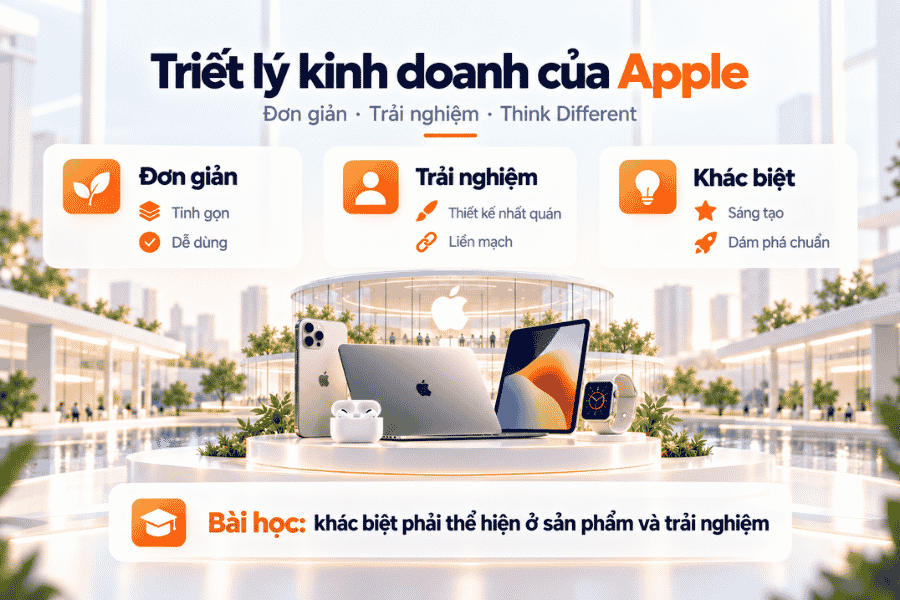
Bài học: tập trung luôn đi kèm với việc nói “không”. Một doanh nghiệp không thể coi mọi nhóm khách hàng, sản phẩm và cơ hội đều là ưu tiên số một cùng lúc.
4.13. Triết lý kinh doanh của Unilever
Unilever từng nêu mục đích gắn liền với việc biến lối sống bền vững trở nên phổ biến và triển khai Kế hoạch Sống bền vững từ năm 2010 với các mục tiêu về sức khỏe, môi trường và sinh kế. Một nghiên cứu tình huống học thuật còn nhắc đến niềm tin rằng doanh nghiệp có mục đích sẽ bền vững hơn.
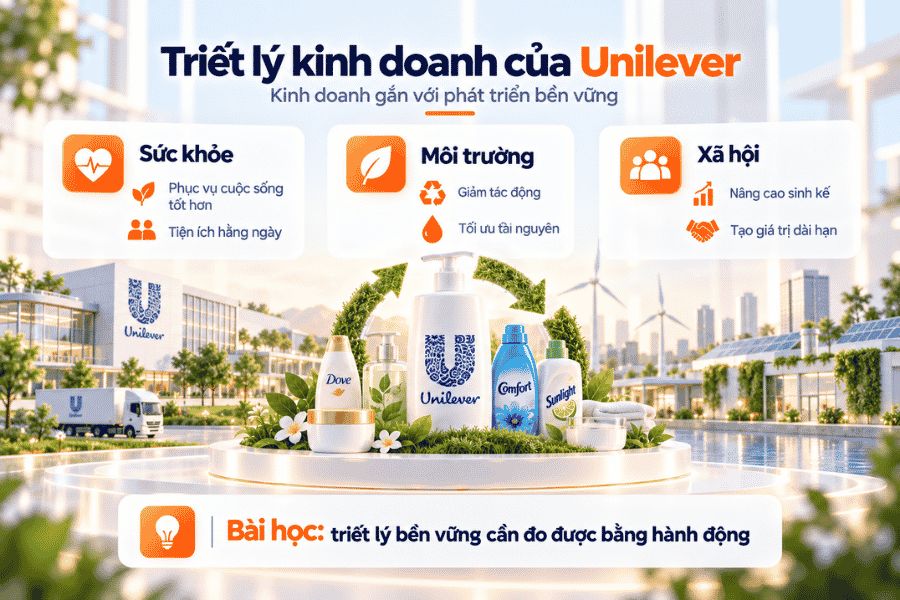
Bài học: tuyên bố mục đích sẽ có sức nặng hơn khi được chuyển thành chỉ tiêu và chương trình có thể theo dõi. Tuy nhiên, chiến lược của tập đoàn có thể thay đổi theo từng giai đoạn, nên không nên xem một kế hoạch trong quá khứ là cam kết vĩnh viễn.
4.14. Triết lý kinh doanh của Vietnam Airlines
Vietnam Airlines từng công bố các cam kết liên quan đến lợi ích cổ đông, minh bạch thông tin và duy trì đối thoại với nhóm này. Đây là ví dụ về nguyên tắc hướng đến một bên liên quan cụ thể hơn là một triết lý kinh doanh toàn diện.
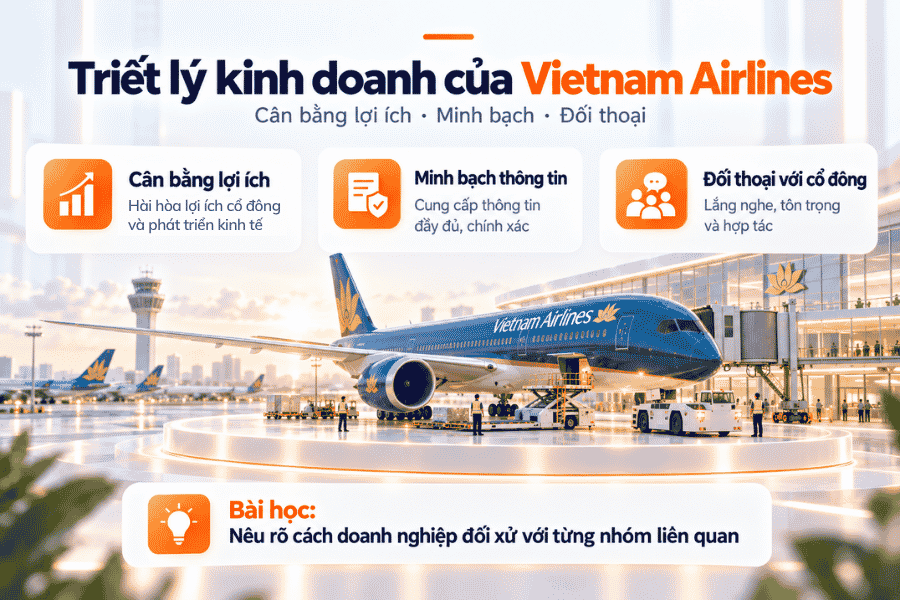
Bài học: cách chia triết lý thành các câu hỏi cụ thể: đối xử với khách hàng thế nào, với nhân viên ra sao, với cổ đông và đối tác theo nguyên tắc nào. Cách này giúp những tuyên bố chung được chuyển thành chuẩn ứng xử thực tế.
4.15. Triết lý kinh doanh của Google
Google công bố bộ “Mười điều chúng tôi tin là đúng”, trong đó nổi bật nguyên tắc ưu tiên tập trung vào người dùng. Bộ nguyên tắc này được xây dựng từ những năm đầu của doanh nghiệp và được xem xét lại theo thời gian.
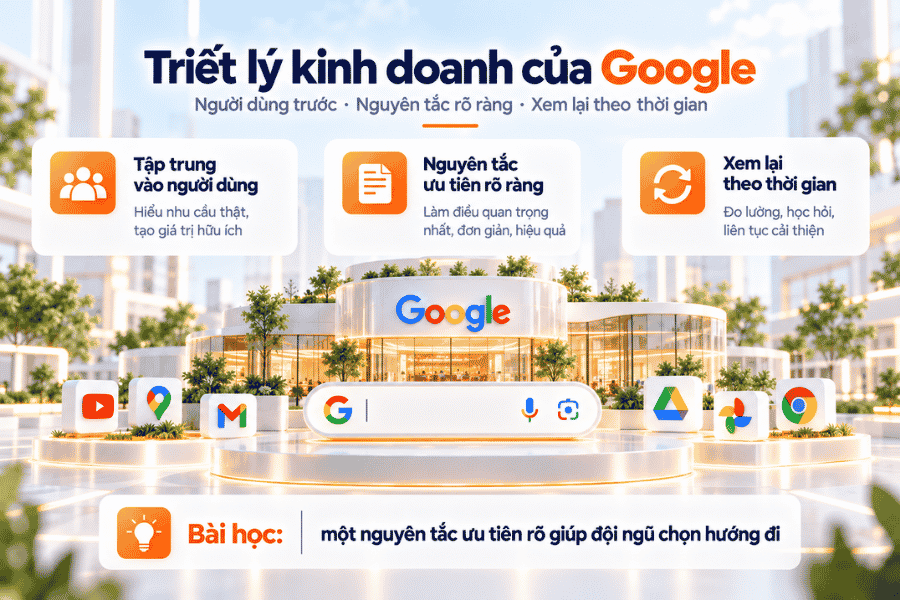
Bài học: đặt ra một thứ tự ưu tiên thay vì chỉ liệt kê những giá trị tích cực. Khi phải lựa chọn giữa nhiều phương án, một nguyên tắc kiểu “ưu tiên người dùng” tạo ra câu hỏi kiểm tra rõ ràng hơn cho đội ngũ.
4.16. Triết lý kinh doanh của Honda
Triết lý Honda được tổ chức thành nhiều tầng, bao gồm niềm tin cơ bản, tôn chỉ công ty và chính sách quản lý. Các nội dung như “Tôn trọng con người” và “Ba niềm vui” thuộc lớp niềm tin nền tảng.
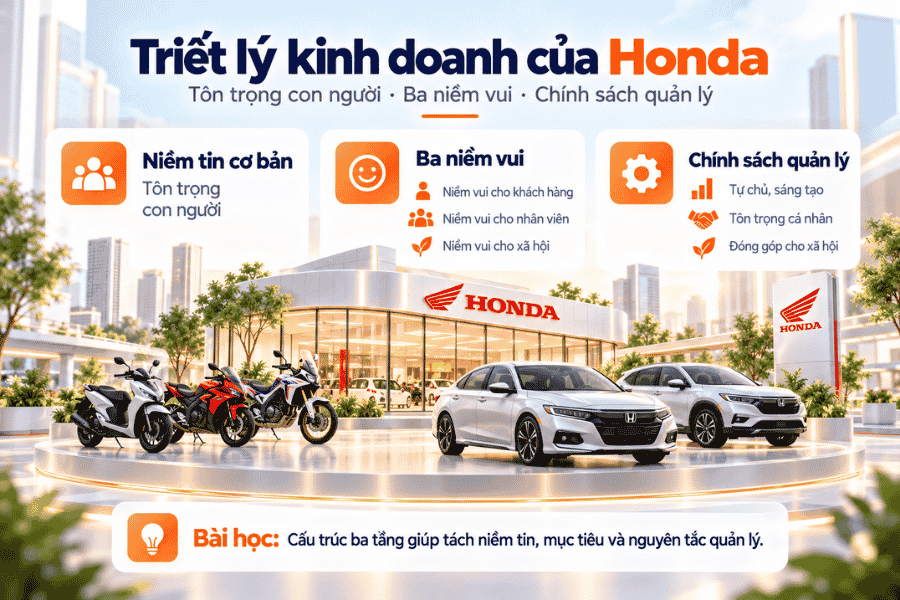
Bài học: doanh nghiệp không bắt buộc phải ép toàn bộ triết lý vào một câu. Có thể tách niềm tin nền tảng, mục tiêu của tổ chức và nguyên tắc quản lý thành các lớp rõ ràng để người dùng hiểu và áp dụng dễ hơn.
4.17. Triết lý kinh doanh của Agribank
Thông điệp “Mang phồn thịnh đến khách hàng” gắn với Agribank thể hiện định hướng lấy khách hàng làm trọng tâm. Tuy nhiên, xét về hình thức, đây gần với một slogan hơn là một hệ triết lý đầy đủ.
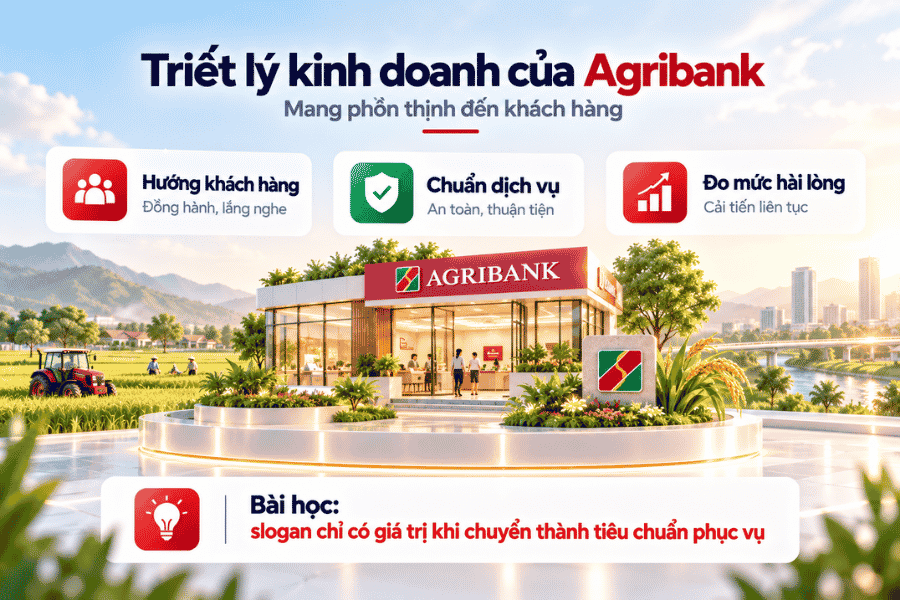
Bài học: slogan chỉ thực sự có ý nghĩa quản trị khi được chuyển thành tiêu chuẩn dịch vụ. Chẳng hạn, doanh nghiệp cần xác định trải nghiệm nào khách hàng phải nhận được và cách đo mức độ thực hiện lời hứa đó.
4.18. Triết lý kinh doanh của Highlands Coffee
Highlands Coffee gắn định hướng thương hiệu với một bộ giá trị liên quan đến cộng đồng, đam mê, liêm chính, hợp tác và quan tâm tới khách hàng. Việc tách thành từng giá trị giúp nhân viên dễ liên hệ hơn với công việc hằng ngày.
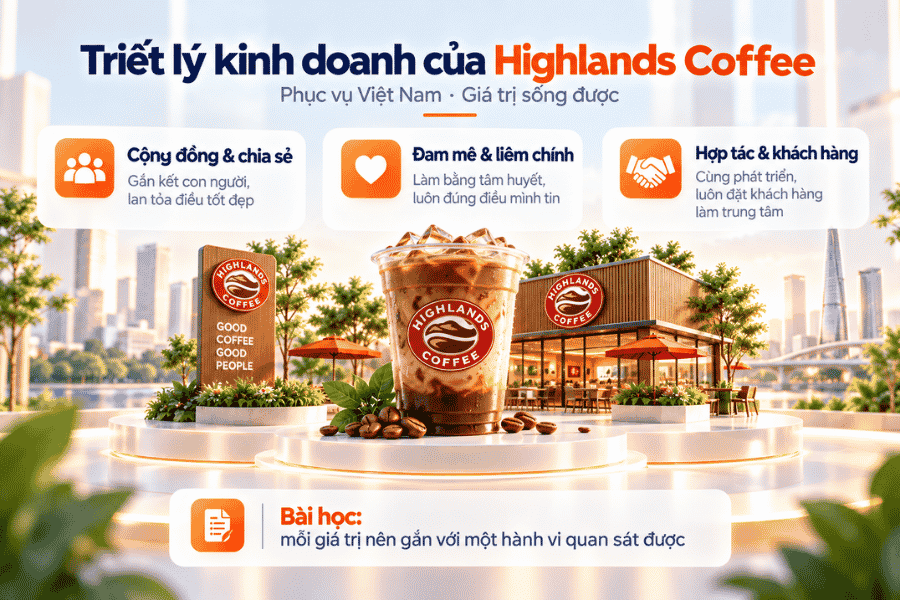
Bài học: mỗi giá trị nên gắn với một hành vi quan sát được. Ví dụ, “quan tâm đến khách hàng” cần thể hiện qua cách tiếp nhận yêu cầu, xử lý sai sót hoặc phản hồi khi khách không hài lòng.
4.19. Triết lý kinh doanh của KFC
Một số tuyên bố gắn với KFC tập trung vào mục tiêu dẫn đầu thị trường thông qua dịch vụ, chất lượng sản phẩm và trải nghiệm tại cửa hàng. Nội dung này gần với mục tiêu thị trường hoặc tầm nhìn hơn là một nguyên tắc ra quyết định.
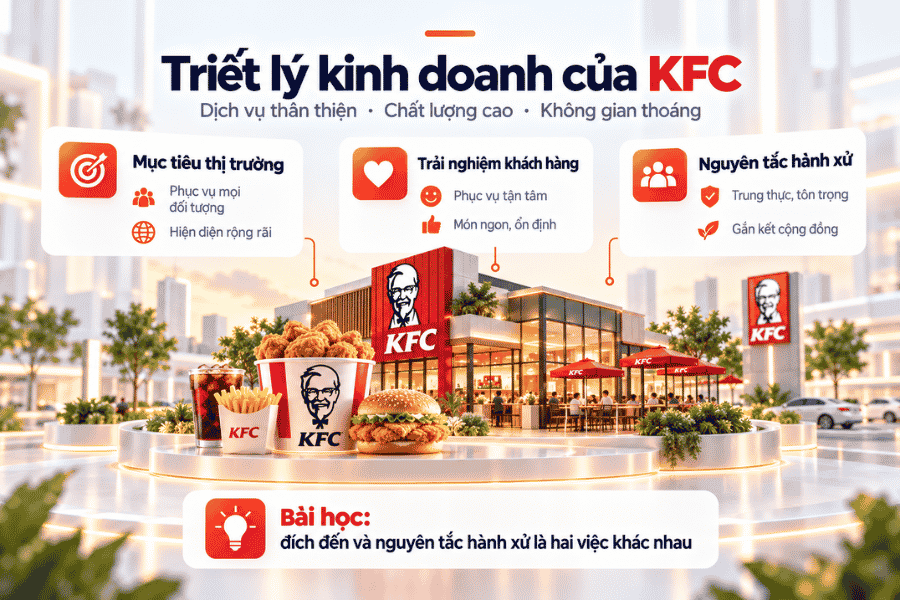
Bài học: cần phân biệt giữa “muốn trở thành ai” và “sẽ hành xử như thế nào để đạt được điều đó”. Mục tiêu dẫn đầu chưa tự động cho biết doanh nghiệp sẽ ưu tiên điều gì khi chất lượng, tốc độ và chi phí mâu thuẫn với nhau.
4.20. Triết lý kinh doanh của Microsoft
Microsoft công bố sứ mệnh trao quyền cho mọi cá nhân và tổ chức trên hành tinh để đạt được nhiều hơn, cùng bốn cam kết: mở rộng cơ hội, tạo dựng niềm tin, bảo vệ quyền cơ bản và thúc đẩy bền vững.
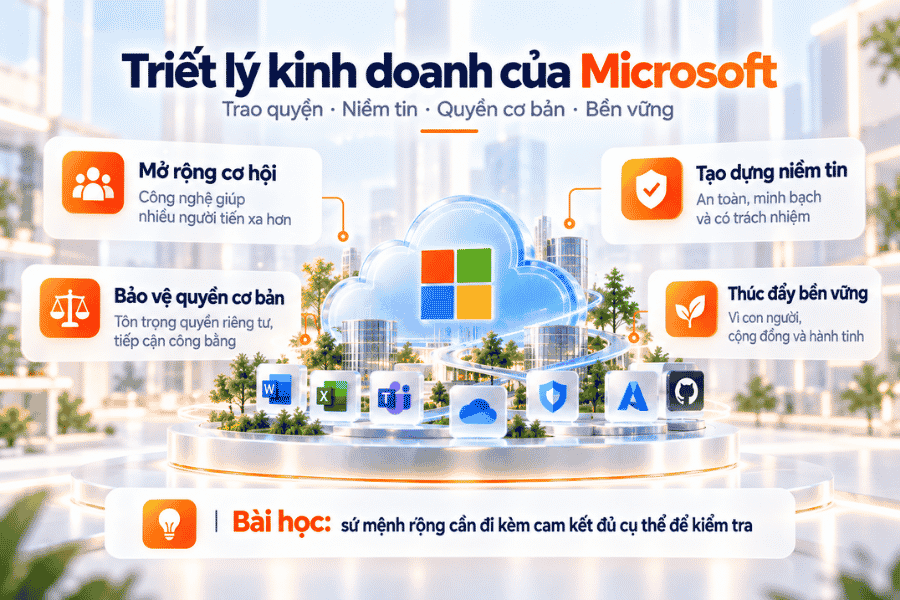
Bài học: sứ mệnh càng rộng thì càng cần những cam kết cụ thể để định hướng hành động. Tuy nhiên, sứ mệnh vẫn chỉ là một phần trong hệ thống định hướng doanh nghiệp, không nên đồng nhất hoàn toàn với triết lý kinh doanh.
4.21. Triết lý kinh doanh của Masan
Masan thể hiện định hướng lấy người tiêu dùng làm trọng tâm, tập trung vào sự tiện lợi, trải nghiệm và giá trị mà người tiêu dùng nhận được trong các nhu cầu hằng ngày. Đây là một phần trong hệ định hướng rộng hơn của tập đoàn.
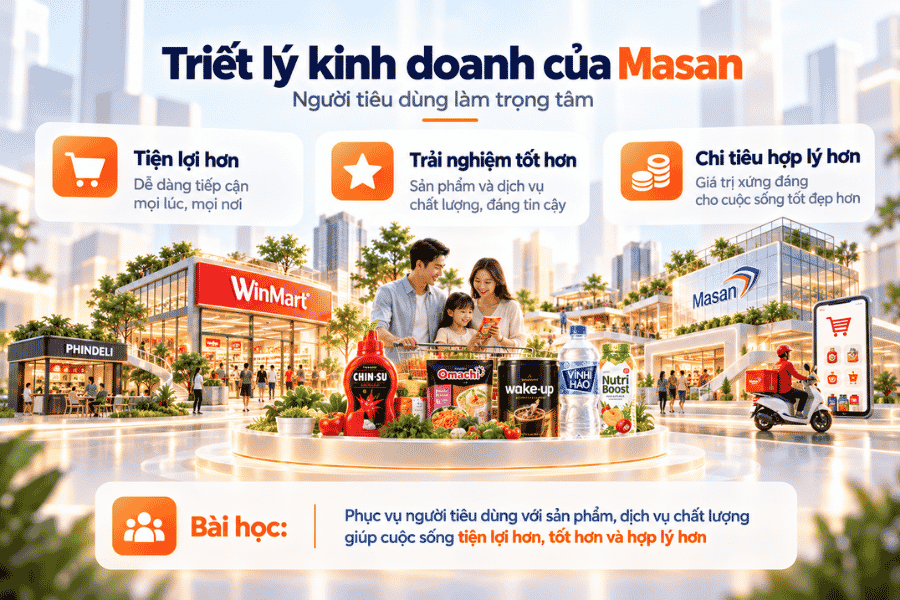
Bài học: xác định rõ doanh nghiệp phục vụ ai và muốn cải thiện điều gì cho họ. Một tuyên bố kiểu này cụ thể hơn những giá trị chung như “tận tâm” hoặc “đổi mới”, nhưng vẫn cần được kết nối với các nguyên tắc vận hành để trở thành triết lý có thể áp dụng.
5. Cách xây dựng và triển khai triết lý kinh doanh phù hợp
Triết lý kinh doanh nên được xây dựng từ thực tế vận hành, không bắt đầu bằng việc tìm một câu chữ thật hay. Doanh nghiệp cần xác định mình phục vụ ai, tạo ra giá trị gì, nguyên tắc nào phải giữ khi có xung đột và cách kiểm chứng những nguyên tắc đó trong công việc hằng ngày.
5.1. Xác định khách hàng, giá trị tạo ra và nguồn lực thực tế
Bước đầu tiên là làm rõ ba câu hỏi:
- Doanh nghiệp phục vụ ai?
- Doanh nghiệp giải quyết vấn đề gì cho họ?
- Hiện có những nguồn lực nào để thực hiện điều đó?
Có thể tóm tắt hiện trạng trên một trang, gồm nhóm khách hàng chính, giá trị doanh nghiệp muốn tạo ra, năng lực nổi bật và những giới hạn về nhân sự, công nghệ hoặc tài chính. Việc này giúp triết lý được xây dựng trên nền tảng thực tế thay vì trở thành một cam kết vượt quá khả năng thực hiện.
5.2. Chọn nguyên tắc và những điều không đánh đổi
Từ hiện trạng trên, doanh nghiệp nên chọn khoảng 3–5 nguyên tắc thực sự quan trọng. Mỗi nguyên tắc cần trả lời được câu hỏi: khi lợi ích xung đột, doanh nghiệp sẽ ưu tiên điều gì?
Chẳng hạn, nếu xác định “không đánh đổi chất lượng để chạy theo thời hạn”, doanh nghiệp phải chấp nhận khả năng thương lượng lại thời gian giao hoặc mất một đơn hàng trong một số trường hợp.
Một nguyên tắc chỉ có ý nghĩa khi doanh nghiệp sẵn sàng chịu một phần chi phí để bảo vệ nó. Nếu nguyên tắc luôn dễ thực hiện và không bao giờ tạo ra lựa chọn khó, rất có thể đó mới chỉ là khẩu hiệu.
5.3. Soạn tuyên bố và kiểm tra bằng tình huống ra quyết định
Sau khi xác định nguyên tắc, doanh nghiệp có thể viết thành một tuyên bố ngắn, dễ hiểu và tránh những từ quá chung chung.
Tiếp theo, hãy thử áp dụng tuyên bố đó vào một số tình huống khó từng xảy ra hoặc có khả năng xảy ra, chẳng hạn:
- Khách hàng lớn yêu cầu giao gấp nhưng chưa đủ thời gian kiểm tra chất lượng.
- Nhân viên có doanh số tốt nhưng thường xuyên vi phạm quy định.
- Một cơ hội kinh doanh có lợi nhuận cao nhưng không phù hợp với nhóm khách hàng mà doanh nghiệp muốn phục vụ.
Nếu triết lý không giúp thu hẹp các phương án hoặc xác định hướng xử lý, câu chữ cần được làm rõ hơn.
5.4. Chuyển nguyên tắc thành hành vi và quy trình
Triết lý chỉ đi vào vận hành khi được chuyển thành những hành vi mà nhân viên có thể nhận biết và thực hiện.
Với mỗi nguyên tắc, doanh nghiệp nên xác định hành vi được khuyến khích, hành vi không được chấp nhận, quy trình liên quan và người chịu trách nhiệm. Ví dụ, nếu coi minh bạch với khách hàng là nguyên tắc, hành vi cụ thể có thể là chủ động thông báo khi xuất hiện nguy cơ giao hàng trễ thay vì chờ khách hỏi.
Không cần biến mọi giá trị thành KPI. Chỉ nên đo những nội dung có thể quan sát, đối chiếu và thực sự hữu ích cho việc quản trị.
5.5. Truyền thông qua lãnh đạo, onboarding và đào tạo
Nhân viên thường hiểu triết lý qua cách doanh nghiệp xử lý tình huống hơn là qua poster hoặc email nội bộ. Vì vậy, vai trò của lãnh đạo và quản lý trực tiếp đặc biệt quan trọng.
Triết lý nên được đưa vào quá trình onboarding, đào tạo, họp đội nhóm và các tình huống thực tế. Khi giải thích một quyết định quan trọng, quản lý cũng nên chỉ ra nguyên tắc nào được sử dụng làm căn cứ.
Cách này giúp nhân viên hiểu không chỉ doanh nghiệp tuyên bố điều gì mà còn điều đó ảnh hưởng đến công việc của họ ra sao.
5.6. Theo dõi bằng chứng thực thi và rà soát khi bối cảnh thay đổi
Doanh nghiệp nên theo dõi những bằng chứng cho thấy triết lý đang thực sự được áp dụng, chẳng hạn như quyết định đã đưa ra, cách xử lý khiếu nại, phản hồi của khách hàng hoặc tiêu chí được sử dụng trong đánh giá nhân sự.
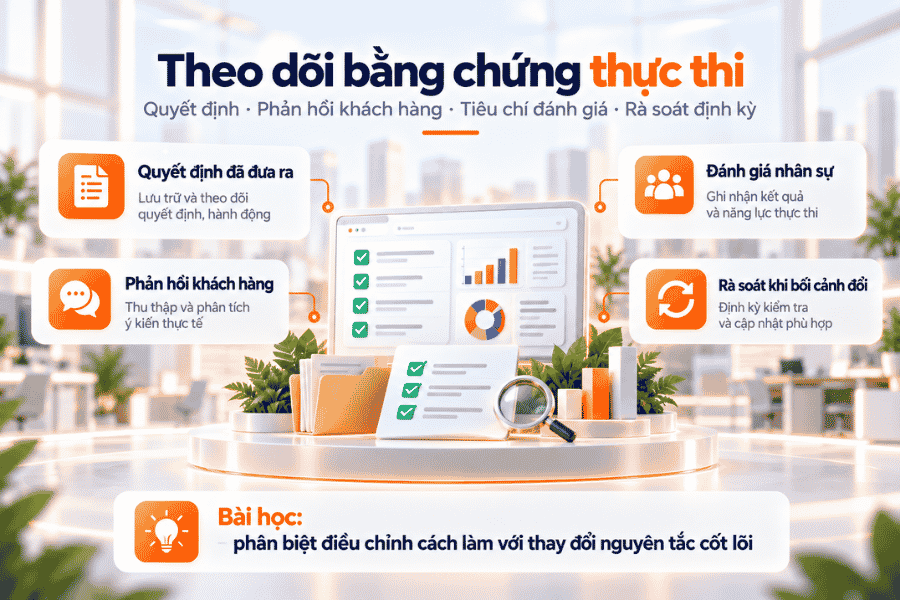
Triết lý cũng cần được rà soát khi doanh nghiệp thay đổi đáng kể về thị trường, mô hình kinh doanh, nhóm khách hàng hoặc quy mô hoạt động. Tuy nhiên, cần phân biệt giữa thay đổi cách thực hiện và thay đổi nguyên tắc cốt lõi.
Một quy trình có thể cần điều chỉnh thường xuyên, còn nguyên tắc nền tảng chỉ nên thay đổi khi doanh nghiệp có lý do rõ ràng và có thể giải thích được cho đội ngũ.
5.7. Phiếu 1 trang: giá trị → nguyên tắc → hành vi → bằng chứng
Một cách đơn giản để kiểm tra triết lý có đủ cụ thể hay chưa là đưa từng giá trị vào bảng gồm bốn lớp: giá trị → nguyên tắc → hành vi → bằng chứng.
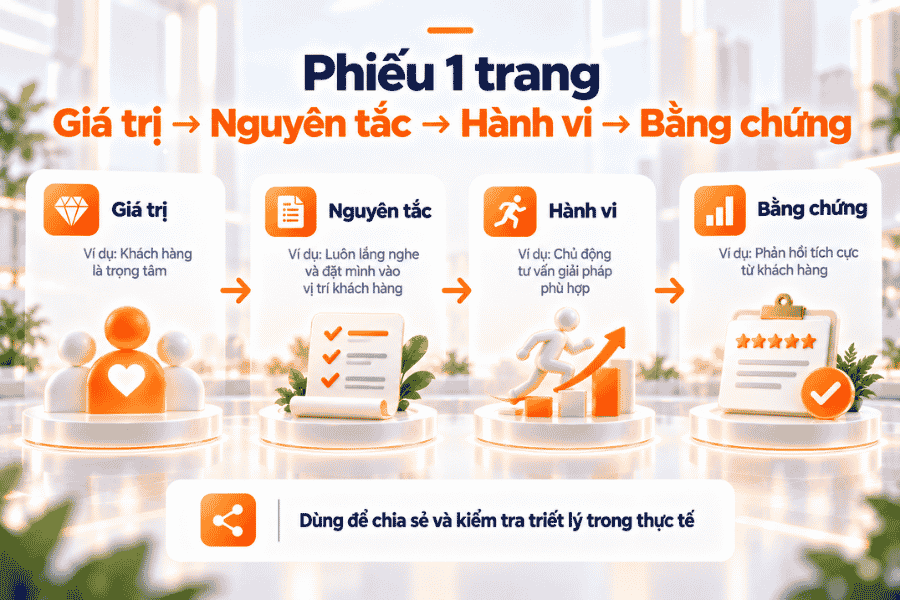
| Giá trị | Nguyên tắc | Hành vi | Bằng chứng |
| Ghi một giá trị cốt lõi | Câu hỏi nó giúp trả lời | Việc làm quan sát được | Nơi kiểm tra việc thực hiện |
| Ví dụ minh họa: Trung thực với khách hàng | Không hứa điều chưa chắc làm được | Báo trước khi có rủi ro giao hàng trễ | Nhật ký phản hồi và xử lý khiếu nại |
Phiếu này có thể được sử dụng trong onboarding, đào tạo quản lý hoặc các buổi rà soát văn hóa. Nếu một giá trị không thể chuyển thành hành vi và bằng chứng cụ thể, doanh nghiệp nên xem lại cách diễn đạt hoặc mức độ phù hợp của giá trị đó.
6. Những sai lầm thường gặp khi xây dựng triết lý kinh doanh
Một triết lý được viết tốt vẫn có thể mất giá trị nếu không phản ánh đúng thực tế hoặc không được đưa vào vận hành. Năm sai lầm dưới đây thường khiến triết lý dần trở thành một khẩu hiệu thay vì nguyên tắc quản trị.
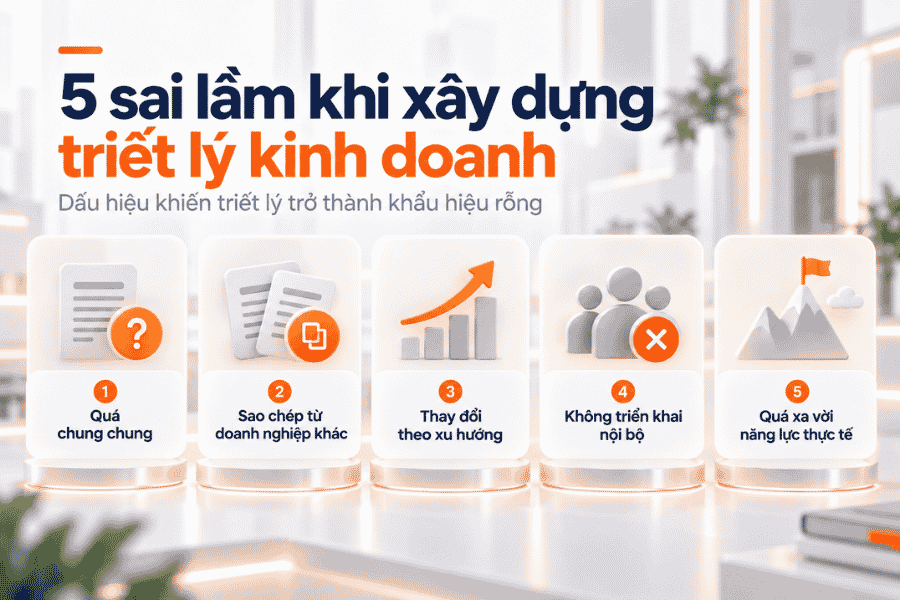
6.1. Viết triết lý quá chung chung, mơ hồ
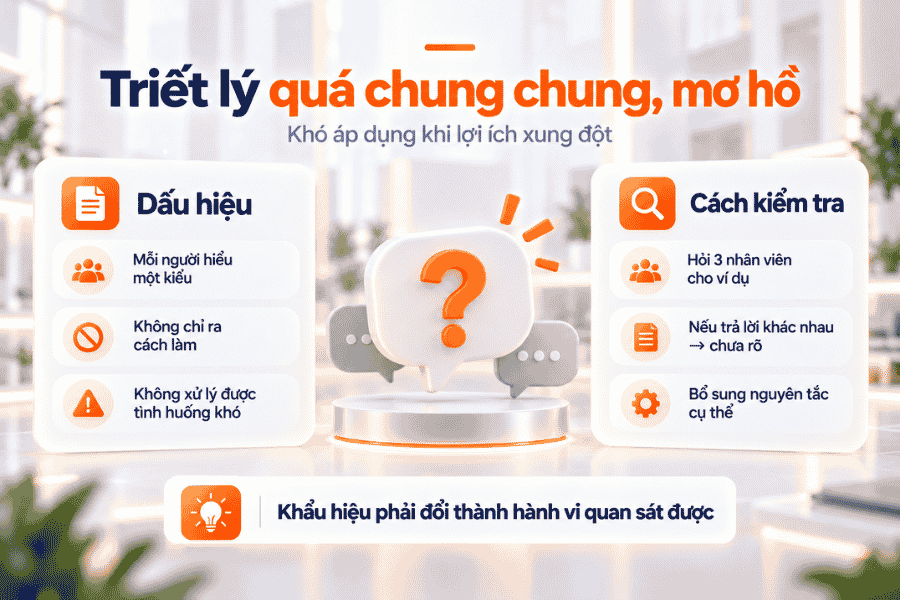
Những câu như “khách hàng là trung tâm”, “luôn đổi mới” hay “chất lượng hàng đầu” rất dễ được đồng thuận nhưng lại khó dùng để ra quyết định nếu không được giải thích cụ thể.
Một cách kiểm tra đơn giản là yêu cầu ba nhân viên đưa ra ví dụ về hành vi phù hợp với nguyên tắc đó. Nếu mỗi người hiểu theo một hướng hoàn toàn khác nhau, triết lý vẫn chưa đủ rõ.
6.2. Sao chép triết lý từ doanh nghiệp khác
Triết lý của một tập đoàn lớn được hình thành từ lịch sử, khách hàng, năng lực và văn hóa riêng. Sao chép nguyên văn hiếm khi tạo ra cùng một giá trị cho doanh nghiệp khác.
Thay vì hỏi “doanh nghiệp nổi tiếng đang dùng câu gì?”, nên hỏi nguyên tắc nào phù hợp với khách hàng, mô hình kinh doanh và năng lực của chính doanh nghiệp mình.
Các ví dụ ở phần trên nên được dùng để học cách xây dựng và triển khai nguyên tắc, không phải để chọn một câu rồi áp dụng nguyên xi.
6.3. Thay đổi triết lý quá thường xuyên theo xu hướng
Triết lý mất tính định hướng nếu liên tục thay đổi theo những chủ đề đang được quan tâm. Năm nay doanh nghiệp ưu tiên sáng tạo, năm sau chuyển sang bền vững, rồi tiếp tục đổi sang “khách hàng số một” mà không có lý do rõ ràng sẽ khiến đội ngũ khó xác định điều gì thực sự quan trọng.
Doanh nghiệp nên điều chỉnh cách thực hiện trước khi thay đổi nguyên tắc nền tảng. Nếu cần đổi một nguyên tắc cốt lõi, lý do và tác động của sự thay đổi cần được giải thích rõ cho nội bộ.
6.4. Không đưa triết lý vào vận hành nội bộ
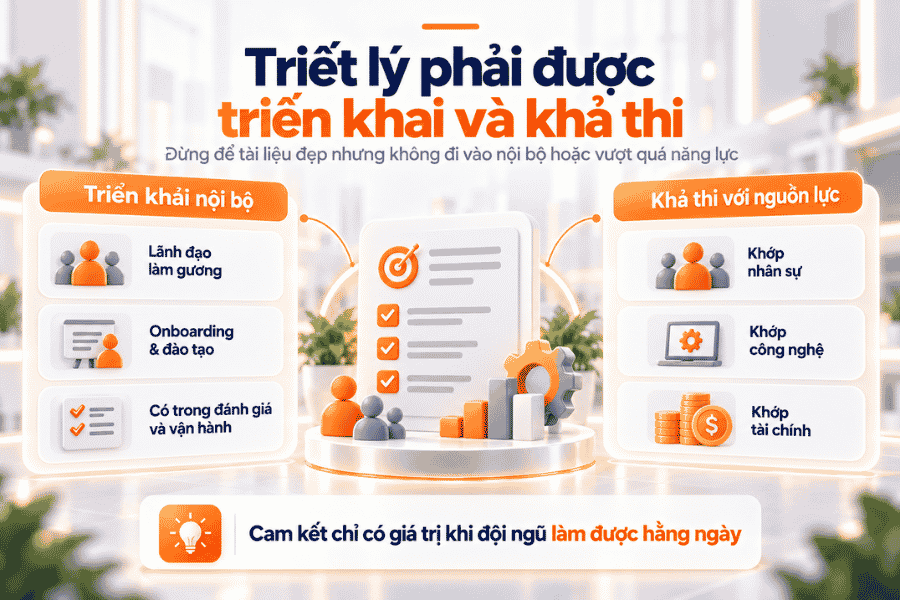
Một triết lý chỉ xuất hiện trên website hoặc tài liệu giới thiệu sẽ khó ảnh hưởng đến cách nhân viên làm việc.
Có thể kiểm tra mức độ triển khai bằng cách xem nguyên tắc đó đã xuất hiện trong onboarding, đào tạo, tiêu chí đánh giá, quy trình ra quyết định và cách quản lý xử lý các tình huống thực tế hay chưa.
Nếu những hoạt động này hoàn toàn không liên quan đến triết lý đã công bố, khoảng cách giữa tuyên bố và vận hành sẽ ngày càng lớn.
6.5. Đặt triết lý quá xa vời so với năng lực thực tế
Triết lý có thể tạo ra tiêu chuẩn cao hơn hiện trạng, nhưng vẫn cần có cơ sở để thực hiện. Một doanh nghiệp quy mô nhỏ tuyên bố sẽ dẫn đầu toàn cầu trong thời gian ngắn mà không có nguồn lực hoặc lộ trình tương ứng sẽ khó biến tuyên bố thành hành động.
Trước mỗi cam kết, nên đối chiếu với nhân sự, công nghệ, tài chính và năng lực quản trị hiện có. Nếu còn khoảng cách, doanh nghiệp cần xác định kế hoạch nâng năng lực thay vì chỉ nâng mức độ của câu tuyên bố.
Câu hỏi thường gặp
Một số khái niệm liên quan đến triết lý kinh doanh dễ bị sử dụng lẫn lộn hoặc hiểu quá rộng. Hai câu hỏi dưới đây giúp làm rõ những điểm thường gặp.
Triết lý kinh doanh có phải là slogan không?
Không. Slogan là thông điệp ngắn thường được sử dụng để khách hàng ghi nhớ thương hiệu, còn triết lý kinh doanh là hệ niềm tin và nguyên tắc định hướng cách doanh nghiệp ra quyết định. Một slogan có thể phản ánh một phần triết lý, nhưng chỉ riêng câu slogan chưa đủ để cho biết doanh nghiệp sẽ hành xử như thế nào trong những tình huống thực tế.
Khi nào doanh nghiệp nên điều chỉnh triết lý kinh doanh?
Nên rà soát khi bối cảnh thay đổi lớn, như mở rộng thị trường, đổi mô hình kinh doanh hoặc khi bằng chứng cho thấy nguyên tắc không còn khớp với thực tế. Hãy chỉ điều chỉnh cách thực hiện trước; chỉ đổi nguyên tắc cốt lõi khi có lý do rõ ràng và được giải thích cho nội bộ. Chi tiết nằm ở bước 5.6.
Kết luận
Triết lý kinh doanh có giá trị khi nó giúp doanh nghiệp đưa ra những quyết định nhất quán, đặc biệt trong các tình huống phải lựa chọn giữa nhiều lợi ích. Một câu chữ hay chưa đủ; triết lý cần được chuyển thành nguyên tắc, hành vi và cách kiểm chứng trong thực tế.
Doanh nghiệp không cần sở hữu một hệ triết lý phức tạp. Có thể bắt đầu với 3–5 nguyên tắc thực sự quan trọng, thử chúng bằng những tình huống khó và sử dụng phiếu giá trị → nguyên tắc → hành vi → bằng chứng để kiểm tra mức độ triển khai.
Các ví dụ từ doanh nghiệp lớn nên được xem như nguồn tham khảo về cách xây dựng tư duy, không phải mẫu để sao chép. Triết lý phù hợp vẫn phải xuất phát từ khách hàng, mục tiêu, văn hóa và năng lực của chính tổ chức. Bạn có thể tham khảo thêm các nội dung quản trị doanh nghiệp khác tại 1Office.
Thông tin liên hệ:
Hotline: 083 483 8888
Facebook: https://www.facebook.com/1officevn/