

 12/10/2026
 83533 lượt xem

Tóm tắt nhanh
Tùy vào thông tin sẵn có trên báo giá hoặc đơn hàng, doanh nghiệp có thể áp dụng các cách tính phần trăm giảm giá dưới đây để xác định doanh thu thực thu, tiền giảm và quy đổi các chương trình khuyến mại:
| Nội dung | Công thức / Cách tính |
| Tiền được giảm | Giá gốc × d/100 |
| Giá sau giảm | Giá gốc × (1 − d/100) |
| Tỷ lệ giảm (%) | (Giá gốc − Giá sau giảm) ÷ Giá gốc × 100 |
| Tìm giá gốc | Giá sau giảm ÷ (1 − d/100), với d < 100 |
| Giảm giá nhiều lần | Giá gốc × (1 − a/100) × (1 − b/100) |
| Giảm theo tỷ lệ có giới hạn tiền | Tiền giảm thực tế = MIN(Tiền giảm theo tỷ lệ, Mức giảm tối đa) |
| Mua m tặng n sản phẩm cùng giá | Tỷ lệ giảm tương đương = n ÷ (m + n) × 100% |
Những điểm cần nhớ:
- Không cộng dồn các tỷ lệ khi giảm giá nhiều lần; đợt giảm sau luôn tính trên giá còn lại của đợt trước.
- Thống nhất rõ thứ tự áp dụng giữa voucher tiền mặt và phần trăm chiết khấu vì đổi thứ tự sẽ làm thay đổi số tiền thực thu.
- Đồng nhất định dạng ô trong Excel (dạng % hay số nguyên) trước khi nhân công thức để tránh kết quả bị âm hoặc sai lệch 100 lần.
- Quy đổi chính xác tỷ lệ của chương trình tặng kèm để không tính sai giá vốn (“Mua 1 tặng 1” là giảm 50%, nhưng “Mua 2 tặng 1” thực chất là giảm 33,33%).
- Khi triển khai khuyến mại giảm giá, doanh nghiệp cần kiểm tra mức giảm tối đa, điều kiện áp dụng và thủ tục liên quan theo quy định hiện hành.
Giới thiệu
Doanh số tăng mạnh sau chiến dịch kích cầu, nhưng lợi nhuận thực tế lại không đạt kỳ vọng. Một trong những nguyên nhân có thể đến từ việc tính sai tỷ lệ chiết khấu. Chẳng hạn, giảm giá liên tiếp 10% và 20% không tương đương giảm 30%, mà chỉ giảm tổng cộng 28% trên giá gốc.
Với hàng nghìn đơn hàng, chênh lệch nhỏ này có thể làm giảm đáng kể biên lợi nhuận. Rủi ro càng lớn khi nhân viên áp dụng sai thứ tự giữa voucher tiền mặt và giảm giá theo phần trăm, hoặc tính chưa đúng ưu đãi như “Mua 2 tặng 1”.
Vì vậy, kiểm soát chiết khấu không chỉ là tính đúng mức giảm giá, mà còn là bảo vệ lợi nhuận của doanh nghiệp. Bài viết sẽ hướng dẫn các cách tính phần trăm giảm giá, thiết lập hàm tự động và những điểm cần kiểm tra để hạn chế sai sót khi triển khai chương trình khuyến mãi.
1. Cách tính phần trăm giảm giá nhanh và chính xác
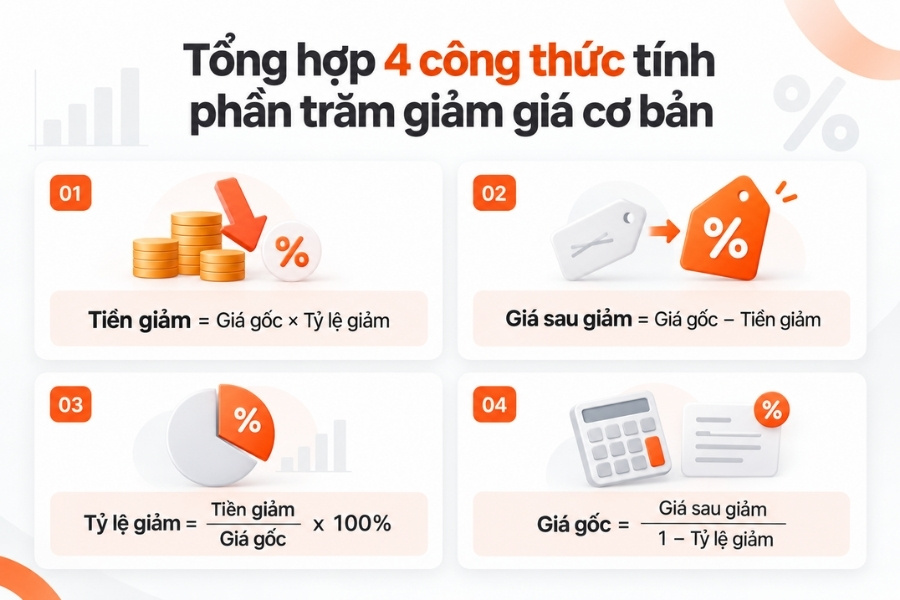
Để tính giá sau giảm, lấy giá gốc nhân với tỷ lệ còn phải trả. Để tính số tiền được giảm, lấy giá gốc nhân với tỷ lệ giảm. Tùy thông tin đã biết, bạn có thể áp dụng công thức tương ứng để tìm giá gốc, giá sau giảm hoặc tỷ lệ giảm giá.
| Thông tin đã biết | Cần tính | Công thức |
| Giá gốc và mức giảm d% | Tiền được giảm | Giá gốc × d/100 |
| Giá gốc và mức giảm d% | Giá sau giảm | Giá gốc × (1 − d/100) |
| Giá gốc và giá sau giảm | Tỷ lệ giảm (%) | (Giá gốc − Giá sau giảm) ÷ Giá gốc × 100 |
| Giá sau giảm và mức giảm d% | Giá gốc | Giá sau giảm ÷ (1 − d/100) |
Lưu ý về cách dùng tỷ lệ: Trong các công thức có d/100, d là số phần trăm. Chẳng hạn, giảm 20% thì d = 20. Nếu chuyển tỷ lệ sang dạng thập phân, 20% tương ứng 0,2 và không cần chia thêm cho 100.
1.1. Tính tiền giảm và giá phải trả khi biết giá gốc, mức giảm
Khi biết giá gốc và tỷ lệ giảm, bạn có thể tính số tiền tiết kiệm và số tiền cần thanh toán. Hai giá trị này khác nhau: sản phẩm giá 1.000.000 đồng giảm 20% sẽ được giảm 200.000 đồng, còn số tiền phải trả là 800.000 đồng.
Có 2 cách tính phần trăm giảm giá như sau:
Cách 1: Nhân với tỷ lệ còn lại
Giá sau giảm = Giá gốc × (1 − d/100)
Ví dụ, sản phẩm có giá gốc 1.000.000 đồng, giảm 20%:
1.000.000 × (1 − 20/100) = 1.000.000 × 0,8 = 800.000 đồng.
Cách 2: Tính tiền giảm trước
Tiền được giảm = Giá gốc × d/100
Giá sau giảm = Giá gốc − Tiền được giảm
Với sản phẩm trên:
- Tiền giảm: 1.000.000 × 20/100 = 200.000 đồng.
- Giá phải trả: 1.000.000 − 200.000 = 800.000 đồng.
Cách thứ hai phù hợp khi bạn cần biết cả số tiền tiết kiệm và giá thanh toán, đồng thời thuận tiện để đối chiếu từng bước tính.
Một số mốc tính nhẩm dễ nhớ:
- Giảm 5%: Tính tiền giảm 10% rồi chia đôi.
- Giảm 15%: Cộng tiền giảm 10% và 5%, cùng tính trên giá gốc.
- Giảm 25%: Tiền giảm bằng một phần tư giá gốc.
- Giảm 50%: Giá phải trả bằng một nửa giá gốc.
Lưu ý: Giảm 10% rồi giảm tiếp 5% trên giá đã giảm không tương đương với giảm tổng cộng 15% trên giá gốc.
1.2. Tính phần trăm giảm khi biết giá gốc và giá sau giảm
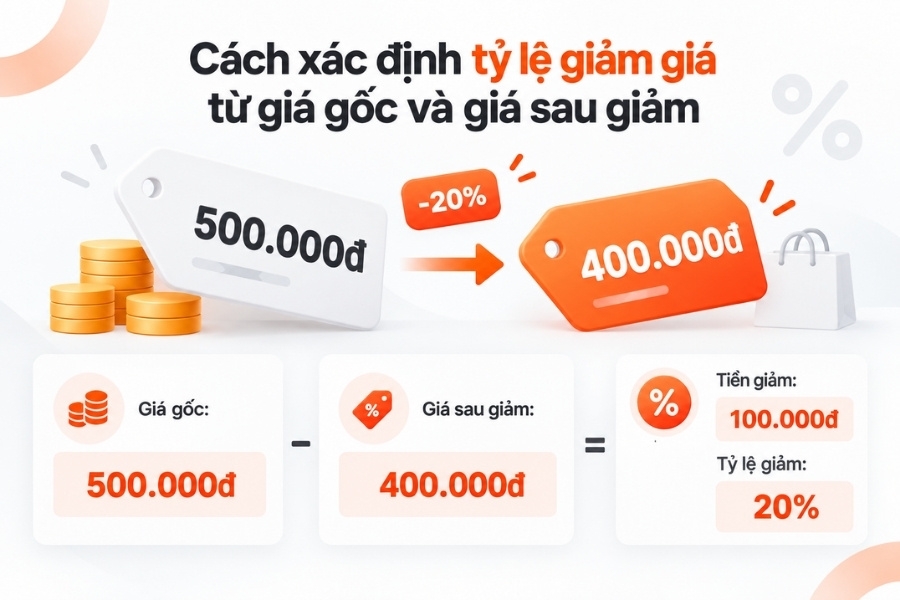
Để tính phần trăm giảm giá, trước tiên lấy giá gốc trừ giá sau giảm để xác định số tiền được giảm. Sau đó, lấy số tiền này chia cho giá gốc và nhân với 100%.
Công thức:
Tỷ lệ giảm (%) = (Giá gốc − Giá sau giảm) ÷ Giá gốc × 100
Ví dụ, một chiếc áo có giá gốc 500.000 đồng, sau giảm còn 400.000 đồng:
- Tiền giảm: 500.000 − 400.000 = 100.000 đồng.
- Tỷ lệ giảm: 100.000 ÷ 500.000 × 100 = 20%.
Lưu ý: Khi tính tỷ lệ giảm, bạn cần lấy số tiền được giảm chia cho giá gốc. Trong ví dụ trên, nếu chia 100.000 cho 400.000 đồng (giá sau giảm), kết quả là 25% và không phản ánh đúng mức giảm so với giá ban đầu.
Công thức áp dụng khi giá gốc > 0. Nếu giá sau giảm cao hơn giá gốc, sản phẩm đã tăng giá chứ không phải giảm giá.
1.3. Tính giá gốc khi biết giá sau giảm và tỷ lệ giảm
Khi biết giá sau giảm và mức giảm giá, bạn có thể tính ngược giá gốc bằng cách lấy giá sau giảm chia cho tỷ lệ giá còn lại.
Giá gốc = Giá sau giảm ÷ (1 − d/100)
Ví dụ, sản phẩm giảm 20% và có giá sau giảm là 800.000 đồng. Giá gốc được tính như sau:
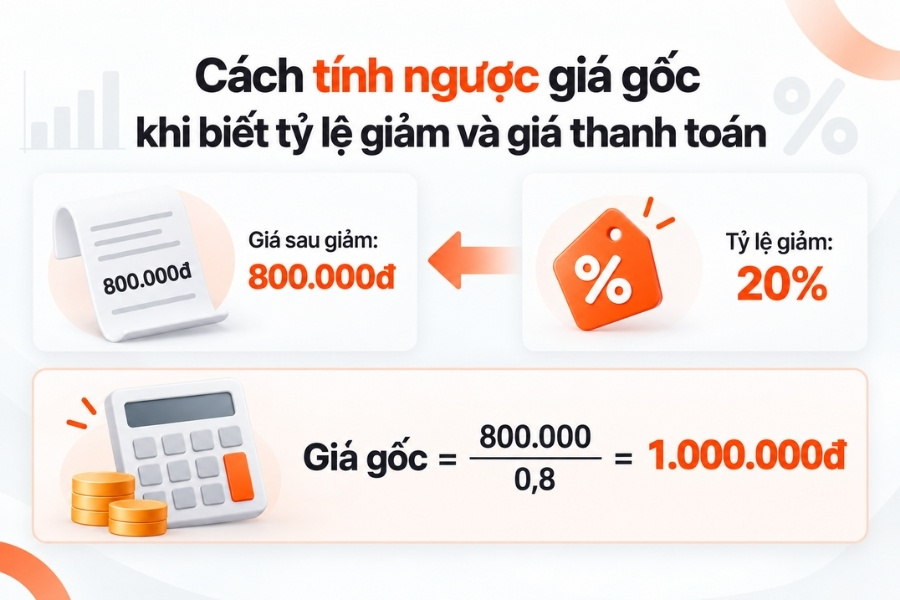
800.000 ÷ (1 − 20/100) = 800.000 ÷ 0,8 = 1.000.000 đồng.
Lưu ý: Không thể tìm giá gốc bằng cách cộng 20% vào 800.000 đồng, vì mức giảm 20% được tính trên giá gốc, không phải giá sau giảm. Bạn cần chia giá sau giảm cho tỷ lệ còn lại để xác định giá ban đầu.
Bảng dưới đây minh họa cách tìm giá gốc khi giá sau giảm là 800.000 đồng:
| Giá sau giảm | Mức giảm | Phép tính tìm giá gốc | Giá gốc |
| 800.000 đồng | 10% | 800.000 ÷ 0,9 | Khoảng 888.889 đồng |
| 800.000 đồng | 20% | 800.000 ÷ 0,8 | 1.000.000 đồng |
| 800.000 đồng | 25% | 800.000 ÷ 0,75 | Khoảng 1.066.667 đồng |
| 800.000 đồng | 50% | 800.000 ÷ 0,5 | 1.600.000 đồng |
Các kết quả gần đúng trong bảng được làm tròn đến đồng. Với mức giảm 100%, giá sau giảm bằng 0 nên không thể dùng công thức này để tính ngược giá gốc.
1.4. Bảng tra mức giảm và ví dụ giá thanh toán
Bảng tra dưới đây cho biết số tiền được giảm và số tiền phải trả tương ứng với từng mức chiết khấu trên giá gốc 1.000.000 đồng.
Bảng mức giảm phổ biến trên giá gốc 1.000.000 đồng
| Mức giảm | Tiền được giảm | Giá sau giảm | Hệ số giá còn lại |
| 5% | 50.000 đồng | 950.000 đồng | 0,95 |
| 10% | 100.000 đồng | 900.000 đồng | 0,90 |
| 15% | 150.000 đồng | 850.000 đồng | 0,85 |
| 20% | 200.000 đồng | 800.000 đồng | 0,80 |
| 25% | 250.000 đồng | 750.000 đồng | 0,75 |
| 30% | 300.000 đồng | 700.000 đồng | 0,70 |
| 35% | 350.000 đồng | 650.000 đồng | 0,65 |
| 40% | 400.000 đồng | 600.000 đồng | 0,60 |
| 45% | 450.000 đồng | 550.000 đồng | 0,55 |
| 50% | 500.000 đồng | 500.000 đồng | 0,50 |
| 60% | 600.000 đồng | 400.000 đồng | 0,40 |
| 70% | 700.000 đồng | 300.000 đồng | 0,30 |
| 80% | 800.000 đồng | 200.000 đồng | 0,20 |
| 90% | 900.000 đồng | 100.000 đồng | 0,10 |
| 99% | 990.000 đồng | 10.000 đồng | 0,01 |
Ví dụ tính giá sau giảm với các mức giá phổ biến
Bảng dưới đây minh họa cách tính tiền giảm và giá còn lại với một số mức giá, tỷ lệ giảm khác nhau.
| Giá gốc và mức giảm | Tiền được giảm | Giá sau giảm |
| 120.000 đồng giảm 20% | 24.000 đồng | 96.000 đồng |
| 300.000 đồng giảm 10% | 30.000 đồng | 270.000 đồng |
| 300.000 đồng giảm 10% | 30.000 đồng | 270.000 đồng |
| 500.000 đồng giảm 30% | 150.000 đồng | 350.000 đồng |
| 799.000 đồng giảm 40% | 319.600 đồng | 479.400 đồng |
Để áp dụng cách tính phần trăm giảm giá, trước tiên hãy xác định thông tin đã biết:
- Giá gốc
- Giá sau giảm
- Tỷ lệ giảm
Sau đó, bạn hãy chọn công thức phù hợp để tính tiền tiết kiệm, giá thanh toán hoặc giá gốc. Với các mức giảm phổ biến như 10%, 20% và 50%, bạn cũng có thể nhân nhanh với hệ số còn lại để tính nhanh hơn.
2. Phần trăm giảm giá là gì? Phân biệt tỷ lệ giảm, tiền giảm và giá sau giảm
Phần trăm giảm giá cho biết số tiền được giảm chiếm bao nhiêu phần trăm so với giá gốc. Để xác định số tiền tiết kiệm và giá cần thanh toán, bạn cần phân biệt ba thông tin: tỷ lệ giảm, tiền được giảm và giá sau giảm.
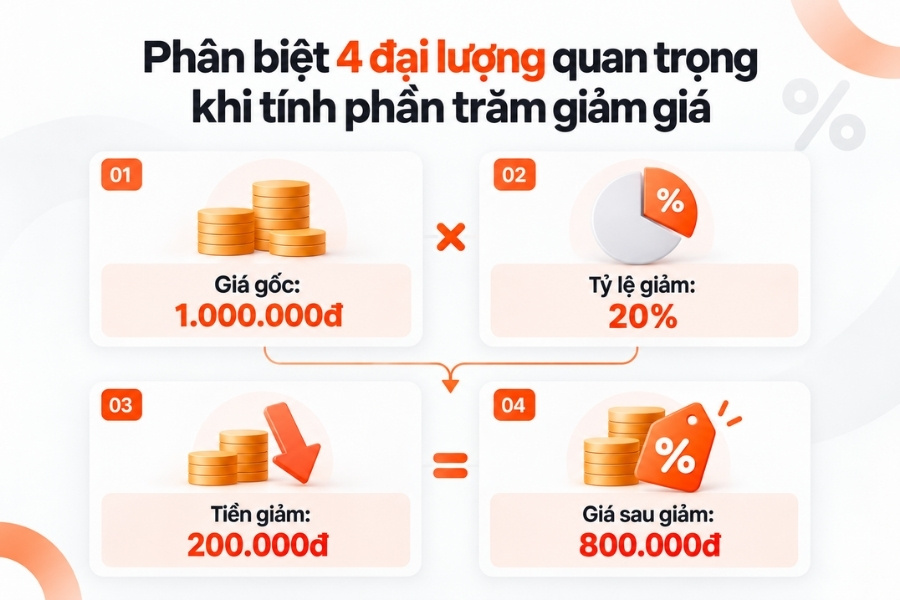
Ví dụ, sản phẩm giá 1.000.000 đồng giảm 20% sẽ có số tiền được giảm là 200.000 đồng và giá sau giảm là 800.000 đồng.
2.1. Phân biệt các đại lượng khi tính giảm giá
Bốn đại lượng dưới đây giúp bạn xác định đúng số tiền được giảm và giá phải trả.
| Đại lượng | Ý nghĩa | Ví dụ |
| Giá gốc | Giá ban đầu dùng để tính mức giảm | 1.000.000 đồng |
| Tỷ lệ giảm | Phần trăm giảm so với giá gốc | 20% |
| Tiền được giảm | Số tiền được trừ khỏi giá gốc | 200.000 đồng |
| Giá sau giảm | Giá sản phẩm sau khi trừ tiền giảm | 800.000 đồng |
Lưu ý: Giá sau giảm chưa chắc là tổng tiền cần thanh toán. Nếu đơn hàng có phí vận chuyển hoặc các khoản thu thêm, tổng tiền sẽ được tính theo điều kiện áp dụng. Các ưu đãi khác cũng cần được xem xét riêng.
2.2. Khi nào áp dụng phần trăm giảm giá và cần kiểm tra gì?
Phần trăm giảm giá thường được áp dụng trong các chương trình khuyến mãi theo mùa, tri ân khách hàng, xả hàng tồn kho hoặc ưu đãi theo giá trị đơn hàng. Trước khi tính mức giảm, bạn nên kiểm tra các điều kiện sau:
- Phạm vi áp dụng: Mức giảm áp dụng cho từng sản phẩm hay toàn bộ đơn hàng?
- Giá làm căn cứ: Tỷ lệ giảm được tính trên mức giá nào?
- Điều kiện đơn hàng: Có yêu cầu giá trị đơn hàng tối thiểu hoặc loại trừ sản phẩm nào không?
- Giới hạn ưu đãi: Chương trình có quy định mức giảm tối đa, thời hạn áp dụng hoặc điều kiện kết hợp với ưu đãi khác không?
Với doanh nghiệp, tính đúng mức giảm giá còn hỗ trợ theo dõi hiệu quả bán hàng và các chỉ số KPI. Tuy nhiên, để đánh giá một chương trình khuyến mãi có hiệu quả hay không, cần đối chiếu kết quả thực tế với mục tiêu đã đặt ra.
Tìm hiểu thêm:
- Cách tính chiết khấu phần trăm sản phẩm – 3 yếu tố doanh nghiệp cần chú ý khi xác định chiết khấu.
- Hạch toán chiết khấu thương mại là gì? Cách hạch toán như thế nào?
3. Cách tính giảm giá nhiều lần: Vì sao không cộng trực tiếp các tỷ lệ?
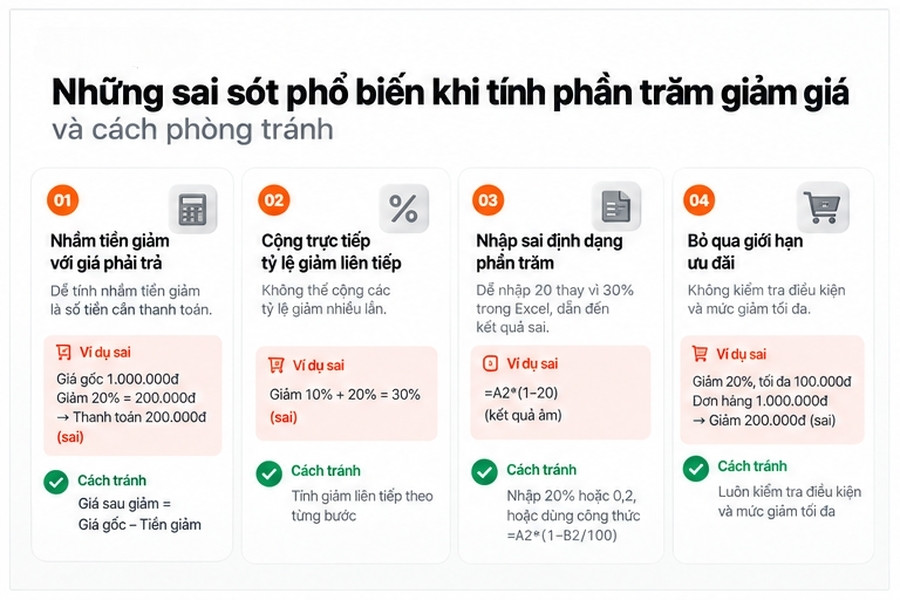
Khi một sản phẩm được giảm giá nhiều lần liên tiếp, tỷ lệ giảm sau được tính trên giá đã giảm của lần trước. Vì vậy, bạn không thể cộng trực tiếp các tỷ lệ để xác định tổng mức giảm.
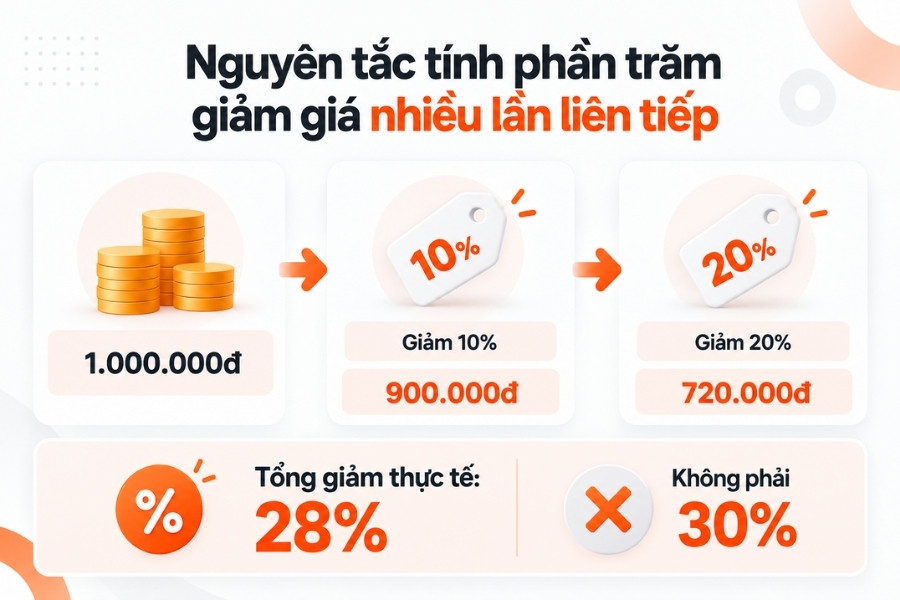
Ví dụ, sản phẩm giảm 10% rồi giảm thêm 20% sẽ có tổng mức giảm là 28%, không phải 30%. Nguyên nhân là mức giảm 20% được tính trên giá đã giảm 10%.
3.1. Công thức tính giá khi giảm nhiều lần
Để tính giá cuối cùng, bạn lần lượt nhân giá gốc với tỷ lệ còn phải trả sau mỗi lần giảm.
Giá cuối = Giá gốc × (1 − a/100) × (1 − b/100)
Trong đó, a và b là tỷ lệ giảm của lần thứ nhất và lần thứ hai.
Tổng mức giảm được tính theo công thức:
Tổng mức giảm (%) = [1 − (1 − a/100) × (1 − b/100)] × 100
Nếu có từ ba lần giảm trở lên, tiếp tục nhân thêm hệ số còn lại của từng lần giảm.
Ví dụ, sản phẩm giảm lần lượt 20%, 30% và 50%:
0,8 × 0,7 × 0,5 = 0,28
Giá cuối cùng bằng 28% giá gốc, tương đương tổng mức giảm 72%.
Nếu tất cả các lần giảm đều theo tỷ lệ phần trăm, đổi thứ tự áp dụng không làm thay đổi kết quả. Tuy nhiên, khi kết hợp giảm theo phần trăm với voucher có số tiền cố định, thứ tự áp dụng có thể ảnh hưởng đến giá cuối cùng.
3.2. Ví dụ giảm 10% rồi giảm thêm 20%
Với sản phẩm có giá gốc 1.000.000 đồng, cách tính giảm giá hai lần như sau:
- Lần 1 – Giảm 10%: 1.000.000 × 10% = 100.000 đồng. Giá còn lại: 1.000.000 − 100.000 = 900.000 đồng.
- Lần 2 – Giảm thêm 20%: 900.000 × 20% = 180.000 đồng. Giá còn lại: 900.000 − 180.000 = 720.000 đồng.
Như vậy, tổng số tiền được giảm là 280.000 đồng, tương đương 28% giá gốc.
Bảng dưới đây cho thấy giá cuối cùng và tổng mức giảm khi sản phẩm được giảm 10% lần đầu, sau đó áp dụng thêm các mức giảm khác.
| Giảm lần đầu | Giảm thêm lần sau | Giá cuối từ 1.000.000 đồng | Tổng mức giảm |
| 10% | 5% | 855.000 đồng | 14,5% |
| 10% | 10% | 810.000 đồng | 19% |
| 10% | 15% | 765.000 đồng | 23,5% |
| 10% | 20% | 720.000 đồng | 28% |
| 10% | 25% | 675.000 đồng | 32,5% |
| 10% | 30% | 630.000 đồng | 37% |
| 10% | 35% | 585.000 đồng | 41,5% |
| 10% | 40% | 540.000 đồng | 46% |
| 10% | 45% | 495.000 đồng | 50,5% |
| 10% | 50% | 450.000 đồng | 55% |
| 10% | 60% | 360.000 đồng | 64% |
| 10% | 70% | 270.000 đồng | 73% |
| 10% | 80% | 180.000 đồng | 82% |
| 10% | 90% | 90.000 đồng | 91% |
| 10% | 99% | 9.000 đồng | 99,1% |
3.3. Kiểm tra điều kiện áp dụng nhiều ưu đãi cùng lúc
Trước khi tính giá sau giảm, bạn cần kiểm tra chương trình có cho phép kết hợp nhiều ưu đãi hay không, đồng thời xác định thứ tự áp dụng và giá trị dùng để tính mức giảm.
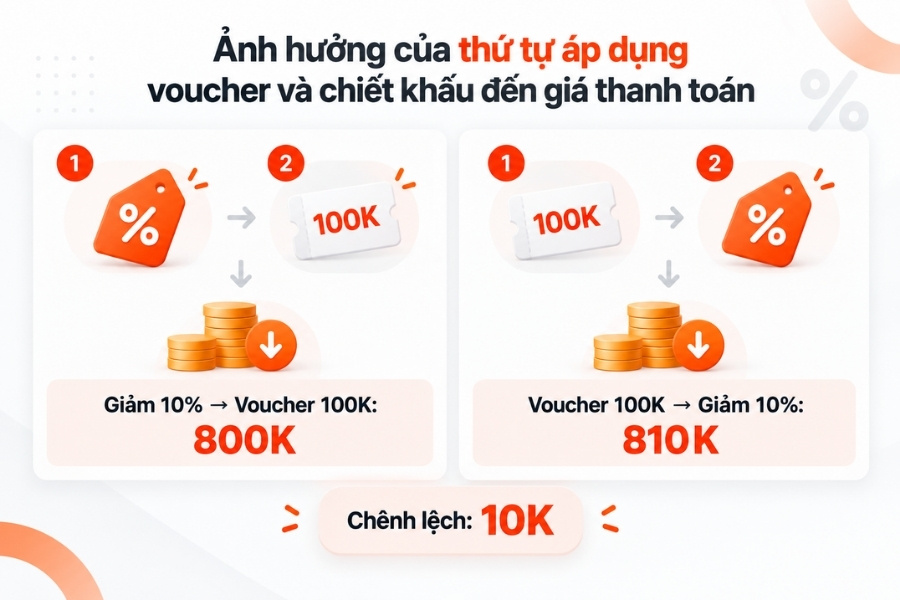
Ví dụ giả định, đơn hàng 1.000.000 đồng được giảm 10% và có thêm voucher trị giá 100.000 đồng:
| Thứ tự áp dụng | Phép tính | Giá cuối |
| Giảm 10% trước, trừ voucher sau | 1.000.000 × 0,9 − 100.000 | 800.000 đồng |
| Trừ voucher trước, giảm 10% sau | (1.000.000 − 100.000) × 0,9 | 810.000 đồng |
Hai cách áp dụng cho kết quả khác nhau vì mức giảm 10% được tính trên hai giá trị khác nhau.
Do đó, cần kiểm tra điều kiện kết hợp ưu đãi, thứ tự áp dụng và mức giảm tối đa trước khi xác định số tiền phải thanh toán.
Khi chương trình khuyến mại thiếu kiểm soát, doanh nghiệp có thể mất lợi nhuận vì chiết khấu sai, trong khi đội ngũ bán hàng mất thời gian xử lý sai lệch và đối soát dữ liệu.
1Office hỗ trợ doanh nghiệp kiểm soát chính sách ưu đãi, quản lý tập trung chương trình khuyến mại và theo dõi hiệu quả kinh doanh, để mỗi quyết định giảm giá đều nằm trong kế hoạch đã đặt ra.
Kiểm soát chiết khấu – Bảo vệ lợi nhuận cùng 1Office
4. Cách tính giảm giá có giới hạn tối đa
Một chương trình khuyến mãi có thể giới hạn số tiền được giảm hoặc tổng tỷ lệ giảm giá. Khi tính giá cuối cùng, bạn cần xác định rõ giới hạn áp dụng cho từng ưu đãi hay toàn bộ chương trình.
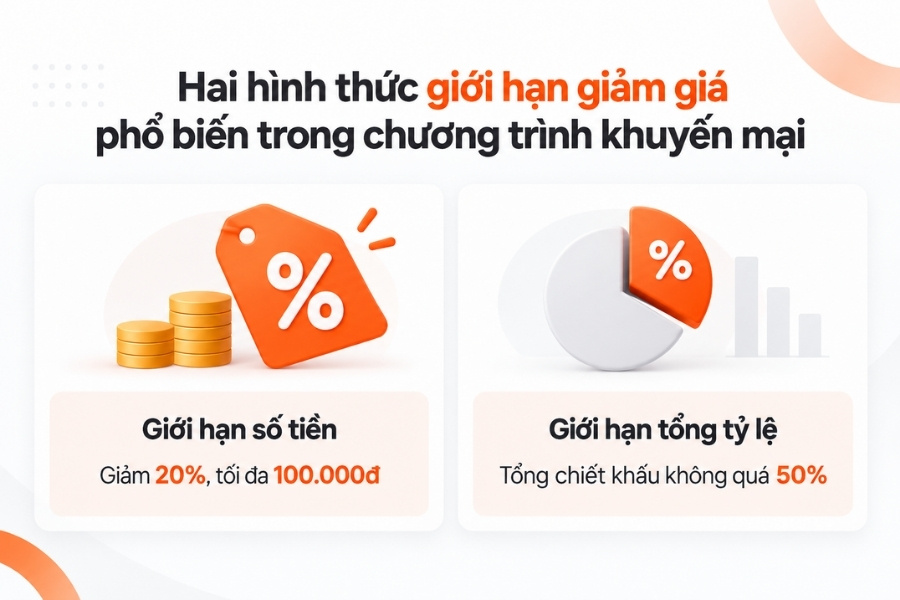
Ví dụ, ưu đãi giảm 20%, tối đa 100.000 đồng nghĩa là tiền giảm được tính theo tỷ lệ 20% nhưng không vượt quá 100.000 đồng. Tương tự, “giảm đến 50%” không có nghĩa tất cả sản phẩm đều được giảm 50%.
4.1. Cách tính giảm theo tỷ lệ nhưng giới hạn số tiền
Một chương trình khuyến mãi có thể quy định tổng mức giảm tối đa, chẳng hạn không vượt quá 50% giá gốc. Khi áp dụng nhiều ưu đãi liên tiếp, nếu tổng số tiền được giảm vượt quá giới hạn này, giá cuối cùng cần được điều chỉnh theo điều kiện chương trình.
Công thức:
Tiền giảm thực tế = MIN(Giá được áp dụng × 20%, 100.000)
Giá sau giảm = Giá được áp dụng − Tiền giảm thực tế
Ví dụ, chương trình áp dụng cho ba sản phẩm có giá lần lượt như sau:
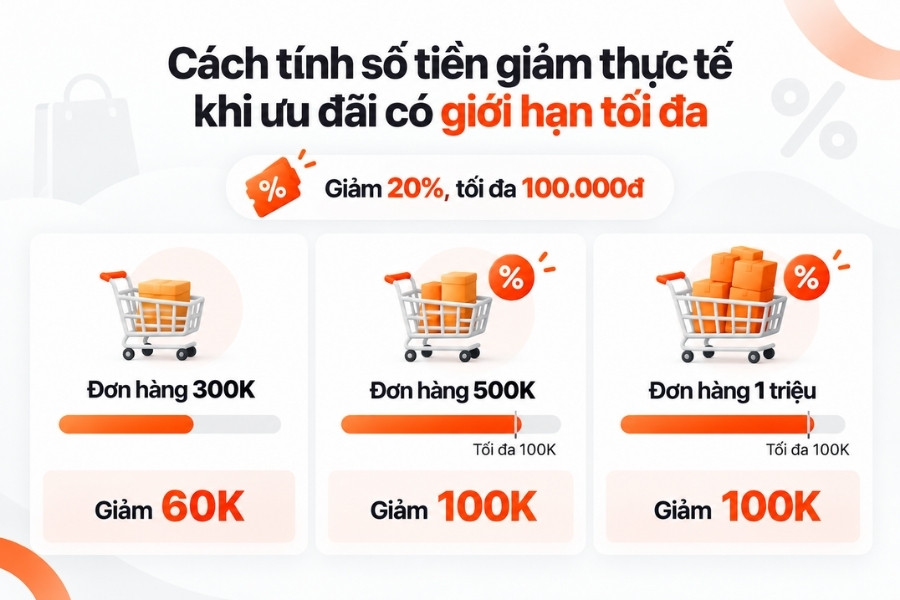
| Giá đủ điều kiện | Tiền giảm nếu không giới hạn | Tiền giảm thực tế | Giá sau giảm |
| 300.000 đồng | 60.000 đồng | 60.000 đồng | 240.000 đồng |
| 500.000 đồng | 100.000 đồng | 100.000 đồng | 400.000 đồng |
| 1.000.000 đồng | 200.000 đồng | 100.000 đồng | 900.000 đồng |
Với sản phẩm giá 1.000.000 đồng, mức giảm 20% tương ứng 200.000 đồng. Tuy nhiên, do giới hạn tối đa là 100.000 đồng, số tiền được giảm thực tế chỉ bằng 10% giá gốc.
4.2. Cách tính khi giới hạn tổng tỷ lệ giảm
Bên cạnh đó, nhiều doanh nghiệp áp dụng chương trình khuyến mãi quy định tổng số tiền được giảm không vượt quá một tỷ lệ nhất định so với giá gốc.
Khi áp dụng nhiều lần giảm giá, bạn cần tính giá sau từng lần giảm, sau đó kiểm tra tổng số tiền được giảm có vượt giới hạn chương trình hay không.
Công thức:
Mức giá tối thiểu = Giá gốc × (1 − Tỷ lệ giảm tối đa)
Giá cuối = MAX(Giá sau các lần giảm, Mức giá tối thiểu)
Ví dụ, sản phẩm có giá gốc 1.000.000 đồng và tổng mức giảm bị giới hạn ở 50%:
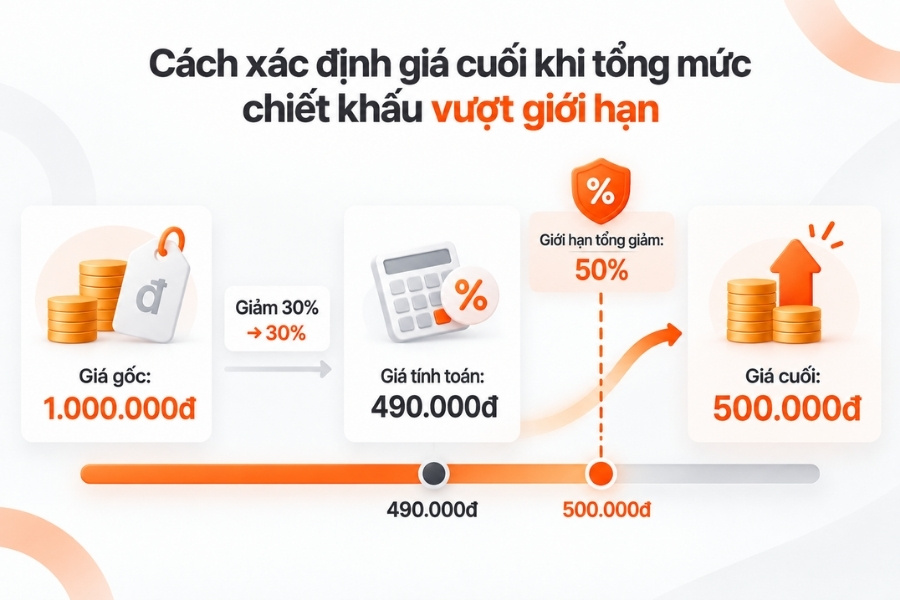
| Các lần giảm | Giá nếu không giới hạn | Giá cuối có giới hạn | Mức giảm thực tế |
| 10% rồi 20% | 720.000 đồng | 720.000 đồng | 28% |
| 30% rồi 30% | 490.000 đồng | 500.000 đồng | 50% |
| 40% rồi 30% | 420.000 đồng | 500.000 đồng | 50% |
| 50% rồi 20% | 400.000 đồng | 500.000 đồng | 50% |
Trong ví dụ trên, trường hợp giảm 10% rồi 20% vẫn nằm trong giới hạn nên giá cuối là 720.000 đồng. Với các trường hợp có tổng mức giảm vượt 50%, giá cuối được điều chỉnh để mức giảm thực tế không vượt quá giới hạn đã đặt ra.
Cách tính này chỉ áp dụng khi chương trình giới hạn tổng mức giảm trên cùng một giá gốc. Nếu giới hạn chỉ áp dụng cho một voucher, cần tính riêng khoản giảm từ voucher đó theo điều kiện chương trình.
Tham khảo: Tỷ suất lợi nhuận là gì trong kinh doanh?
4.3. Phân biệt các cách ghi ưu đãi giảm giá
Các cụm từ khuyến mãi có thể mang ý nghĩa khác nhau về tỷ lệ giảm, số tiền được giảm và điều kiện áp dụng. Bảng dưới đây giúp bạn phân biệt từng trường hợp.
| Cách ghi ưu đãi | Ý nghĩa | Ví dụ minh họa |
| Giảm đến XX% | XX% là mức giảm cao nhất trong chương trình. Mỗi sản phẩm có thể áp dụng tỷ lệ giảm khác nhau. | Chương trình giảm đến 50% có thể áp dụng mức giảm 20% cho sản phẩm A và 50% cho sản phẩm B. |
| Giảm XX%, tối đa YY đồng | Tiền giảm được tính theo tỷ lệ phần trăm nhưng không vượt quá số tiền giới hạn. | Sản phẩm giá 1.000.000 đồng giảm 20%, tối đa 100.000 đồng, nên số tiền giảm thực tế là 100.000 đồng. |
| Giảm thêm XX% | Áp dụng thêm một mức giảm bên cạnh ưu đãi hiện có, tùy điều kiện chương trình. Cần xác định tỷ lệ giảm được tính trên giá gốc hay giá đã giảm. | Sản phẩm giá 1.000.000 đồng giảm 20% còn 800.000 đồng.
Nếu giảm thêm 10% trên giá sau giảm, khách hàng được giảm tiếp 80.000 đồng. |
| Tổng mức giảm không quá XX% | Tổng số tiền giảm từ các ưu đãi thuộc phạm vi quy định không được vượt quá tỷ lệ giới hạn trên giá gốc. | Sản phẩm giá 1.000.000 đồng có giới hạn tổng mức giảm 50%, tương ứng số tiền giảm tối đa 500.000 đồng. |
5. Quy định của Nhà nước về khuyến mại giảm giá doanh nghiệp cần biết
Theo Thông tư 39/2025/TT-BCT, mức giảm giá tối đa đối với chương trình khuyến mại thông thường là 50% giá bán ngay trước thời gian khuyến mại. Một số chương trình được áp dụng mức giảm tối đa 100% hoặc không bị giới hạn mức giảm theo quy định.
Bên cạnh mức giảm, doanh nghiệp cần tuân thủ quy định về hàng hóa được khuyến mại, công bố thông tin và thủ tục thực hiện. Đặc biệt, Nghị định 239/2026/NĐ-CP, có hiệu lực từ ngày 26/6/2026, đã sửa đổi một số quy định liên quan đến hoạt động khuyến mại.
5.1. Các văn bản pháp luật điều chỉnh hoạt động khuyến mại giảm giá
Hoạt động khuyến mại giảm giá tại Việt Nam được điều chỉnh bởi Luật Thương mại và các văn bản hướng dẫn, sửa đổi liên quan. Doanh nghiệp cần xác định đúng căn cứ pháp lý trước khi xây dựng chương trình.
| Văn bản | Nội dung liên quan |
|---|---|
| Luật Thương mại 2005 | Quy định các hình thức khuyến mại, nguyên tắc áp dụng và hành vi bị cấm |
| Nghị định 81/2018/NĐ-CP | Quy định chi tiết về hoạt động khuyến mại và thủ tục thực hiện |
| Nghị định 128/2024/NĐ-CP | Sửa đổi, bổ sung một số quy định của Nghị định 81/2018/NĐ-CP |
| Thông tư 39/2025/TT-BCT | Quy định hạn mức giá trị khuyến mại và mức giảm giá tối đa, có hiệu lực từ 01/7/2025 |
| Nghị định 239/2026/NĐ-CP | Sửa đổi thủ tục khuyến mại, quy định về hàng hóa, dịch vụ và bãi bỏ một số điều khoản trước đây, có hiệu lực từ 26/6/2026 |
Đáng chú ý, Nghị định 239/2026/NĐ-CP đã bãi bỏ Điều 6 và Điều 7 Nghị định 81/2018/NĐ-CP. Khi xác định mức giảm giá tối đa, doanh nghiệp cần đối chiếu trực tiếp Điều 4 Thông tư 39/2025/TT-BCT.
5.2. Mức giảm giá tối đa khi khuyến mại là bao nhiêu?
Theo Điều 4 Thông tư 39/2025/TT-BCT, mức giảm giá tối đa được xác định theo hình thức và phạm vi chương trình khuyến mại.
| Trường hợp | Mức giảm giá tối đa |
|---|---|
| Khuyến mại thông thường | 50% |
| Chương trình khuyến mại tập trung theo quy định | 100% |
| Hoạt động khuyến mại thuộc chương trình xúc tiến thương mại do cơ quan có thẩm quyền cấp trung ương quyết định | 100% |
| Hàng hóa, dịch vụ thực hiện chính sách bình ổn giá của Nhà nước | Không áp dụng hạn mức giảm giá tối đa |
| Hàng thực phẩm tươi sống | Không áp dụng hạn mức giảm giá tối đa |
| Hàng hóa, dịch vụ trong trường hợp doanh nghiệp phá sản, giải thể, thay đổi địa điểm hoặc ngành nghề kinh doanh | Không áp dụng hạn mức giảm giá tối đa |
Ví dụ: Sản phẩm có giá bán ngay trước thời gian khuyến mại là 1.000.000 đồng. Với chương trình thông thường, mức giảm tối đa là 500.000 đồng, tương ứng giá bán sau giảm thấp nhất là 500.000 đồng.
Khi áp dụng nhiều hình thức ưu đãi như giảm phần trăm, voucher hoặc giảm giá theo nhiều bước, doanh nghiệp cần kiểm tra mức giảm thực tế và quy định áp dụng cho từng hình thức khuyến mại.
Nếu sử dụng Excel để kiểm tra nhanh tỷ lệ giảm tại ô B2, có thể dùng công thức:
=IF(B2>50%,”Vượt 50% – cần kiểm tra”,”Trong giới hạn”)
Công thức chỉ áp dụng để kiểm tra ngưỡng 50% của chương trình thông thường, chưa xét các trường hợp đặc biệt hoặc ngoại lệ.
5.3. Khuyến mại giảm giá có phải thông báo với Sở Công Thương không?
Không bắt buộc thực hiện thủ tục thông báo đối với hình thức khuyến mại bằng cách bán hàng, cung ứng dịch vụ với giá thấp hơn giá trước đó theo Điều 10 Nghị định 81/2018/NĐ-CP.
Căn cứ điểm a khoản 2 Điều 17 Nghị định 81/2018/NĐ-CP, được sửa đổi bởi Nghị định 239/2026/NĐ-CP, hình thức này thuộc nhóm được miễn thủ tục thông báo hoạt động khuyến mại.
Tuy nhiên, doanh nghiệp vẫn cần công bố đầy đủ thông tin chương trình và nên lưu hồ sơ nội bộ, bao gồm:
- Thời gian áp dụng
- Danh mục sản phẩm
- Mức giảm
- Điều kiện khuyến mại
- Quyết định phê duyệt
Ngoài ra, Nghị định 239/2026/NĐ-CP đã bãi bỏ khoản 5 Điều 10 Nghị định 81/2018/NĐ-CP, qua đó bãi bỏ quy định giới hạn tổng thời gian khuyến mại giảm giá không quá 120 ngày/năm đối với một nhãn hiệu hàng hóa, dịch vụ.
Trường hợp chương trình kết hợp thêm hình thức khuyến mại khác, doanh nghiệp cần kiểm tra thủ tục tương ứng với từng hình thức.
5.4. Những hàng hóa, dịch vụ và hành vi bị cấm khuyến mại
Theo Điều 5 Nghị định 81/2018/NĐ-CP, được sửa đổi bởi Nghị định 239/2026/NĐ-CP, một số hàng hóa, dịch vụ không được khuyến mại hoặc sử dụng để khuyến mại, bao gồm:
- Rượu, xổ số, thuốc lá và sữa thay thế sữa mẹ.
- Thuốc kê đơn, trừ trường hợp khuyến mại cho thương nhân kinh doanh thuốc.
- Dịch vụ khám, chữa bệnh của cơ sở y tế công lập.
- Dịch vụ giáo dục của cơ sở công lập, cơ sở giáo dục nghề nghiệp công lập.
- Hàng hóa, dịch vụ bị cấm lưu hành hoặc cấm khuyến mại theo quy định pháp luật.
Bên cạnh đó, Điều 100 Luật Thương mại 2005 nghiêm cấm các hành vi khuyến mại thiếu trung thực, gây hiểu lầm cho khách hàng, không thực hiện đúng cam kết hoặc giảm giá vượt mức tối đa được phép.
Vì vậy, khi truyền thông các thông điệp như “Giảm đến 50%”, doanh nghiệp cần công bố rõ sản phẩm áp dụng, mức giảm, điều kiện và thời gian khuyến mại để tránh gây hiểu lầm.
5.5. Checklist kiểm tra pháp lý trước khi triển khai chương trình giảm giá
Trước khi công bố chương trình khuyến mại, doanh nghiệp nên rà soát các nội dung sau:
- Xác định giá bán ngay trước thời gian khuyến mại để làm căn cứ tính mức giảm.
- Kiểm tra chương trình thuộc ngưỡng giảm tối đa 50%, 100% hay trường hợp không áp dụng hạn mức.
- Rà soát danh mục hàng hóa, dịch vụ được phép khuyến mại.
- Xác định thủ tục thông báo hoặc đăng ký nếu chương trình có nhiều hình thức khuyến mại.
- Công bố rõ thời gian, phạm vi, sản phẩm và điều kiện áp dụng.
- Kiểm tra nội dung truyền thông, tránh gây hiểu lầm về giá gốc và mức giảm.
- Lưu hồ sơ chương trình để phục vụ đối soát, hạch toán và giải trình.
Kiểm tra hiệu lực các văn bản pháp luật trước khi triển khai.
Lưu ý: Nội dung pháp lý được tổng hợp theo các văn bản có hiệu lực đến ngày 09/10/2026. Với chương trình có cơ chế ưu đãi phức tạp hoặc trường hợp áp dụng đặc thù, doanh nghiệp cần kiểm tra văn bản gốc và xác nhận căn cứ pháp lý phù hợp.
6. Cách tính phần trăm giảm giá trong Excel và Google Sheets
Excel và Google Sheets cho phép tính tự động tiền giảm, giá sau giảm và tỷ lệ giảm giá bằng công thức. Tuy nhiên, bạn cần nhập đúng tỷ lệ phần trăm để tránh sai kết quả.
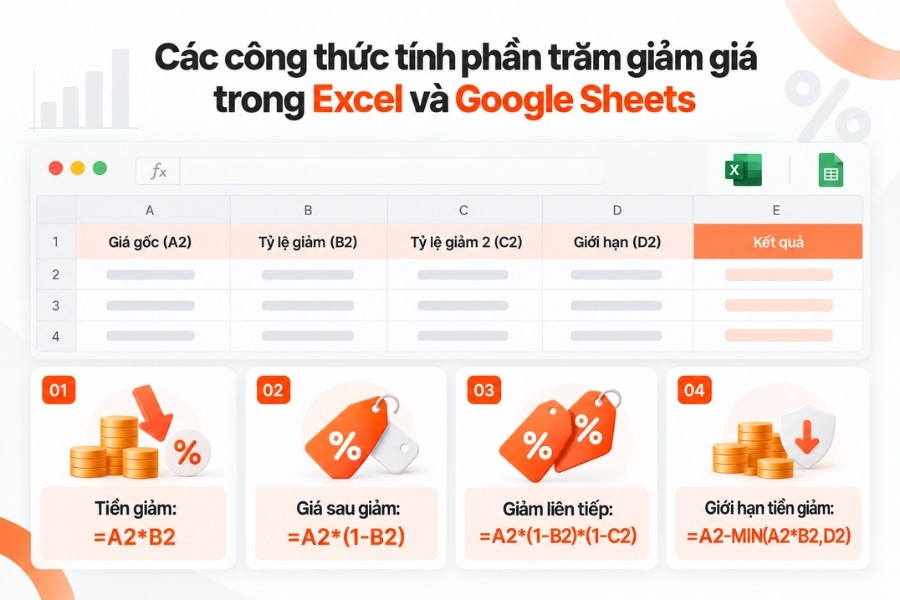
Ví dụ, 20% có thể được nhập dưới dạng 20% hoặc 0,2. Nếu nhập số 20, công thức phải chia thêm cho 100. Các công thức dưới đây sử dụng A2 làm ô chứa giá gốc và B2 làm ô chứa tỷ lệ giảm.
6.1. Chọn công thức theo cách nhập tỷ lệ giảm
Tùy giá trị nhập vào ô B2, bạn cần sử dụng công thức tương ứng để tính tiền giảm và giá sau giảm.
Giả sử A2 chứa giá gốc 1.000.000 đồng, B2 chứa mức giảm 20%.
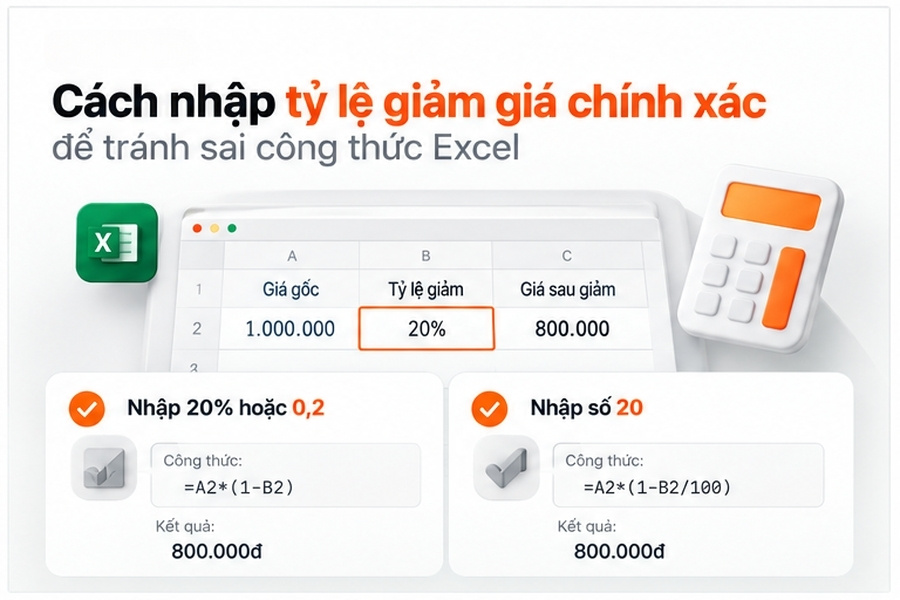
| Giá trị nhập vào B2 | Công thức tính tiền giảm | Công thức tính giá sau giảm |
| 20% | =A2*B2 | =A2*(1-B2) |
| 0,2 (tương đương 20%) | =A2*B2 | =A2*(1-B2) |
| 20 (nghĩa là giảm 20%) | =A2*B2/100 | =A2*(1-B2/100) |
Cả ba cách nhập đều cho kết quả tiền giảm 200.000 đồng, giá sau giảm 800.000 đồng nếu sử dụng đúng công thức.
Trong Excel và Google Sheets, giá trị 20% được lưu dưới dạng số 0,2. Nếu tiếp tục chia cho 100, kết quả sẽ sai. Ngược lại, nếu nhập số 20 rồi dùng công thức =A2*(1-B2), giá sau giảm sẽ thành số âm.
Để tránh nhầm lẫn, bạn nên thống nhất cách nhập dữ liệu cho cả cột tỷ lệ giảm. Các công thức ở những mục tiếp theo sử dụng định dạng phần trăm, chẳng hạn B2 = 20%.
6.2. Công thức tính tiền giảm, giá sau giảm và tỷ lệ giảm
Sau khi thống nhất cách nhập tỷ lệ, bạn có thể sử dụng các công thức dưới đây để tính toán tự động trong bảng tính.
| Nhu cầu | Dữ liệu đầu vào | Công thức |
| Tính tiền giảm | A2: giá gốc; B2: tỷ lệ giảm | =A2*B2 |
| Tính giá sau giảm | A2: giá gốc; B2: tỷ lệ giảm | =A2*(1-B2) |
| Tính tỷ lệ giảm | A2: giá gốc; C2: giá sau giảm | =(A2-C2)/A2 |
| Tìm giá gốc | C2: giá sau giảm; B2: tỷ lệ giảm | =C2/(1-B2) |
Với công thức tính tỷ lệ giảm, hãy định dạng ô kết quả theo kiểu Percentage (%) để hiển thị 20% thay vì 0,2. Không nhân thêm 100 nếu đã sử dụng định dạng phần trăm.
Trước khi áp dụng công thức, cần kiểm tra hai điều kiện:
- Giá gốc tại A2 phải lớn hơn 0 khi tính tỷ lệ giảm.
- Tỷ lệ giảm tại B2 phải nhỏ hơn 100% khi tính ngược giá gốc.
6.3. Công thức tính giảm liên tiếp, giới hạn giảm và điều kiện IF
Khi chương trình có nhiều lần giảm hoặc áp dụng các điều kiện khác nhau theo giá trị đơn hàng, bạn có thể kết hợp các hàm tính toán và hàm IF để tự động xác định giá cuối cùng.
Giả sử A2 chứa giá gốc, B2 và C2 chứa tỷ lệ giảm, D2 chứa giới hạn tiền giảm hoặc tỷ lệ giảm tối đa tùy trường hợp.
| Tình huống | Công thức tính giá sau giảm |
| Giảm B2 rồi giảm tiếp C2 | =A2*(1-B2)*(1-C2) |
| Giảm B2, tiền giảm tối đa là D2 | =A2-MIN(A2*B2,D2) |
| Giảm B2 rồi C2, tổng mức giảm không vượt D2 | =MAX(A2*(1-B2)*(1-C2),A2*(1-D2)) |
| Chỉ giảm B2 nếu giá gốc trên 500.000 đồng | =IF(A2>500000,A2*(1-B2),A2) |
Cần lưu ý cách nhập D2:
- Với giới hạn tiền giảm, D2 là số tiền, ví dụ 100000.
- Với giới hạn tổng tỷ lệ giảm, D2 là tỷ lệ phần trăm, ví dụ 50%.
Nếu muốn tính riêng số tiền giảm khi giá gốc trên 500.000 đồng, sử dụng công thức:
=IF(A2>500000,A2*B2,0)
Ví dụ tính tiền giảm theo giá trị đơn hàng
Giả sử doanh nghiệp áp dụng các mức giảm sau:
- Dưới 200.000 đồng: không giảm.
- Từ 200.000 đến 500.000 đồng: giảm 5%.
- Trên 500.000 đến 1.000.000 đồng: giảm 10%.
- Trên 1.000.000 đồng: giảm 15%.
Để Excel hoặc Google Sheets tự xác định mức giảm, nhập công thức sau vào ô tính tiền giảm:
=IF(A2>1000000,A2*15%,IF(A2>500000,A2*10%,IF(A2>=200000,A2*5%,0)))
Sau đó, nếu tiền giảm được tính ở ô E2, giá phải trả được xác định bằng công thức:
=A2-E2
Bạn nên kiểm tra kết quả tại các mốc 200.000, 500.000 và 1.000.000 đồng để bảo đảm các điều kiện được áp dụng đúng.
Khi cần quản lý nhiều chương trình ưu đãi trên cùng một hệ thống, doanh nghiệp có thể tham khảo 15 phần mềm quản lý bán hàng tiện dụng, tiết kiệm chi phí để tìm hiểu các lựa chọn phù hợp. Việc triển khai công thức tự động vẫn cần căn cứ vào tính năng thực tế của từng công cụ.
6.4. Kiểm tra định dạng phần trăm, đơn vị tiền và cách làm tròn
Sau khi nhập công thức, hãy kiểm tra định dạng dữ liệu và thử các trường hợp khác nhau để hạn chế sai sót khi áp dụng cho toàn bộ bảng tính.
- Định dạng tiền: Sử dụng kiểu tiền tệ hoặc định dạng số có dấu phân tách hàng nghìn để dễ đọc.
- Định dạng tỷ lệ: Chọn Percentage (%) nếu kết quả là số thập phân, chẳng hạn 0,2 tương ứng 20%.
- Đơn vị tính: Thống nhất sử dụng đồng hoặc nghìn đồng trong toàn bộ bảng.
- Làm tròn kết quả: Dùng =ROUND(C2,0) nếu cần làm tròn giá trị tại C2 đến đơn vị đồng.
- Kiểm tra điều kiện: Thử một trường hợp giảm giá thông thường, một trường hợp không đủ điều kiện và một trường hợp chạm giới hạn giảm.
Tìm hiểu thêm: Upsell và Cross sell: Nghệ thuật tăng doanh thu cho doanh nghiệp
Excel và Google Sheets phù hợp để tính toán giảm giá, nhưng khi doanh nghiệp triển khai nhiều chương trình khuyến mại, việc cập nhật công thức, kiểm tra điều kiện và đối soát dữ liệu thủ công dễ khiến đội ngũ mất thời gian, thậm chí áp dụng sai mức chiết khấu.
Những sai sót nhỏ trong khâu tính giá có thể ảnh hưởng trực tiếp đến lợi nhuận và trải nghiệm khách hàng. Với 1Office, doanh nghiệp có thể quản lý tập trung hoạt động bán hàng và chương trình khuyến mại, kiểm soát chính sách ưu đãi nhất quán hơn, để đội ngũ dành nhiều thời gian cho khách hàng và cơ hội tăng doanh thu.
➤ Kiểm soát ưu đãi – Tối ưu doanh thu cùng 1Office
7. Mua tặng tương đương giảm bao nhiêu phần trăm?
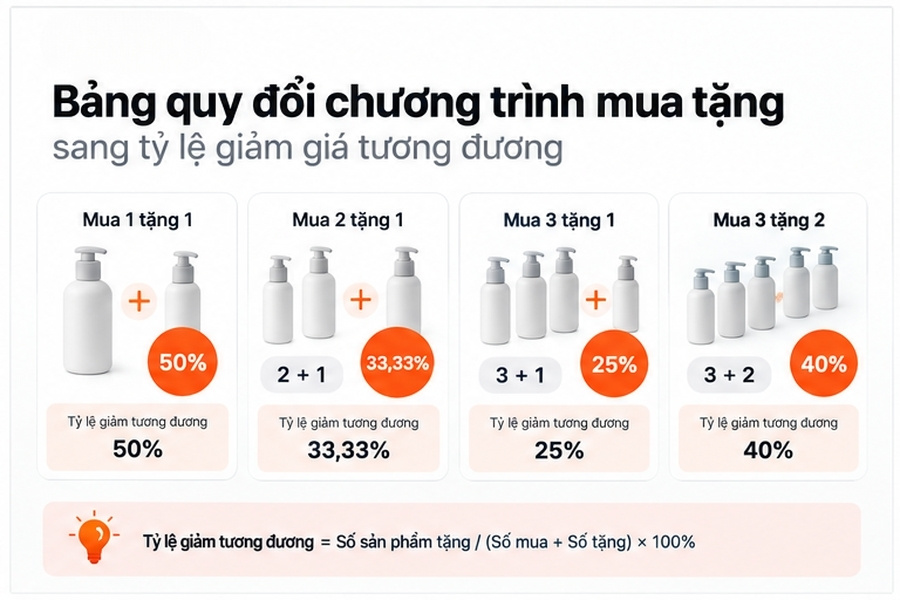
Các chương trình mua tặng có thể quy đổi thành tỷ lệ giảm giá để bạn dễ so sánh ưu đãi. Với các sản phẩm có cùng giá, mua m tặng n tương đương giảm n ÷ (m + n) × 100% trên tổng giá trị hàng nhận.
7.1. Mua 2 tặng 1 tương đương giảm bao nhiêu phần trăm?
Mua 2 tặng 1 nghĩa là bạn trả tiền hai sản phẩm nhưng nhận ba sản phẩm cùng giá. Phần quà tặng chiếm một phần ba tổng số lượng và giá trị hàng nhận, tương đương mức giảm khoảng 33,33%.
Công thức:
Tỷ lệ giảm tương đương = 1 ÷ (2 + 1) × 100 ≈ 33,33%
Ví dụ, mỗi sản phẩm có giá 150.000 đồng:
- Tiền phải trả: 150.000 × 2 = 300.000 đồng.
- Tổng giá trị hàng nhận: 150.000 × 3 = 450.000 đồng.
- Giá trị được tặng: 150.000 đồng.
- Tỷ lệ giảm tương đương: 150.000 ÷ 450.000 × 100 ≈ 33,33%.
7.2. Mua 1 tặng 1 tương đương giảm bao nhiêu phần trăm?
Với hai sản phẩm cùng giá, mua 1 tặng 1 tương đương giảm 50% trên tổng giá trị hàng nhận, vì bạn chỉ trả tiền cho một trong hai sản phẩm.
Công thức:
Tỷ lệ giảm tương đương = 1 ÷ (1 + 1) × 100 = 50%
Ví dụ, một sản phẩm có giá 200.000 đồng:
- Tiền phải trả: 200.000 đồng.
- Tổng giá trị hai sản phẩm: 400.000 đồng.
- Giá trị được tặng: 200.000 đồng.
- Tỷ lệ giảm tương đương: 200.000 ÷ 400.000 × 100 = 50%.
Tuy nhiên, ưu đãi mua 1 tặng 1 yêu cầu bạn nhận đủ hai sản phẩm. Mức giảm tương đương 50% được tính trên tổng giá trị hàng nhận, không có nghĩa bạn được mua riêng một sản phẩm với giá bằng một nửa.
Tham khảo thêm: 7 phần mềm quản lý thu chi chính xác, dễ dùng cho doanh nghiệp
7.3. Công thức tính mua m tặng n và trường hợp quà tặng khác giá
Với các sản phẩm cùng giá, bạn có thể áp dụng công thức dưới đây để quy đổi những chương trình mua tặng phổ biến thành tỷ lệ giảm tương đương.
Tỷ lệ giảm tương đương (%) = n ÷ (m + n) × 100
Trong đó, m là số sản phẩm phải mua và n là số sản phẩm được tặng.
| Ưu đãi | Tỷ lệ giảm tương đương |
| Mua 1 tặng 1 | 50% |
| Mua 2 tặng 1 | Khoảng 33,33% |
| Mua 3 tặng 1 | 25% |
| Mua 3 tặng 2 | 40% |
Nếu quà tặng có giá khác sản phẩm mua, hãy tính dựa trên giá trị hàng tặng và tổng giá trị hàng nhận.
Công thức:
Tỷ lệ giảm tương đương (%) = Giá trị hàng tặng ÷ Tổng giá trị hàng nhận × 100
Ví dụ, bạn mua sản phẩm trị giá 300.000 đồng và nhận quà tặng trị giá 100.000 đồng:
- Tổng giá trị hàng nhận: 300.000 + 100.000 = 400.000 đồng.
- Tỷ lệ giảm tương đương: 100.000 ÷ 400.000 × 100 = 25%.
8. Những lỗi thường gặp khi tính phần trăm giảm giá và cách kiểm tra
Khi tìm hiểu cách tính phần trăm giảm giá, nhiều người sẽ hay bị nhầm tiền được giảm với giá phải trả. Để tránh sai sót, hãy kiểm tra lại công thức và đối chiếu kết quả với giá gốc trước khi thanh toán hoặc lập báo giá.
8.1. Nhầm tiền được giảm với giá phải trả
Mức giảm 10% nghĩa là bạn tiết kiệm 10% giá gốc và thanh toán 90% còn lại. Tương tự, giảm 20% nghĩa là bạn trả 80% giá gốc, không phải 20%.
Ví dụ, sản phẩm giá 500.000 đồng giảm 20%:
- Tiền được giảm: 500.000 × 20% = 100.000 đồng.
- Giá sau giảm: 500.000 − 100.000 = 400.000 đồng.
Bạn có thể kiểm tra kết quả bằng công thức:
Tiền được giảm + Giá sau giảm = Giá gốc
Trong ví dụ trên, 100.000 + 400.000 = 500.000 đồng. Nếu tổng hai khoản không bằng giá gốc, hãy kiểm tra lại phép tính.
8.2. Vì sao giảm giá rồi tăng lại cùng tỷ lệ không trở về giá gốc?
Giảm giá và tăng giá cùng một tỷ lệ không đưa giá sản phẩm trở về mức ban đầu, vì tỷ lệ được tính trên hai mức giá khác nhau.
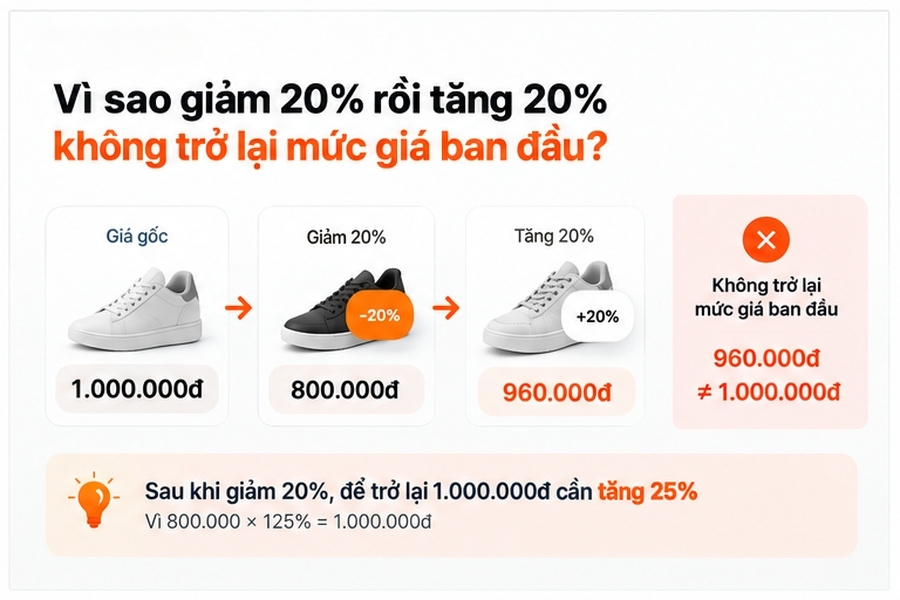
Ví dụ, sản phẩm có giá gốc 1.000.000 đồng:
- Giảm 20%: 1.000.000 × 20% = 200.000 đồng, giá còn 800.000 đồng.
- Tăng lại 20%: 800.000 × 20% = 160.000 đồng, giá mới là 960.000 đồng.
Như vậy, giá mới vẫn thấp hơn giá gốc 40.000 đồng. Để giá tăng từ 800.000 đồng trở lại 1.000.000 đồng, mức tăng cần là:
200.000 ÷ 800.000 × 100 = 25%.
Vì vậy, khi điều chỉnh giá sau khuyến mãi, hãy tính tỷ lệ tăng dựa trên giá hiện tại, không sử dụng lại tỷ lệ giảm ban đầu.
Tìm hiểu thêm:
- Top 10 giải pháp cắt giảm chi phí giúp doanh nghiệp bứt phá
- Chiến lược giá là gì? 9+ chiến lược giá và cách xác định
8.3. Checklist kiểm tra kết quả tính giảm giá
Trước khi xác nhận giá sau giảm, hãy kiểm tra các thông tin sau để hạn chế sai sót:
- Giá gốc và đơn vị tiền tệ đã chính xác chưa?
- Tỷ lệ giảm được nhập đúng dạng 20%, 0,2 hay số 20?
- Công thức đang tính tiền được giảm, giá sau giảm hay tỷ lệ giảm?
- Nếu giảm nhiều lần, mỗi lần giảm đã được tính trên đúng mức giá chưa?
- Chương trình có giới hạn tiền giảm, điều kiện đơn hàng hoặc sản phẩm loại trừ không?
- Phí vận chuyển và các ưu đãi khác đã được tính riêng theo điều kiện áp dụng chưa?
- Kết quả làm tròn có phù hợp với quy tắc thanh toán không?
Cách kiểm tra nhanh: Với giá gốc không âm và mức giảm từ 0% đến 100%, giá sau giảm phải nằm trong khoảng từ 0 đồng đến giá gốc. Nếu kết quả âm hoặc cao hơn giá gốc, hãy kiểm tra lại công thức, dữ liệu đầu vào và các điều kiện giảm giá.
9. Quản lý chương trình khuyến mại hiệu quả với 1Office
Khi triển khai nhiều chương trình khuyến mại cùng lúc, doanh nghiệp có thể gặp khó khăn trong việc kiểm soát ưu đãi và đánh giá hiệu quả từng chiến dịch:
- Khó quản lý điều kiện áp dụng: Mỗi chương trình có mức giảm, đối tượng và thời hạn khác nhau, dễ phát sinh sai sót khi triển khai.
- Rủi ro vượt chính sách: Nhân viên có thể áp dụng sai mức chiết khấu, ảnh hưởng đến biên lợi nhuận.
- Khó theo dõi chương trình: Dữ liệu phân tán khiến nhà quản lý mất thời gian kiểm tra trạng thái và lịch sử điều chỉnh ưu đãi.
- Thiếu cơ sở đánh giá hiệu quả: Doanh nghiệp khó xác định chương trình nào đóng góp vào doanh thu và lợi nhuận.
Để giải quyết những vấn đề này, doanh nghiệp cần một hệ thống quản lý khuyến mại tập trung, từ thiết lập chính sách đến áp dụng ưu đãi và theo dõi kết quả.
1Office hỗ trợ doanh nghiệp quản lý chương trình khuyến mại trên 1CRM với các năng lực:
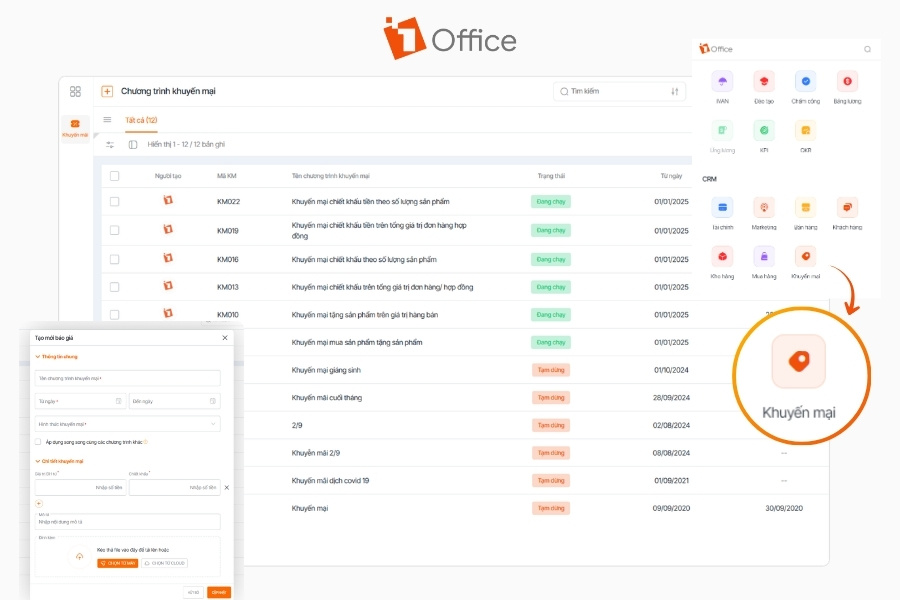
- Thiết lập ưu đãi linh hoạt: Cấu hình chương trình theo sản phẩm, nhóm khách hàng, đơn hàng và thời gian áp dụng.
- Tự động tính chiết khấu: Áp dụng ưu đãi trực tiếp trên báo giá, đơn hàng hoặc hợp đồng theo điều kiện đã thiết lập.
- Kiểm soát chính sách: Quản lý các trường hợp vượt quy định thông qua quy trình phê duyệt, đồng thời lưu lại lịch sử thay đổi.
- Theo dõi hiệu quả chiến dịch: Quản lý trạng thái chương trình, theo dõi doanh thu và lợi nhuận để có cơ sở điều chỉnh chính sách ưu đãi.
Nhờ đó, doanh nghiệp có thể kiểm soát chương trình khuyến mại nhất quán hơn, hạn chế sai sót khi áp dụng chiết khấu và chủ động đánh giá hiệu quả kinh doanh.
➤ Đăng ký nhận Demo miễn phí tính năng
10. Câu hỏi thường gặp về cách tính phần trăm giảm giá
Ngoài cách tính phần trăm giảm giá cho một sản phẩm, bạn có thể gặp các tình huống như đơn hàng có nhiều mức ưu đãi hoặc voucher giảm theo số tiền cố định. Những câu hỏi dưới đây sẽ giúp bạn xác định số tiền tiết kiệm và so sánh ưu đãi chính xác hơn.
Cách tính tổng tiền giảm khi mua nhiều sản phẩm có mức giảm khác nhau?
Nếu mỗi sản phẩm có tỷ lệ giảm riêng, hãy tính tiền giảm của từng sản phẩm rồi cộng các kết quả lại.
Ví dụ, đơn hàng gồm:
- Sản phẩm A giá 500.000 đồng, giảm 10%: giảm 50.000 đồng.
- Sản phẩm B giá 300.000 đồng, giảm 20%: giảm 60.000 đồng.
Tổng tiền giảm là 50.000 + 60.000 = 110.000 đồng. Tổng tiền phải trả là 800.000 − 110.000 = 690.000 đồng, chưa tính các khoản phí khác.
Voucher giảm 100.000 đồng tương đương giảm bao nhiêu phần trăm?
Để quy đổi voucher thành tỷ lệ giảm, lấy số tiền được giảm chia cho giá trị đơn hàng đủ điều kiện áp dụng, sau đó nhân với 100%.
Tỷ lệ giảm tương đương (%) = Tiền được giảm ÷ Giá trị đơn hàng đủ điều kiện × 100
Ví dụ, đơn hàng đủ điều kiện áp dụng voucher có giá trị 800.000 đồng và được giảm 100.000 đồng. Tỷ lệ giảm tương đương là 100.000 ÷ 800.000 × 100 = 12,5%.
Nên so sánh ưu đãi dựa trên tỷ lệ giảm hay số tiền tiết kiệm?
Bạn nên so sánh số tiền thực tế được giảm và giá cuối cùng phải thanh toán cho cùng một sản phẩm hoặc giỏ hàng. Tỷ lệ giảm cao hơn chưa chắc giúp bạn tiết kiệm nhiều tiền hơn nếu giá trị đơn hàng khác nhau hoặc ưu đãi có giới hạn.
Ví dụ, giảm 20% cho đơn hàng 200.000 đồng giúp bạn tiết kiệm 40.000 đồng, trong khi voucher giảm 50.000 đồng cho đơn hàng đủ điều kiện sẽ tiết kiệm nhiều hơn 10.000 đồng. Khi so sánh, cần tính thêm phí và kiểm tra điều kiện áp dụng của từng chương trình.
Kết luận
Nắm vững cách tính phần trăm giảm giá giúp bạn xác định nhanh số tiền tiết kiệm, so sánh các chương trình ưu đãi và kiểm tra giá thanh toán chính xác hơn. Với doanh nghiệp, việc tính đúng mức giảm còn là cơ sở để kiểm soát chiết khấu và hạn chế sai lệch khi triển khai khuyến mại.
Khi số lượng chương trình ưu đãi tăng lên, doanh nghiệp cần kiểm soát cả điều kiện áp dụng, mức chiết khấu và hiệu quả từng chiến dịch. 1Office hỗ trợ quản lý tập trung chương trình khuyến mại trên hệ thống 1CRM, giúp doanh nghiệp kiểm soát chính sách ưu đãi nhất quán hơn.