

 05/10/2026
 1109 lượt xem

Tóm tắt nhanh
- Chỉ số ROS (Return on Sales) phản ánh mức lợi nhuận doanh nghiệp tạo ra trên doanh thu trong một kỳ.
- Theo góc nhìn hoạt động, công thức phổ biến là ROS = Lợi nhuận hoạt động / Doanh thu thuần × 100%.
- Khi phân tích ROS, cần thống nhất loại lợi nhuận, kỳ báo cáo và phạm vi dữ liệu để tránh so sánh sai.
- ROS tăng hoặc giảm nên được phân tích cùng doanh thu, giá vốn và chi phí vận hành để tìm đúng nguyên nhân.
- Không có một mức ROS phù hợp cho mọi doanh nghiệp; nên đánh giá theo xu hướng nhiều kỳ và benchmark với nhóm doanh nghiệp tương đồng.
Giới thiệu
Doanh thu tăng chưa chắc hiệu quả kinh doanh đã tốt hơn. Nếu giá vốn và chi phí vận hành tăng nhanh hơn doanh thu, biên lợi nhuận vẫn có thể bị thu hẹp. Chỉ số ROS là một trong những chỉ tiêu giúp doanh nghiệp nhìn rõ mỗi đồng doanh thu đang tạo ra bao nhiêu lợi nhuận.
Tuy nhiên, ROS cũng dễ bị hiểu sai khi các nguồn sử dụng khác loại lợi nhuận hoặc khác phạm vi báo cáo. Bài viết dưới đây sẽ làm rõ ROS là gì, công thức tính, cách lấy số liệu, cách đọc ROS tăng – giảm, benchmark theo ngành và các yếu tố có thể cải thiện ROS để doanh nghiệp sử dụng chỉ số này đúng bối cảnh.
1. Chỉ số ROS là gì? ROS phản ánh điều gì?
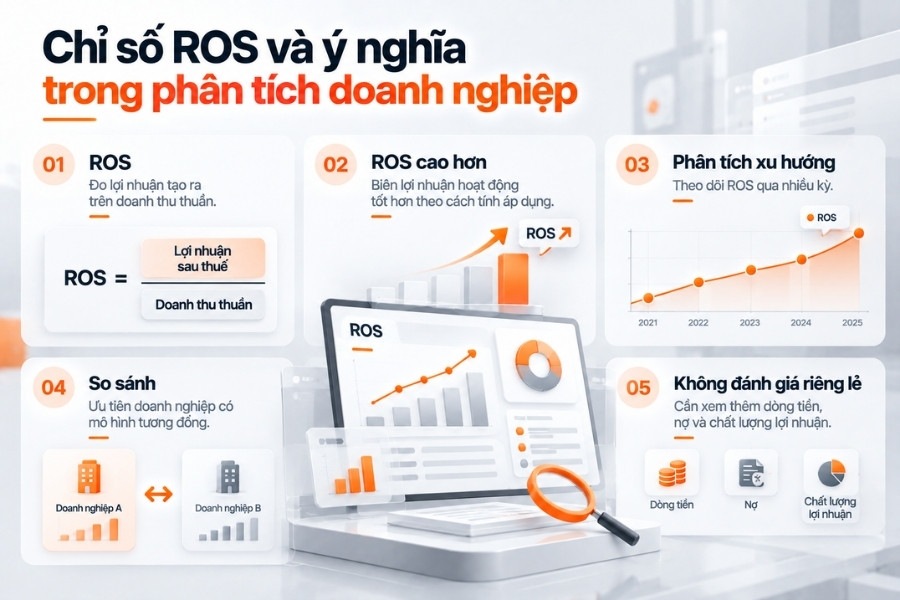
Chỉ số ROS cho biết doanh nghiệp tạo ra bao nhiêu lợi nhuận từ doanh thu trong một kỳ. Đây là chỉ số thường được dùng để đánh giá khả năng sinh lời của hoạt động kinh doanh và theo dõi hiệu quả vận hành theo thời gian.
1.1. Định nghĩa Return on Sales và ý nghĩa trong phân tích doanh nghiệp
ROS là viết tắt của Return on Sales, thường được hiểu là tỷ suất lợi nhuận trên doanh thu. Chỉ số này phản ánh mức lợi nhuận doanh nghiệp tạo ra từ mỗi đơn vị doanh thu.
Ví dụ, nếu ROS tính theo lợi nhuận hoạt động là 12%, cứ 100 đồng doanh thu thuần, doanh nghiệp tạo ra khoảng 12 đồng lợi nhuận hoạt động trước các khoản ngoài hoạt động và thuế, theo cách tính đã chọn.
Chỉ số ROS thường có giá trị hơn khi được:
- Theo dõi qua nhiều kỳ để nhận diện xu hướng tăng hoặc giảm.
- So sánh với doanh nghiệp có mô hình và quy mô tương đồng.
- Phân tích cùng giá bán, giá vốn và chi phí vận hành.
ROS cao có thể cho thấy biên lợi nhuận hoạt động tốt hơn, nhưng chưa đủ để kết luận doanh nghiệp có dòng tiền tốt, ít nợ hoặc hấp dẫn về mặt đầu tư.
1.2. Chỉ số ROS khác gì biên lợi nhuận ròng?
Điểm khác biệt chính nằm ở loại lợi nhuận được sử dụng trong tử số. Trong nhiều tài liệu tài chính quốc tế, ROS được tính từ lợi nhuận hoạt động trên doanh thu thuần; một số trường hợp phân tích có thể sử dụng EBIT. Net Profit Margin sử dụng lợi nhuận ròng hoặc lợi nhuận sau thuế.
| Chỉ số | Lợi nhuận sử dụng để tính | Doanh thu sử dụng để tính | Ý nghĩa |
| ROS / Return on Sales | Lợi nhuận hoạt động | Doanh thu thuần | Hiệu quả sinh lời từ hoạt động bán hàng và vận hành |
| Net Profit Margin | Lợi nhuận ròng / LNST | Doanh thu thuần | Phần lợi nhuận còn lại sau toàn bộ chi phí, khoản lãi/lỗ khác và thuế |
Khi phân tích chỉ số ROS, cần kiểm tra rõ công thức mà nguồn dữ liệu đang sử dụng. Nếu hai doanh nghiệp áp dụng khác loại lợi nhuận trong tử số, kết quả ROS sẽ không thể so sánh trực tiếp.
Nếu muốn đối chiếu thêm với chỉ tiêu trước lãi vay, thuế và khấu hao, bạn có thể xem cách tính EBITDA và điểm khác biệt với EBIT để tránh nhầm khi đọc báo cáo của nhiều nguồn.
2. Công thức tính Chỉ số ROS và cách lấy số liệu từ báo cáo tài chính
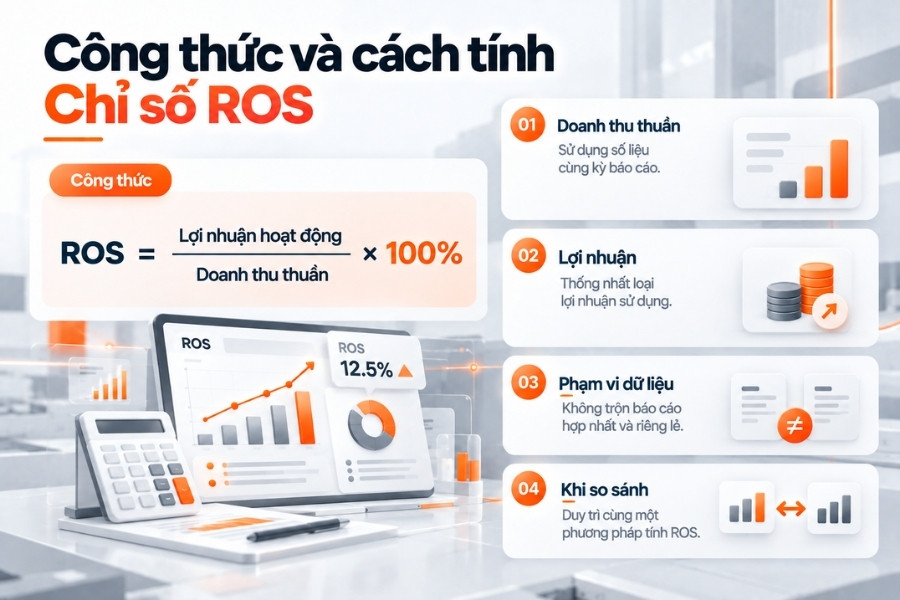
Chỉ số ROS được tính từ doanh thu thuần và lợi nhuận hoạt động trong cùng kỳ. Khi phân tích, doanh nghiệp cần thống nhất cách xác định lợi nhuận và phạm vi số liệu để kết quả có thể so sánh qua các kỳ.
2.1. Công thức tính ROS theo lợi nhuận hoạt động
Theo góc nhìn hoạt động, công thức tính Chỉ số ROS như sau:
ROS = (Lợi nhuận hoạt động / Doanh thu thuần) × 100%
Trong đó:
- Doanh thu thuần: doanh thu sau các khoản giảm trừ doanh thu theo báo cáo.
- Lợi nhuận hoạt động: phần lợi nhuận tạo ra từ hoạt động kinh doanh trước các yếu tố ngoài hoạt động và thuế, theo cách xác định mà doanh nghiệp sử dụng.
Tên gọi “lợi nhuận hoạt động” có thể không xuất hiện trực tiếp trên một số mẫu báo cáo kết quả kinh doanh. Vì vậy, cần xác định rõ cách xây dựng chỉ tiêu này và duy trì cùng một phương pháp tính khi so sánh giữa các kỳ.
2.2. Vì sao một số tài liệu tính ROS bằng lợi nhuận sau thuế?
Tại Việt Nam, một số tài liệu sử dụng công thức:
ROS = (Lợi nhuận sau thuế / Doanh thu thuần) × 100%
Cách tính này phản ánh phần lợi nhuận còn lại sau thuế trên doanh thu và về bản chất gần với Net Profit Margin hơn so với Return on Sales tính theo lợi nhuận hoạt động.
Khi sử dụng Chỉ số ROS, cần xác định rõ mục tiêu phân tích:
- Đánh giá hiệu quả vận hành: sử dụng lợi nhuận hoạt động và giữ cùng cách tính giữa các kỳ.
- Đánh giá lợi nhuận ròng trên doanh thu: sử dụng lợi nhuận sau thuế và ghi rõ đây là biên lợi nhuận ròng hoặc quy ước ROS đang áp dụng.
Việc thống nhất công thức giúp hạn chế sai lệch khi so sánh doanh nghiệp hoặc theo dõi xu hướng qua nhiều kỳ.
2.3. Lấy số liệu tính Chỉ số ROS ở đâu?
Số liệu nên được lấy từ báo cáo tài chính của cùng kỳ. Trên báo cáo kết quả kinh doanh, cần xác định doanh thu thuần và các khoản chi phí, lợi nhuận liên quan để tính lợi nhuận hoạt động theo phương pháp đã chọn.
Khi lấy số liệu, cần lưu ý:
- Cùng kỳ báo cáo: doanh thu và lợi nhuận phải thuộc cùng một giai đoạn.
- Cùng phạm vi báo cáo: hợp nhất so với hợp nhất, riêng lẻ so với riêng lẻ.
- Cùng công thức ROS: thống nhất cách tính trước khi so sánh nhiều doanh nghiệp.
- Ghi chú khoản bất thường: nếu có thu nhập hoặc chi phí bất thường, nên tách rõ khi phân tích biến động ROS.
Để dò từng dòng từ doanh thu đến lợi nhuận, bạn có thể dùng các báo cáo kết quả kinh doanh trên Excel làm khung đối chiếu khi chuẩn bị số liệu tính ROS.
2.4. Ví dụ cách tính ROS
Giả sử Công ty A có doanh thu thuần 10 tỷ đồng, giá vốn 6 tỷ đồng, chi phí bán hàng 1 tỷ đồng và chi phí quản lý doanh nghiệp 1 tỷ đồng. Giả định không có khoản điều chỉnh hoạt động khác.
| Nội dung tính toán | Cách xác định | Kết quả |
| Doanh thu thuần | Số liệu giả định | 10 tỷ đồng |
| Lợi nhuận hoạt động | 10 – 6 – 1 – 1 | 2 tỷ đồng |
| Chỉ số ROS | 2 / 10 × 100% | 20% |
Trong ví dụ, giá vốn được trừ trực tiếp khỏi doanh thu thuần; nếu cần hiểu rõ cách xác định khoản này, bạn có thể tham khảo giá vốn hàng bán và cách tính theo từng phương pháp xuất kho.
ROS 20% có nghĩa là cứ 100 đồng doanh thu thuần, doanh nghiệp tạo ra 20 đồng lợi nhuận hoạt động theo giả định trên.
Nếu lợi nhuận sau thuế của Công ty A là 1,4 tỷ đồng, Net Profit Margin = 14%. Hai tỷ lệ khác nhau do sử dụng lợi nhuận ở hai cấp độ khác nhau trên báo cáo kết quả kinh doanh.
3. Cách đọc và phân tích Chỉ số ROS
Chỉ số ROS cần được đọc trong bối cảnh cụ thể về doanh thu, giá vốn, chi phí vận hành và cách tính đang áp dụng. Khi phân tích, nên theo dõi xu hướng qua nhiều kỳ và đặt kết quả cạnh các doanh nghiệp tương đồng để tránh kết luận vội từ một con số đơn lẻ.
3.1. ROS dương, âm, tăng hoặc giảm cho biết điều gì?
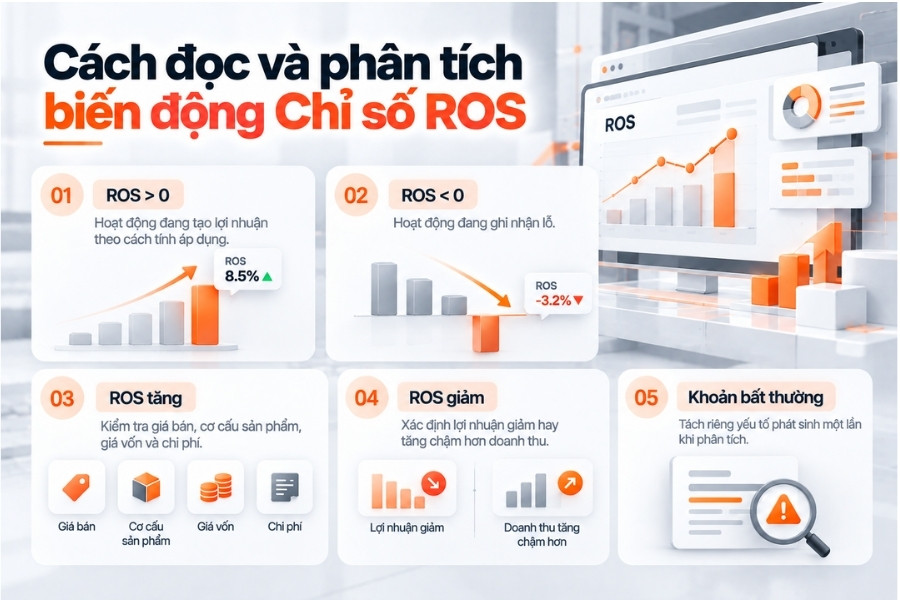
Trạng thái của ROS cho biết biên lợi nhuận trên doanh thu đang ở mức nào và biến động theo hướng nào. Tuy nhiên, mỗi thay đổi đều cần được kiểm tra thêm để xác định nguyên nhân.
| Biến động của ROS | Ý nghĩa ban đầu | Nội dung cần phân tích thêm |
| ROS > 0 | Hoạt động đang tạo lợi nhuận theo cách tính được sử dụng | So với kỳ trước, doanh nghiệp cùng ngành, giá vốn và chi phí vận hành |
| ROS < 0 | Hoạt động đang ghi nhận lỗ | Nguyên nhân đến từ doanh thu, giá vốn, chi phí vận hành hay khoản bất thường |
| ROS tăng | Biên lợi nhuận trên doanh thu được cải thiện | Giá bán, cơ cấu sản phẩm, giá vốn hoặc chi phí vận hành thay đổi ra sao |
| ROS giảm | Biên lợi nhuận trên doanh thu bị thu hẹp | Lợi nhuận giảm hay doanh thu tăng nhanh hơn lợi nhuận |
Khi ROS âm kéo dài, doanh nghiệp nên kiểm tra mức doanh thu cần đạt để bù chi phí; hãy xem thêm cách tính điểm hòa vốn để biết ngưỡng bán hàng tối thiểu trước khi điều chỉnh giá hoặc chi phí.
ROS dương chưa đủ để đánh giá toàn diện sức khỏe tài chính của doanh nghiệp. Các yếu tố như dòng tiền, khả năng thanh toán, cơ cấu nợ và chất lượng lợi nhuận vẫn cần được phân tích riêng.
3.2. Phân tích nguyên nhân khiến Chỉ số ROS tăng hoặc giảm
Khi ROS biến động, cần tách ảnh hưởng từ doanh thu, giá vốn và chi phí vận hành. Ví dụ, doanh thu tăng 20% nhưng lợi nhuận hoạt động chỉ tăng 5% thì ROS vẫn có thể giảm. Ngược lại, doanh thu ít thay đổi nhưng giá vốn hoặc chi phí vận hành giảm có thể giúp ROS tăng.
Nên kiểm tra lần lượt:
- Doanh thu: biến động đến từ giá bán, sản lượng, chiết khấu hay cơ cấu sản phẩm?
- Giá vốn: tỷ lệ giá vốn trên doanh thu thay đổi do nguyên liệu, logistics, tồn kho hay cơ cấu sản phẩm?
- Chi phí vận hành: chi phí bán hàng và quản lý tăng nhanh hay chậm hơn doanh thu?
- Khoản bất thường: có yếu tố phát sinh một lần làm lợi nhuận trong kỳ lệch khỏi hoạt động thông thường hay không?
Cách phân tích này giúp xác định rõ nguyên nhân phía sau biến động của Chỉ số ROS, thay vì chỉ nhìn vào tỷ lệ tăng hoặc giảm.
3.3. 5 lỗi thường gặp khi tính và phân tích ROS
Sai lệch trong cách lấy số liệu hoặc so sánh có thể khiến kết quả ROS mất ý nghĩa. Một số lỗi thường gặp gồm:
- Dùng lợi nhuận hoạt động ở kỳ này nhưng lợi nhuận sau thuế ở kỳ khác và vẫn coi là cùng một chỉ số.
- Sử dụng doanh thu chưa trừ các khoản giảm trừ trong khi dữ liệu benchmark dùng doanh thu thuần.
- So sánh ROS giữa các doanh nghiệp nhưng chưa kiểm tra cùng công thức và phạm vi báo cáo.
- So sánh doanh nghiệp thuộc các ngành có cấu trúc biên lợi nhuận khác nhau rồi kết luận doanh nghiệp nào hiệu quả hơn.
- Chỉ nhìn một kỳ và quy nguyên nhân cho chi phí khi chưa kiểm tra doanh thu, giá vốn, chi phí vận hành và các khoản bất thường.
Lưu ý: Để tránh nhầm giữa doanh thu và doanh thu thuần, bạn nên đối chiếu theo cấu trúc của báo cáo kết quả hoạt động kinh doanh trước khi đưa số liệu vào công thức.
4. Chỉ số ROS bao nhiêu là tốt? Cách benchmark đúng theo ngành
Mức Chỉ số ROS phù hợp phụ thuộc vào ngành, mô hình kinh doanh và giai đoạn phát triển của doanh nghiệp. Vì vậy, ROS nên được đánh giá theo xu hướng và đặt trong bối cảnh của nhóm doanh nghiệp tương đồng.
4.1. Vì sao khó xác định một ngưỡng ROS chung?
Mỗi ngành có cấu trúc giá vốn, chi phí cố định, vòng đời sản phẩm và chiến lược tăng trưởng khác nhau. Bán lẻ, phần mềm, bất động sản hay F&B vì thế có thể duy trì mức ROS rất khác nhau.
Ngay trong cùng ngành, doanh nghiệp đang mở rộng thị trường cũng có thể có ROS khác doanh nghiệp đã bước vào giai đoạn tối ưu lợi nhuận.
Khi đánh giá Chỉ số ROS, nên tập trung vào hai câu hỏi:
- ROS đang tăng hay giảm so với các kỳ trước?
- ROS đang ở mức nào so với nhóm doanh nghiệp có mô hình tương đồng?
4.2. Cách benchmark Chỉ số ROS đúng hơn
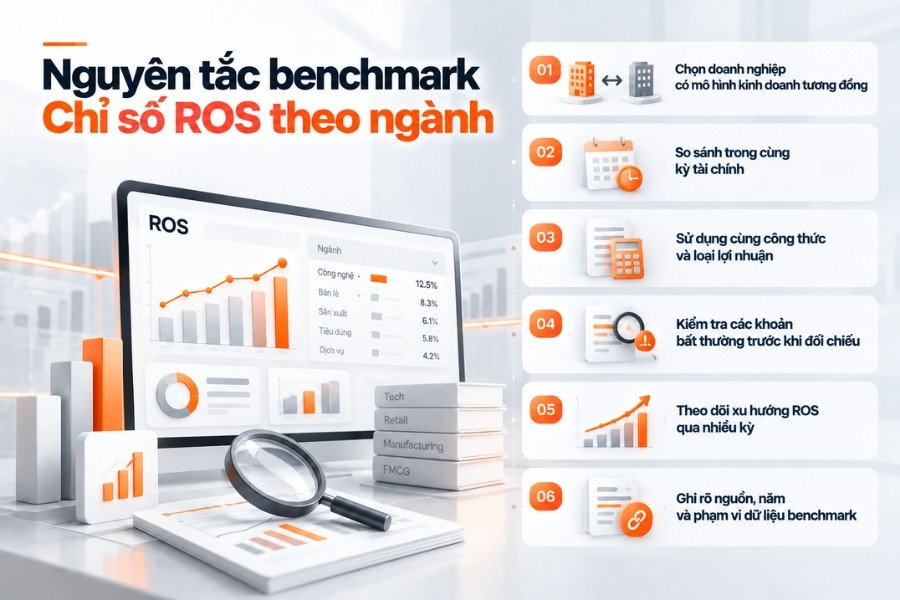
Để kết quả so sánh có ý nghĩa, cần thống nhất phạm vi và phương pháp tính trước khi benchmark.
- Chọn doanh nghiệp có mô hình kinh doanh và nguồn doanh thu tương đồng.
- So sánh trong cùng kỳ tài chính hoặc ghi rõ chênh lệch kỳ báo cáo.
- Sử dụng cùng công thức ROS và cùng phạm vi báo cáo.
- Kiểm tra các khoản bất thường trước khi chọn một kỳ làm mốc.
- Đánh giá cả xu hướng và nguyên nhân biến động, không chỉ khoảng cách phần trăm.
4.3. Nên đọc xu hướng ROS qua nhiều kỳ
Theo dõi ROS qua nhiều kỳ giúp phân biệt biến động ngắn hạn với thay đổi có tính hệ thống.
Nếu ROS giảm liên tiếp trong hai hoặc ba kỳ thì doanh nghiệp có thêm cơ sở để kiểm tra giá vốn, chi phí bán hàng, mức chiết khấu hoặc năng lực định giá. Nếu ROS tăng mạnh trong một kỳ, cần xác định mức tăng đến từ cải thiện vận hành hay yếu tố chỉ phát sinh một lần.
4.4. Ví dụ benchmark Chỉ số ROS theo ngành
Giả sử Công ty A và Công ty B cùng hoạt động trong ngành bán lẻ, cùng kỳ báo cáo và đều tính ROS theo lợi nhuận hoạt động.
| Doanh nghiệp | Chỉ số ROS | Nội dung cần phân tích |
| Công ty A | 4% | Cơ cấu sản phẩm, mức chiết khấu, giá vốn, OPEX |
| Công ty B | 6% | Các yếu tố giúp duy trì biên lợi nhuận cao hơn |
Khoảng cách 2 điểm phần trăm mới là điểm bắt đầu của phân tích. Doanh nghiệp cần tiếp tục kiểm tra cơ cấu sản phẩm, chiết khấu, giá vốn và chi phí vận hành để hiểu nguyên nhân tạo ra chênh lệch.
Khi sử dụng số liệu ngành hoặc doanh nghiệp thực tế để benchmark, cần ghi rõ:
- Nguồn
- Năm
- Mẫu doanh nghiệp
- Công thức tính ROS
Nếu các yếu tố này khác nhau, kết quả so sánh có thể thiếu chính xác.
5. Chỉ số ROS khác gì ROA, ROE và ROI?
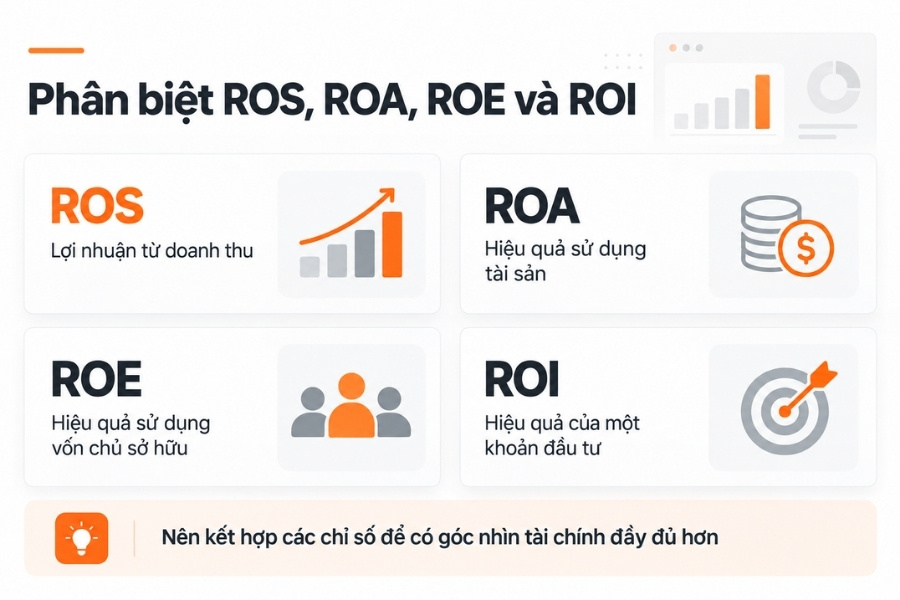
Chỉ số ROS, ROA, ROE và ROI đều được dùng để đánh giá hiệu quả tài chính, nhưng mỗi chỉ số phản ánh một khía cạnh khác nhau. Khi phân tích, cần xác định đúng mục tiêu để chọn chỉ số phù hợp.
5.1. So sánh ROS, ROA, ROE và ROI
Bảng dưới đây giúp phân biệt nhanh phạm vi đo lường và trường hợp sử dụng của từng chỉ số:
| Chỉ số | Phản ánh điều gì? | Cơ sở so sánh | Phù hợp khi |
| ROS | Lợi nhuận tạo ra từ doanh thu theo cách tính đang sử dụng | Doanh thu thuần | Đánh giá biên lợi nhuận trên doanh thu |
| ROA | Lợi nhuận tạo ra từ tài sản | Tổng tài sản bình quân | Đánh giá hiệu quả sử dụng tài sản |
| ROE | Lợi nhuận tạo ra từ vốn chủ sở hữu | Vốn chủ sở hữu bình quân | Đánh giá hiệu quả sử dụng vốn chủ |
| ROI | Giá trị hoặc lợi nhuận thu được từ một khoản đầu tư | Chi phí hoặc vốn đầu tư | Đánh giá hiệu quả của một khoản đầu tư cụ thể |
Có thể hiểu ngắn gọn:
- ROS nhìn vào doanh thu
- ROA nhìn vào tài sản
- ROE nhìn vào vốn chủ
- ROI tập trung vào một khoản đầu tư cụ thể
Sự khác biệt giữa các chỉ số trên cho thấy biên lợi nhuận tốt chưa trả lời đầy đủ câu hỏi về hiệu quả đầu tư. Khi xem xét một khoản vốn bỏ ra, cần xác định mốc thu hồi vốn để biết khi nào bù đủ vốn ban đầu. ROS đo lợi nhuận trên doanh thu, còn không thể khẳng định rằng ROS cao đồng nghĩa với hoàn vốn nhanh từ khoản đầu tư.
5.2. Vì sao ROS không luôn biến động cùng ROA hoặc ROE?
Chỉ số ROS phản ánh biên lợi nhuận trên doanh thu, trong khi ROA và ROE còn chịu ảnh hưởng của các yếu tố khác.
ROA phụ thuộc vào khả năng tạo doanh thu từ tài sản. ROE còn liên quan đến quy mô vốn chủ và cấu trúc tài trợ của doanh nghiệp.
Trong mô hình DuPont sử dụng lợi nhuận ròng:
ROA = Net Profit Margin × Vòng quay tài sản
Nếu ROS được tính bằng lợi nhuận hoạt động, ROS sẽ không tương đương trực tiếp với Net Profit Margin trong công thức trên.
Vì vậy, hai doanh nghiệp có cùng ROS vẫn có thể có ROA khác nhau nếu hiệu quả sử dụng tài sản khác nhau. Tương tự, ROS tăng chưa đủ để kết luận ROE cũng tăng khi vốn chủ hoặc các yếu tố tài chính khác thay đổi. Với góc nhìn của chủ sở hữu vốn, hãy xem thêm vai trò và hạn chế của chỉ số ROE để thấy vì sao ROS tốt chưa chắc dẫn đến ROE cao.
Ngoài ra, nếu muốn hiểu sâu hơn cách đọc hiệu quả sử dụng tài sản, bạn hãy phân tích chỉ số ROA rồi đối chiếu với ROS của cùng kỳ.
6. Các đòn bẩy cải thiện Chỉ số ROS trong doanh nghiệp
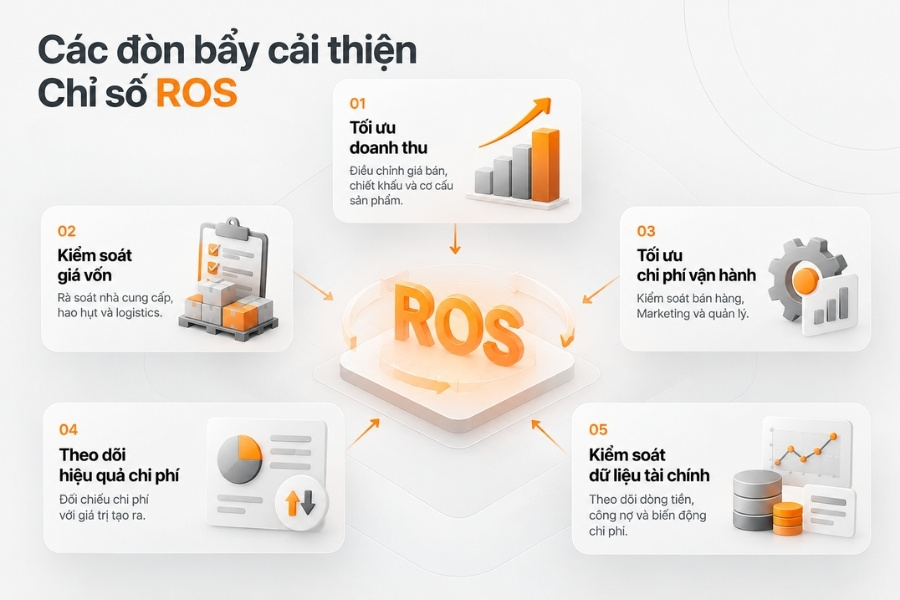
Để cải thiện Chỉ số ROS, doanh nghiệp cần tập trung vào các yếu tố tác động trực tiếp đến doanh thu, giá vốn và chi phí vận hành. Việc theo dõi thêm dòng tiền, công nợ và dữ liệu chi phí cũng giúp xác định rõ nguyên nhân khi ROS biến động.
6.1. Tối ưu cơ cấu giá và doanh thu
Doanh nghiệp nên phân tích đồng thời giá bán, mức chiết khấu, cơ cấu sản phẩm và sản lượng để xác định nhóm tạo biên lợi nhuận tốt hơn.
Một số điểm cần theo dõi:
- Sản phẩm nào có doanh thu cao nhưng biên lợi nhuận thấp?
- Mức chiết khấu có đang làm giảm biên lợi nhuận?
- Cơ cấu sản phẩm có đang dịch chuyển về nhóm có biên thấp?
- Việc điều chỉnh giá có phù hợp với nhu cầu thị trường và chiến lược tăng trưởng?
Mục tiêu là cải thiện chất lượng doanh thu và cơ cấu lợi nhuận trên mỗi đồng doanh thu tạo ra.
6.2. Kiểm soát giá vốn và chi phí vận hành
Giá vốn và chi phí vận hành tác động trực tiếp đến lợi nhuận hoạt động, từ đó ảnh hưởng đến Chỉ số ROS.
Doanh nghiệp có thể rà soát:
- Giá vốn: nhà cung cấp, định mức, hao hụt, logistics và cơ cấu sản phẩm.
- Chi phí vận hành: chi phí bán hàng, marketing và quản lý.
- Hiệu quả chi phí: mức doanh thu hoặc giá trị tạo ra từ từng nhóm chi phí.
Việc kiểm soát chi phí cần gắn với hiệu quả vận hành để tránh ảnh hưởng đến doanh thu, chất lượng dịch vụ hoặc khả năng tăng trưởng.
Với doanh nghiệp sản xuất, giá vốn còn phụ thuộc vào cách tính giá thành sản phẩm, nên cần rà soát định mức và quy trình tính trước khi kết luận chi phí đang tăng.
6.3. Theo dõi dòng tiền, công nợ và dữ liệu chi phí
Dòng tiền và công nợ không trực tiếp nằm trong công thức ROS, nhưng cung cấp thêm dữ liệu để phân tích biến động hiệu quả kinh doanh.
Ví dụ, công nợ kéo dài có thể chưa làm ROS thay đổi ngay, nhưng cần được xem cùng doanh thu, chất lượng khách hàng và dòng tiền.
Khi các khoản phải thu kéo dài, bạn nên theo dõi công nợ theo khách hàng và hạn thanh toán để biết rủi ro nào đang ảnh hưởng đến dòng tiền dù ROS chưa thay đổi.
Khi dữ liệu doanh thu, chi phí và công nợ được theo dõi nhất quán theo từng kỳ, nhà quản lý có cơ sở rõ hơn để xác định nguyên nhân ROS giảm và đưa ra quyết định về giá bán, chính sách bán hàng hoặc ngân sách.
Xem thêm: Top 8 phần mềm quản lý tài chính doanh nghiệp nổi bật 2026
7. Quản lý thu – chi tập trung để kiểm soát hiệu quả tài chính với 1Office
Khi hóa đơn, chứng từ và các khoản thu – chi nằm rải rác ở nhiều nơi, doanh nghiệp dễ gặp tình trạng thanh toán lệch, bỏ sót khoản đến hạn hoặc mất thời gian đối chiếu. Ở cấp quản lý, dữ liệu phân tán còn khiến việc theo dõi dòng tiền, công nợ và hiệu quả tài chính theo hợp đồng hoặc dự án thiếu liền mạch.
Để phân tích Chỉ số ROS và các biến động lợi nhuận rõ hơn, doanh nghiệp cần có dữ liệu thu – chi, công nợ và ngân sách được cập nhật tập trung. Khi các khoản phát sinh được ghi nhận theo cùng một luồng, nhà quản lý có thêm cơ sở để đối chiếu chi phí và phát hiện sớm những khoản có thể ảnh hưởng đến hiệu quả vận hành.
Với tính năng quản lý thu – chi trên 1Office, doanh nghiệp có thể:
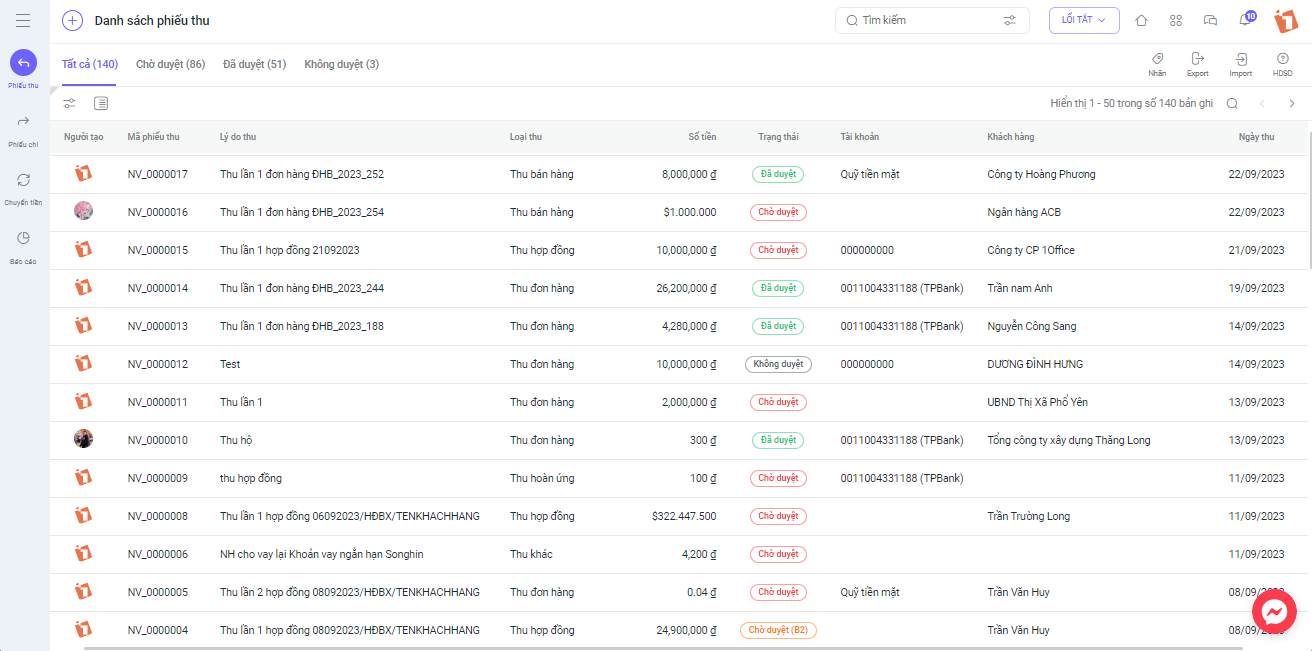
- Quản lý tập trung các khoản thu – chi và theo dõi dòng tiền theo thời gian thực.
- Số hóa công nợ, theo dõi theo tháng và nhắc hạn thu hồi.
- Thiết lập quy trình phê duyệt tài chính, lưu lại cấp duyệt, bước duyệt và người duyệt.
- Quản lý ngân sách dự án ngay từ bước lập kế hoạch.
- Theo dõi báo cáo hiệu quả tài chính phục vụ quá trình kiểm soát và đối chiếu.
Dữ liệu tài chính được quản lý tập trung giúp doanh nghiệp nhìn rõ hơn nguyên nhân biến động chi phí, công nợ và dòng tiền, từ đó hỗ trợ quá trình phân tích hiệu quả kinh doanh và Chỉ số ROS theo từng kỳ.
Thu – chi càng phân tán, càng khó nhìn đúng hiệu quả tài chính.
Quản lý tập trung trên 1Office ngay hôm nay!
7. Câu hỏi thường gặp về Chỉ số ROS
Dưới đây là một số câu hỏi thường gặp khi tính, so sánh và phân tích Chỉ số ROS trong doanh nghiệp.
7.1. ROS âm có đồng nghĩa doanh nghiệp sắp phá sản không?
Không. ROS âm cho thấy doanh nghiệp đang ghi nhận mức lợi nhuận âm theo cách tính được sử dụng trong kỳ.
Để đánh giá sức khỏe tài chính, doanh nghiệp cần xem thêm dòng tiền, khả năng thanh toán, cơ cấu nợ và vốn. Nếu ROS âm kéo dài, nên kiểm tra nguyên nhân từ doanh thu, giá vốn, chi phí vận hành và các nghĩa vụ tài chính liên quan.
7.2. Vì sao doanh thu tăng nhưng ROS lại giảm?
ROS có thể giảm khi lợi nhuận tăng chậm hơn doanh thu hoặc lợi nhuận bị thu hẹp.
Ví dụ, doanh thu tăng 20% nhưng giá vốn và chi phí bán hàng tăng nhanh hơn khiến lợi nhuận hoạt động chỉ tăng 5%. Khi đó, doanh nghiệp vẫn tăng doanh thu nhưng biên lợi nhuận trên doanh thu giảm.
7.3. ROS và Net Profit Margin có giống nhau không?
Hai chỉ số cần được phân biệt dựa trên loại lợi nhuận sử dụng để tính.
- ROS theo góc nhìn hoạt động: Lợi nhuận hoạt động / Doanh thu thuần.
- Net Profit Margin: Lợi nhuận ròng sau thuế / Doanh thu thuần.
Một số tài liệu tại Việt Nam sử dụng lợi nhuận sau thuế để tính ROS. Vì vậy, cần kiểm tra rõ công thức trước khi so sánh số liệu giữa các nguồn.
7.4. Khi so sánh ROS giữa hai doanh nghiệp cần kiểm tra gì?
Để kết quả benchmark có ý nghĩa, cần bảo đảm dữ liệu được đặt trong cùng điều kiện so sánh:
- Cùng ngành và mô hình kinh doanh.
- Cùng kỳ báo cáo.
- Cùng công thức tính ROS và loại lợi nhuận sử dụng.
- Cùng phạm vi báo cáo: hợp nhất hoặc riêng lẻ.
- Kiểm tra các khoản bất thường có thể làm lợi nhuận biến động mạnh trong kỳ.
7.5. Có nên chỉ dựa vào Chỉ số ROS để đánh giá doanh nghiệp không?
Không nên sử dụng ROS như chỉ số duy nhất để kết luận về hiệu quả hoặc sức khỏe tài chính.
ROS chủ yếu phản ánh khả năng tạo lợi nhuận từ doanh thu. Khi phân tích doanh nghiệp, nên xem thêm dòng tiền, khả năng thanh toán, cơ cấu nợ, ROA, ROE và chất lượng lợi nhuận để có góc nhìn đầy đủ hơn.
Kết luận
Chỉ số ROS giúp doanh nghiệp đánh giá khả năng tạo lợi nhuận từ doanh thu, nhưng giá trị của chỉ số nằm ở cách phân tích. Doanh nghiệp cần theo dõi ROS qua nhiều kỳ, thống nhất công thức và bóc tách nguyên nhân từ doanh thu, giá vốn, chi phí vận hành cũng như các khoản bất thường trước khi đưa ra kết luận.
Khi ROS biến động, dữ liệu thu – chi, công nợ và ngân sách được quản lý tập trung sẽ giúp nhà quản lý có thêm cơ sở để đối chiếu nguyên nhân. 1Office hỗ trợ quản lý các khoản thu – chi, theo dõi dòng tiền, công nợ, quy trình phê duyệt và ngân sách dự án trên cùng hệ thống.
Doanh nghiệp muốn nhìn rõ hiệu quả tài chính từ dữ liệu thực tế?