05/10/2026
 1061 lượt xem

Mục lục
- Tóm tắt nhanh
- Giới thiệu
- 1. Điểm hòa vốn là gì?
- 2. Công thức và cách tính điểm hòa vốn
- 3. Cách đọc kết quả điểm hòa vốn để hỗ trợ quyết định
- 4. Tính điểm hòa vốn khi có nhiều sản phẩm
- 5. Những yếu tố làm điểm hòa vốn thay đổi
- 6. Các loại điểm hòa vốn và phạm vi chi phí
- 7. Ứng dụng điểm hòa vốn trong kế hoạch kinh doanh
- 8. Những lưu ý trước khi sử dụng kết quả điểm hòa vốn
- 9. Câu hỏi thường gặp
- Kết luận
Tóm tắt nhanh
- Điểm hòa vốn (Break-Even Point – BEP) là mức sản lượng hoặc doanh thu tại đó doanh thu vừa đủ bù đắp cho tổng chi phí trong cùng kỳ, khiến lợi nhuận hoạt động bằng 0.
- Ba dữ liệu cơ bản để tính điểm hòa vốn gồm chi phí cố định, chi phí biến đổi trên một đơn vị và giá bán thực nhận trên một đơn vị.
- Với một sản phẩm, sản lượng hòa vốn được tính bằng chi phí cố định chia cho số dư đảm phí trên một đơn vị.
- Doanh thu hòa vốn có thể tính bằng chi phí cố định chia cho tỷ lệ số dư đảm phí.
- Công thức sản lượng đơn giản chỉ có ý nghĩa khi giá bán lớn hơn chi phí biến đổi trên một đơn vị.
- Với doanh nghiệp kinh doanh nhiều sản phẩm, cần xác định rõ cơ cấu bán đang tính theo số lượng hay doanh thu trước khi chọn phương pháp bình quân.
- Đạt điểm hòa vốn không đồng nghĩa với việc doanh nghiệp đã thu hồi vốn đầu tư, có dòng tiền an toàn hoặc dự án chắc chắn khả thi.
Giới thiệu
Doanh thu dự kiến chỉ cho biết doanh nghiệp có thể bán được bao nhiêu, nhưng chưa trả lời một câu hỏi quan trọng hơn: cần bán tối thiểu bao nhiêu để bù toàn bộ chi phí trong kỳ. Điểm hòa vốn giúp xác định ngưỡng này theo sản lượng hoặc doanh thu, từ đó hỗ trợ lập kế hoạch bán hàng, định giá và đánh giá phương án kinh doanh.
Bài viết dưới đây giải thích điểm hòa vốn là gì, công thức tính theo sản lượng và doanh thu, cách kiểm tra kết quả, cách xử lý trường hợp nhiều sản phẩm và những giới hạn cần lưu ý khi sử dụng chỉ tiêu này. Các ví dụ số được giữ nguyên để người đọc có thể theo dõi xuyên suốt từ dữ liệu đầu vào đến kết quả.
1. Điểm hòa vốn là gì?
Điểm hòa vốn (Break-Even Point, BEP) là mức bán hàng mà tại đó doanh nghiệp không lời cũng không lỗ. Ở mức này, tiền thu về vừa đủ bù toàn bộ chi phí bỏ ra. Mức bán có thể tính bằng số sản phẩm hoặc bằng doanh thu.
Ví dụ, một cửa hàng mỗi tháng tốn 100 triệu đồng chi phí. Nếu doanh thu tháng đó đúng 100 triệu đồng thì cửa hàng hòa vốn. Bán nhiều hơn mốc này là có lãi, bán ít hơn là lỗ.
Tuy nhiên, hòa vốn không có nghĩa là doanh nghiệp đã lấy lại số tiền đầu tư ban đầu. Điểm hòa vốn chỉ cho biết cần bán đến mức nào để không lỗ trong một kỳ, còn việc thu hồi vốn đầu tư cần nhiều kỳ mới thấy được. Bạn có thể xem thêm cách tính thời gian hoàn vốn để phân biệt hai khái niệm này.
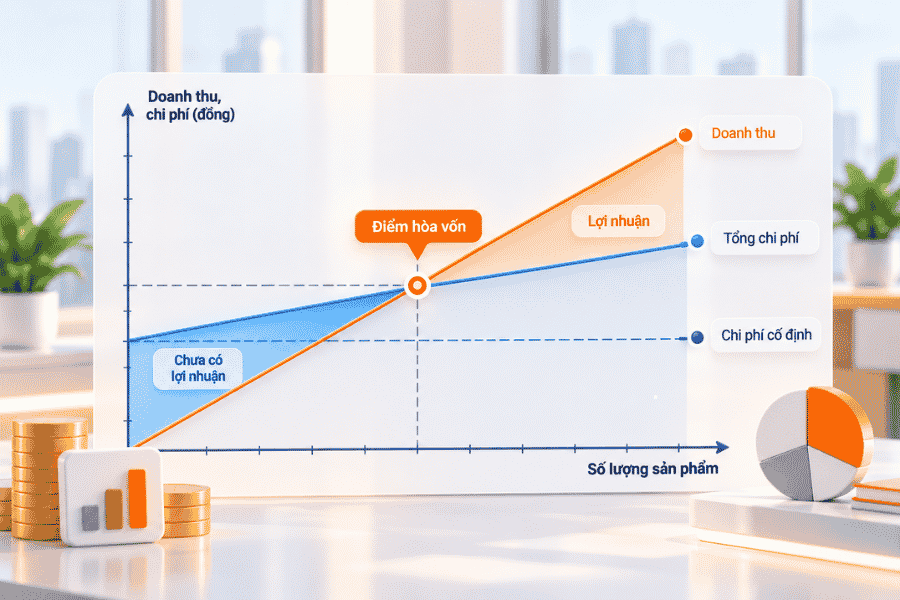
1.1. Điểm hòa vốn cho biết điều gì và không cho biết điều gì?
Khi mức bán thấp hơn điểm hòa vốn, số dư đảm phí (contribution margin) tạo ra chưa đủ để bù chi phí cố định. Khi doanh nghiệp bán vượt ngưỡng, phần số dư đảm phí tăng thêm có thể tạo lợi nhuận hoạt động nếu giá bán và chi phí trên một đơn vị không thay đổi.
Tuy nhiên, điểm hòa vốn không phản ánh trực tiếp lịch trả nợ, thời điểm khách hàng thanh toán, lượng tiền mặt thực có hay khả năng duy trì sức mua. Vì vậy, kết quả nên được dùng như một ngưỡng tham chiếu thay vì một kết luận độc lập về sức khỏe tài chính.
1.2. Ba dữ liệu cần có trước khi tính điểm hòa vốn
Để cách tính điểm hòa vốn nhất quán, doanh nghiệp cần xác định ba đầu vào theo cùng kỳ và cùng đơn vị đo. Nếu kỳ tính hoặc đơn vị không đồng nhất, kết quả có thể sai ngay từ bước đầu.
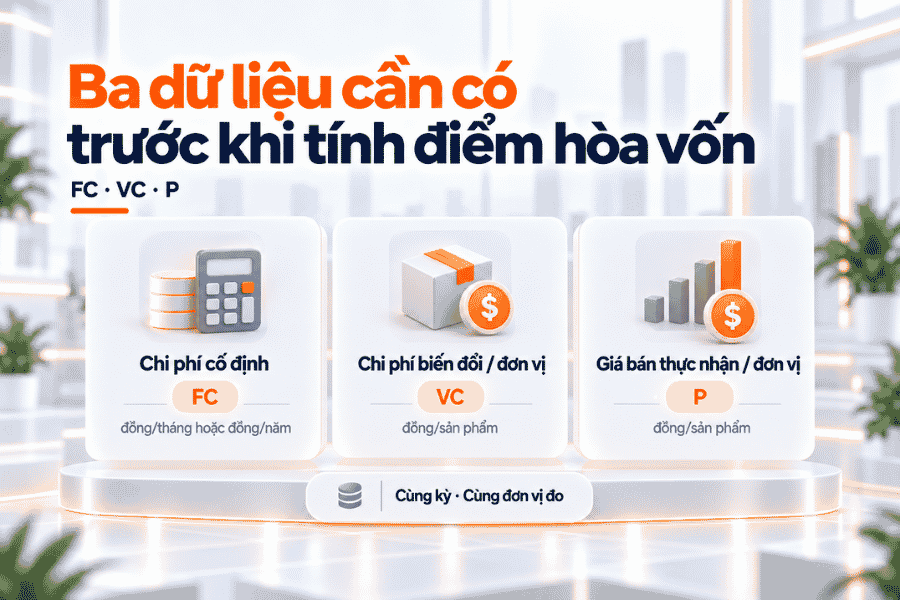
| Đầu vào | Ký hiệu | Đơn vị cần thống nhất |
| Chi phí cố định trong kỳ | FC | Đồng/tháng hoặc đồng/năm |
| Chi phí biến đổi trên một sản phẩm bán ra | VC | Đồng/sản phẩm |
| Giá bán thực nhận trên một sản phẩm | P | Đồng/sản phẩm |
Nếu FC được tính theo tháng, sản lượng hòa vốn cũng phải phản ánh lượng bán trong tháng. Giá bán và biến phí cần áp dụng cho cùng một đơn vị hàng hóa. Khi cần rà soát cách phân loại, có thể tham khảo thêm chi phí cố định, chi phí biến đổi và tổng quan về chi phí trong doanh nghiệp.
2. Công thức và cách tính điểm hòa vốn
Với doanh nghiệp chỉ bán một sản phẩm, cách tính bắt đầu từ số dư đảm phí trên mỗi đơn vị. Chỉ tiêu này cho biết sau khi trừ biến phí, mỗi sản phẩm còn lại bao nhiêu để bù chi phí cố định. Từ đó, có thể xác định sản lượng hòa vốn, quy đổi sang doanh thu và kiểm tra lại bằng tổng chi phí.
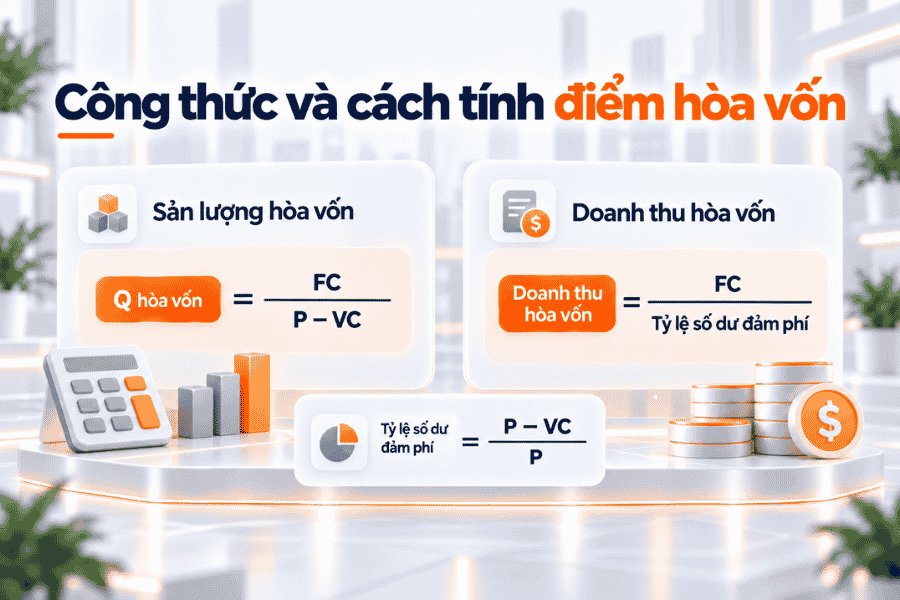
2.1. Tính số dư đảm phí và kiểm tra điều kiện áp dụng
Số dư đảm phí trên một đơn vị được xác định bằng giá bán trừ chi phí biến đổi trên một đơn vị với công thức:
Số dư đảm phí/đơn vị = P − VC
Nếu P không lớn hơn VC trong khi FC dương, mỗi đơn vị bán thêm không tạo ra phần đóng góp dương để bù chi phí cố định. Khi đó, phép chia theo công thức hòa vốn sẽ không tạo ra một ngưỡng sản lượng dương khả thi.
Ví dụ: FC = 100.000.000 đồng/tháng, P = 200.000 đồng/sản phẩm và VC = 120.000 đồng/sản phẩm. Số dư đảm phí là 80.000 đồng/sản phẩm.
2.2. Công thức tính sản lượng hòa vốn
Sau khi xác định số dư đảm phí dương, doanh nghiệp có thể tính số sản phẩm tối thiểu cần bán để bù toàn bộ chi phí cố định trong kỳ.
Q hòa vốn = FC / (P − VC)
Ví dụ: 100.000.000 / 80.000 = 1.250 sản phẩm/tháng.
Nếu kết quả là số lẻ trong khi sản phẩm chỉ bán theo đơn vị nguyên, thì nên làm tròn lên và kiểm tra lại lợi nhuận tại mức sản lượng sau khi làm tròn. Không nên làm tròn xuống vì doanh nghiệp có thể vẫn chưa bù đủ chi phí cố định.
2.3. Công thức tính doanh thu hòa vốn
Khi cần xác định ngưỡng theo doanh thu thay vì số lượng, trước hết tính tỷ lệ số dư đảm phí trên doanh thu.
Tỷ lệ số dư đảm phí = (P − VC) / P
Với dữ liệu ví dụ, tỷ lệ số dư đảm phí = 80.000 / 200.000 = 40%.
Doanh thu hòa vốn = FC / Tỷ lệ số dư đảm phí
Kết quả: 100.000.000 / 0,4 = 250.000.000 đồng/tháng. Có thể kiểm tra theo cách khác: 1.250 sản phẩm × 200.000 đồng = 250.000.000 đồng.
Khi sử dụng chỉ tiêu doanh thu trong mô hình, doanh nghiệp nên thống nhất cách ghi nhận và các khoản giảm trừ. Có thể tham khảo thêm trong bài Doanh thu là gì?
2.4. Ví dụ đầy đủ: từ dữ liệu đầu vào đến kiểm tra kết quả
Bảng dưới đây nối toàn bộ phép tính để kiểm tra xem doanh thu tại sản lượng hòa vốn có thực sự bằng tổng chi phí hay không.
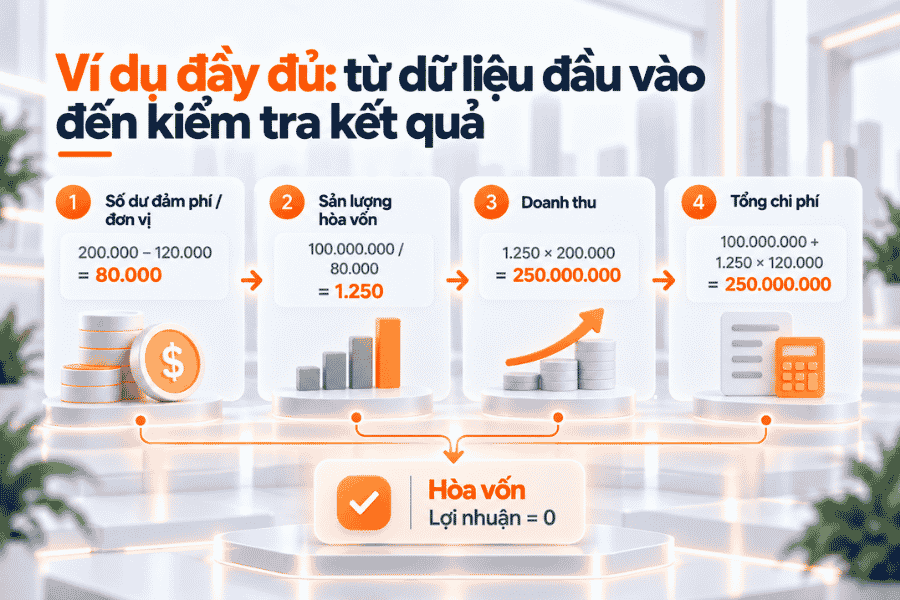
| Bước | Phép tính | Kết quả |
| Số dư đảm phí/đơn vị | 200.000 − 120.000 | 80.000 đồng |
| Sản lượng hòa vốn | 100.000.000 / 80.000 | 1.250 sản phẩm |
| Doanh thu | 1.250 × 200.000 | 250.000.000 đồng |
| Tổng chi phí | 100.000.000 + 1.250 × 120.000 | 250.000.000 đồng |
Doanh thu và tổng chi phí bằng nhau, đều là 250.000.000 đồng, vì vậy lợi nhuận hoạt động trong mô hình bằng 0. Nếu giá bán, sản lượng thực tế hoặc chi phí phát sinh khác với giả định, điểm hòa vốn cần được tính lại trước khi sử dụng để ra quyết định.
3. Cách đọc kết quả điểm hòa vốn để hỗ trợ quyết định
Sản lượng hòa vốn trả lời “cần bán bao nhiêu”; doanh thu hòa vốn trả lời “cần đạt doanh thu bao nhiêu”. Công suất, biên độ an toàn và lợi nhuận mục tiêu là những bước diễn giải khác, không thay cho hai phép tính cơ bản.
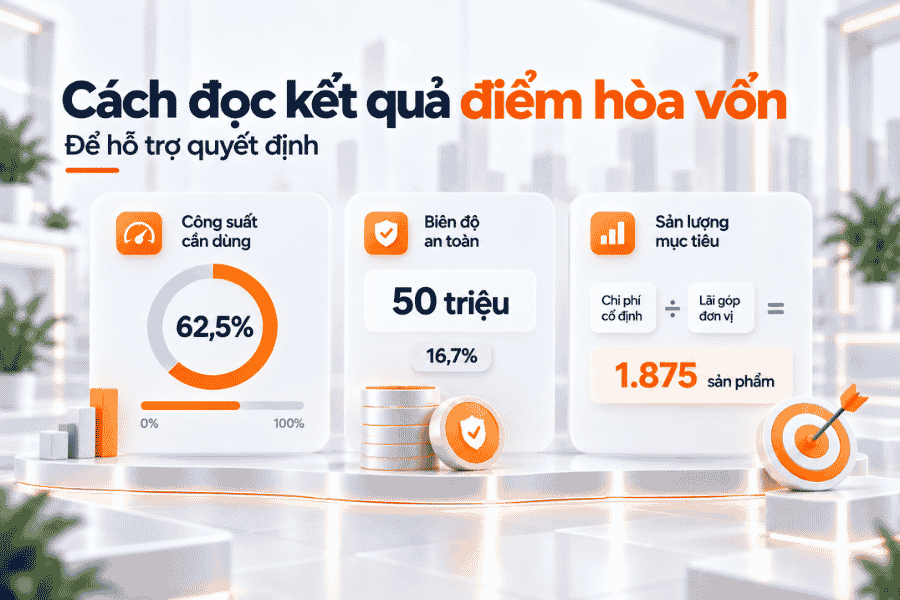
3.1. Xác định tỷ lệ công suất cần dùng để đạt hòa vốn
So sánh sản lượng hòa vốn với công suất tối đa giúp doanh nghiệp biết ngưỡng bán cần thiết chiếm bao nhiêu phần năng lực hiện có. Tuy nhiên, công suất sản xuất chỉ có ý nghĩa khi thị trường có khả năng tiêu thụ lượng hàng tương ứng.
Với công suất tối đa giả định 2.000 sản phẩm/tháng và sản lượng hòa vốn 1.250 sản phẩm, tỷ lệ công suất cần dùng là 1.250/2.000 × 100% = 62,5%. Kết quả này không có nghĩa là chỉ cần sản xuất 1.250 sản phẩm; doanh nghiệp còn phải bán được số lượng đó trong cùng kỳ.
3.2. Đo biên độ an toàn từ doanh thu thực tế
Biên độ an toàn cho biết doanh thu có thể giảm bao nhiêu trước khi chạm điểm hòa vốn, với điều kiện tỷ lệ số dư đảm phí không thay đổi.
Biên độ an toàn theo doanh thu = Doanh thu thực tế − Doanh thu hòa vốn
Giả sử doanh thu tháng đạt 300 triệu đồng và doanh thu hòa vốn là 250 triệu đồng, biên độ an toàn bằng 50 triệu đồng. Tỷ lệ tương ứng là 50/300 = 16,7% doanh thu thực tế.
Đây là khoảng cách đến ngưỡng hòa vốn trong mô hình, không phải lượng tiền mặt dự phòng của doanh nghiệp.
3.3. Tính sản lượng cần bán để đạt lợi nhuận mục tiêu
Khi mục tiêu không còn là lợi nhuận bằng 0 mà là một mức lợi nhuận hoạt động cụ thể, phần lợi nhuận mong muốn được cộng vào chi phí cố định trước khi chia cho số dư đảm phí trên đơn vị.
Sản lượng mục tiêu = (FC + Lợi nhuận mục tiêu) / (P − VC)
Nếu doanh nghiệp muốn đạt 50 triệu đồng lợi nhuận hoạt động trước thuế trong tháng, sản lượng cần bán là (100.000.000 + 50.000.000) / 80.000 = 1.875 sản phẩm. Mức này cao hơn 1.250 sản phẩm hòa vốn vì mục tiêu đã chuyển từ “không lỗ” sang “đạt lợi nhuận”. Nếu mục tiêu là lợi nhuận sau thuế, cần xử lý phần thuế riêng trước khi áp dụng công thức.
Ba chỉ tiêu trên trả lời các câu hỏi khác nhau. Bảng dưới giúp tránh dùng điểm hòa vốn thay cho các phân tích mà nó không được thiết kế để giải quyết.
| Câu hỏi | Chỉ tiêu | Điều chưa trả lời |
| Không lỗ từ hoạt động? | Sản lượng/doanh thu hòa vốn | Khả năng thu tiền |
| Chịu được doanh thu giảm bao nhiêu? | Biên độ an toàn | Dòng tiền và biến động chi phí |
| Cần bán bao nhiêu để đạt lãi mục tiêu? | Sản lượng mục tiêu | Thị trường có mua được mức đó? |
4. Tính điểm hòa vốn khi có nhiều sản phẩm
Với nhiều mặt hàng, điểm hòa vốn không chỉ phụ thuộc vào chi phí và giá bán của từng sản phẩm mà còn phụ thuộc vào cơ cấu bán. Vì vậy, không thể lấy bình quân đơn giản số dư đảm phí nếu tỷ trọng mỗi sản phẩm trong tổng số lượng hoặc tổng doanh thu khác nhau.
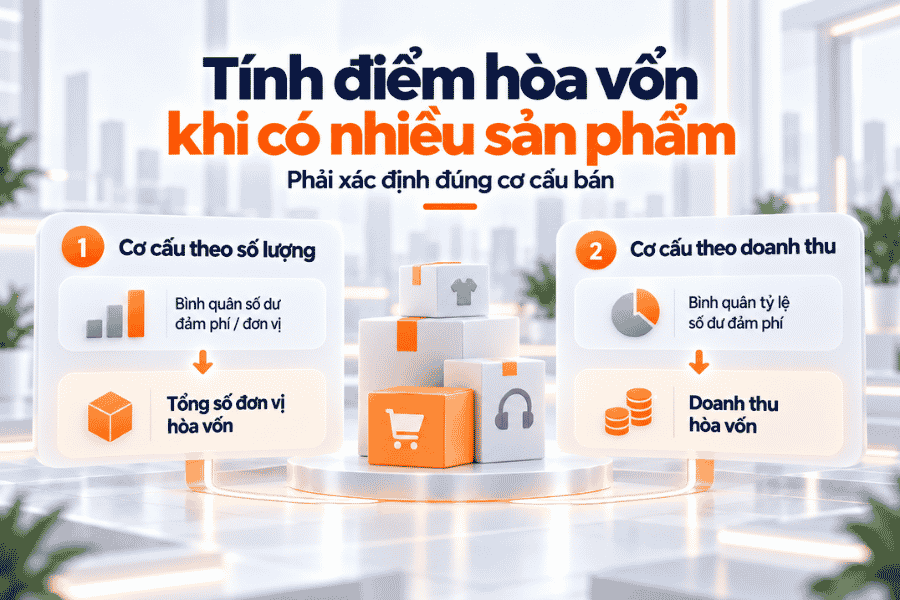
4.1. Xác định cơ cấu bán theo số lượng hay doanh thu
Bước đầu tiên là xác định tỷ trọng 60/40, 70/30 hoặc một cơ cấu khác đang được tính theo số lượng sản phẩm hay theo doanh thu. Hai loại tỷ trọng này không thể thay thế cho nhau.
Nếu A chiếm 60% số lượng bán và B chiếm 40%, có thể tính số dư đảm phí bình quân trên một đơn vị. Nếu 60/40 là tỷ trọng doanh thu, cần dùng tỷ lệ số dư đảm phí của từng sản phẩm để tính doanh thu hòa vốn.
4.2. Chọn chỉ tiêu bình quân đúng với cơ cấu bán
Sau khi xác định loại tỷ trọng, doanh nghiệp chọn chỉ tiêu bình quân tương ứng. Mục tiêu là giữ tính nhất quán giữa dữ liệu đầu vào và đầu ra cần tính.
| Cơ cấu đã biết | Chỉ tiêu bình quân | Đầu ra |
| Tỷ trọng số lượng từng sản phẩm | Tổng của tỷ trọng số lượng × số dư đảm phí/đơn vị từng sản phẩm | Tổng số đơn vị hòa vốn, rồi phân bổ theo cơ cấu |
| Tỷ trọng doanh thu từng sản phẩm | Tổng của tỷ trọng doanh thu × tỷ lệ số dư đảm phí từng sản phẩm | Doanh thu hòa vốn, rồi phân bổ doanh thu và quy đổi số lượng |
Cả hai cách đều giả định cơ cấu bán tương đối ổn định tại mức đang phân tích. Khi tỷ trọng sản phẩm bán chạy thay đổi, doanh nghiệp cần cập nhật cơ cấu và tính lại điểm hòa vốn.
4.3. Ví dụ hai sản phẩm và cách kiểm tra lại
Ví dụ: FC = 100 triệu đồng; số dư đảm phí của A là 100.000 đồng/đơn vị và của B là 80.000 đồng/đơn vị. Giả sử cơ cấu theo số lượng cố định A:B = 3:2, tương đương 60%:40%.
Một “bó” gồm 3 sản phẩm A và 2 sản phẩm B tạo số dư đảm phí 460.000 đồng. Để bù FC 100 triệu đồng, cần làm tròn lên 218 bó, tương ứng 654 A và 436 B, tổng cộng 1.090 sản phẩm.
Kiểm tra lại: 654 × 100.000 + 436 × 80.000 = 100.280.000 đồng, số dư đảm phí, đủ bù chi phí cố định 100.000.000 đồng.
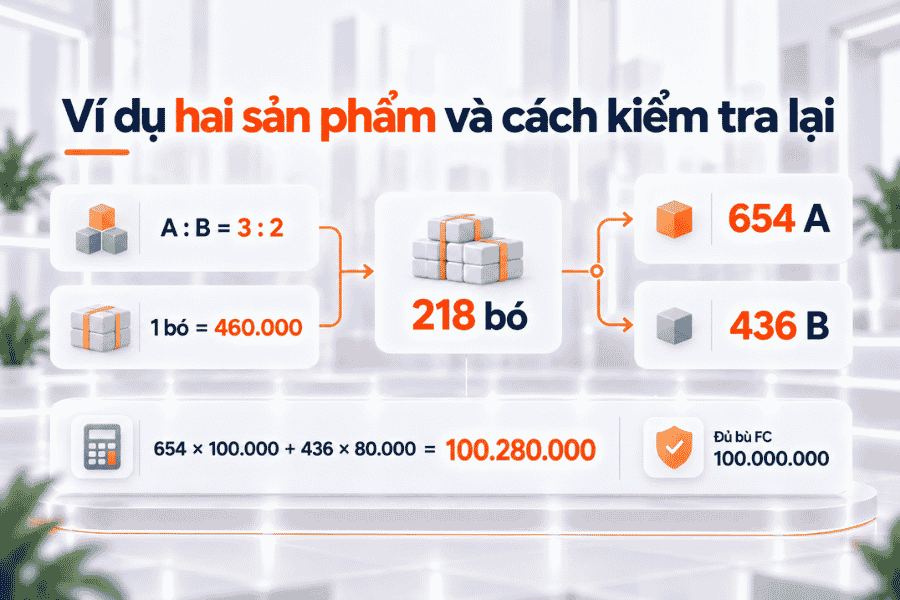
Nếu chỉ lấy số dư đảm phí bình quân 92.000 đồng rồi chia 100.000.000 / 92.000, kết quả lý thuyết khoảng 1.086,96 sản phẩm. Làm tròn riêng thành 1.087 có thể phá vỡ cơ cấu 3:2, nên trong ví dụ này cần làm tròn theo bó 5 sản phẩm. Nếu tỷ lệ 60/40 là tỷ trọng doanh thu, dữ liệu hiện có chưa đủ vì còn thiếu giá bán của từng sản phẩm.
5. Những yếu tố làm điểm hòa vốn thay đổi
Điểm hòa vốn thay đổi khi chi phí cố định, chi phí biến đổi trên đơn vị, giá bán hoặc cơ cấu sản phẩm thay đổi. Ngược lại, doanh số thực tế tăng không tự làm thay đổi công thức nếu các đầu vào trên vẫn giữ nguyên; nó chỉ cho thấy doanh nghiệp đang tiến gần hoặc đã vượt ngưỡng.
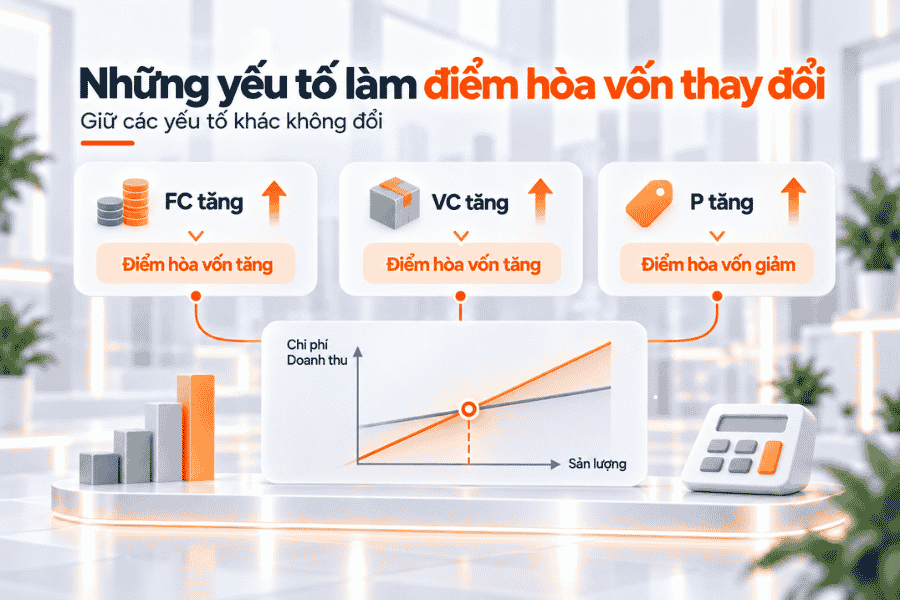
5.1. Tác động của chi phí cố định, biến phí và giá bán
Có thể đọc tác động của từng biến theo nguyên tắc: yếu tố nào làm giảm số dư đảm phí hoặc tăng phần chi phí cần bù sẽ đẩy điểm hòa vốn lên, nếu các yếu tố khác không đổi.
| Biến số đổi, các yếu tố khác giữ nguyên | Điểm hòa vốn theo sản lượng | Lý do |
| FC tăng | Tăng | Cần thêm số dư đảm phí để bù chi phí cố định |
| VC tăng | Tăng | Số dư đảm phí mỗi đơn vị giảm |
| P tăng | Giảm | Số dư đảm phí mỗi đơn vị tăng |
Nếu doanh nghiệp thuê ngoài để giảm FC nhưng đồng thời làm VC tăng, không thể kết luận điểm hòa vốn chắc chắn giảm chỉ từ một thay đổi. Cần đưa cả hai đầu vào mới vào công thức rồi mới so sánh với phương án ban đầu.
5.2. So sánh sự khác biệt khi thay đổi giá hoặc cơ cấu sản phẩm
Giữ FC = 100 triệu đồng và VC = 120.000 đồng/sản phẩm. Ở giá 200.000 đồng, sản lượng hòa vốn là 1.250 sản phẩm. Nếu giả định tăng giá lên 220.000 đồng và lượng cầu không đổi, số dư đảm phí tăng lên 100.000 đồng, nên ngưỡng hòa vốn còn 1.000 sản phẩm.
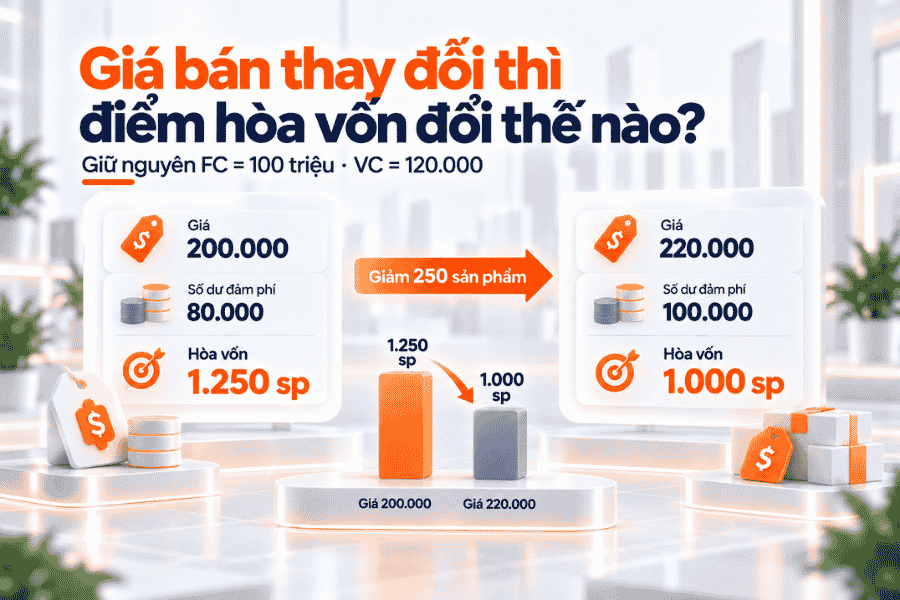
Tuy nhiên, kết quả này không chứng minh doanh nghiệp sẽ bán được 1.000 sản phẩm ở mức giá mới. Cần kiểm tra thêm phản ứng của khách hàng, chính sách chiết khấu và khả năng phân phối.
6. Các loại điểm hòa vốn và phạm vi chi phí
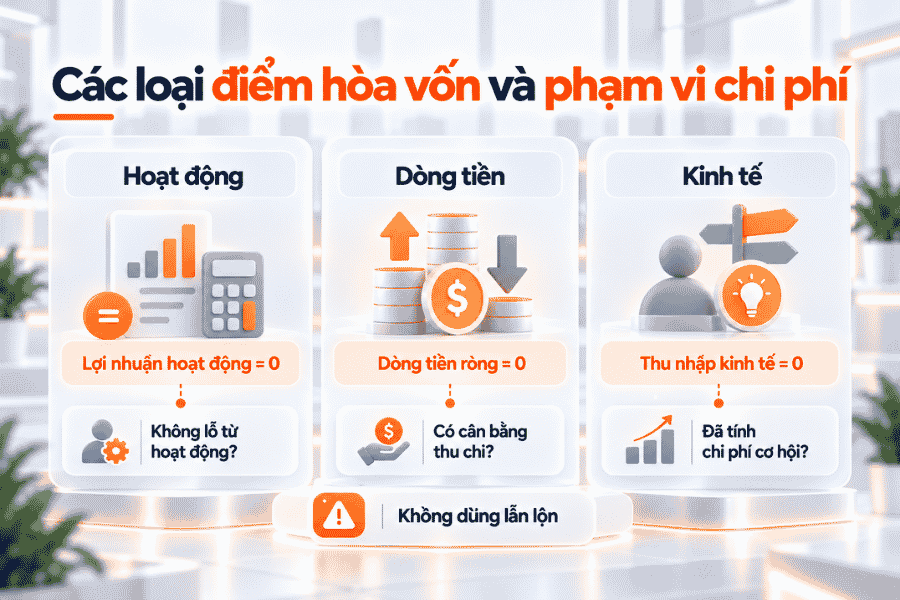
Khái niệm “hòa vốn” chỉ rõ ràng khi doanh nghiệp xác định đại lượng nào cần đưa về 0 và những khoản chi phí nào được đưa vào phép tính. Không nên dùng một nhãn kế toán, tài chính hoặc kinh tế như thể mọi trường hợp đều có cùng một công thức.
6.1. Phân biệt mục tiêu phân tích trước khi chọn công thức
Trước khi tính, hãy xác định câu hỏi quản trị đang cần trả lời. Điểm hòa vốn hoạt động, trạng thái dòng tiền và thu nhập kinh tế sau chi phí cơ hội sử dụng phạm vi dữ liệu khác nhau.
| Câu hỏi phân tích | Phạm vi cần xác định | Không nên suy ra |
| Lợi nhuận hoạt động bằng 0? | Doanh thu, biến phí và FC theo cùng kỳ; thống nhất cách ghi nhận chi phí | Đã thu đủ tiền mặt |
| Dòng tiền ròng bằng 0? | Thời điểm thu/chi, đầu tư, trả nợ và các khoản tiền thực chuyển | Lợi nhuận kế toán bằng 0 |
| Thu nhập kinh tế sau chi phí cơ hội bằng 0? | Chi phí kế toán và giá trị phương án thay thế có cơ sở ước tính | Chi phí cơ hội là khoản tiền đã chi |
Không nên tự gộp lãi vay, chi phí vốn chủ sở hữu hoặc các khoản chi phí cơ hội vào FC nếu chưa xác định rõ mục tiêu phân tích và cách đo. Mỗi lớp chi phí cần có nguồn số liệu và giả định riêng để tránh biến một phép tính đơn giản thành kết quả khó diễn giải.
6.2. Khi nào cần xét thêm chi phí tài chính hoặc chi phí cơ hội?
Nếu doanh nghiệp vay vốn để mở rộng, phép tính lợi nhuận hoạt động cơ bản chưa phản ánh lịch trả lãi và gốc. Tương tự, khi so sánh các phương án đầu tư, lợi nhuận kế toán chưa thể hiện đầy đủ giá trị của cơ hội bị bỏ qua.
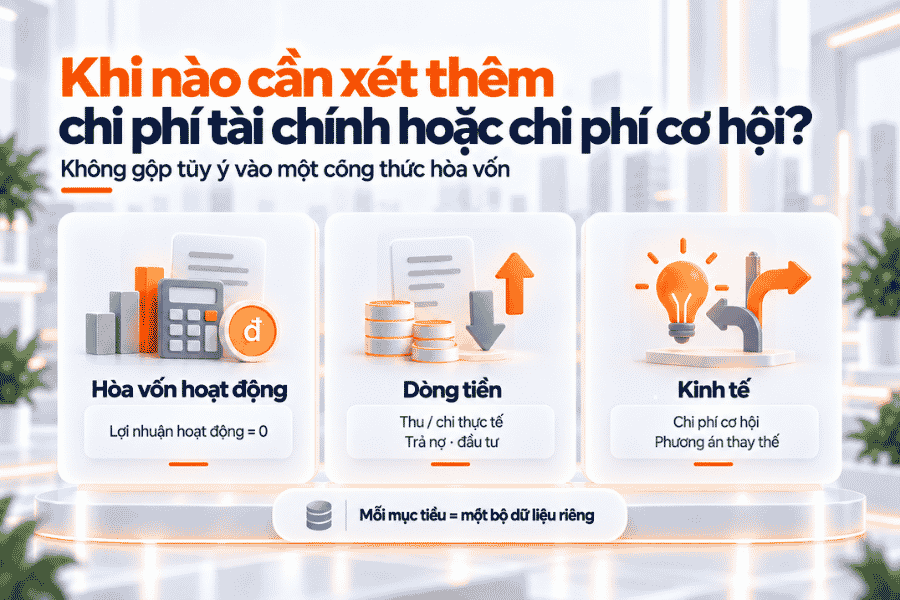
Trong các trường hợp này, nên lập phân tích dòng tiền và chi phí cơ hội riêng, sử dụng dữ liệu và giả định được nêu rõ. Không nên cộng thêm các khoản này vào chi phí cố định một cách tùy ý rồi gọi đó là cùng một “điểm hòa vốn”.
7. Ứng dụng điểm hòa vốn trong kế hoạch kinh doanh
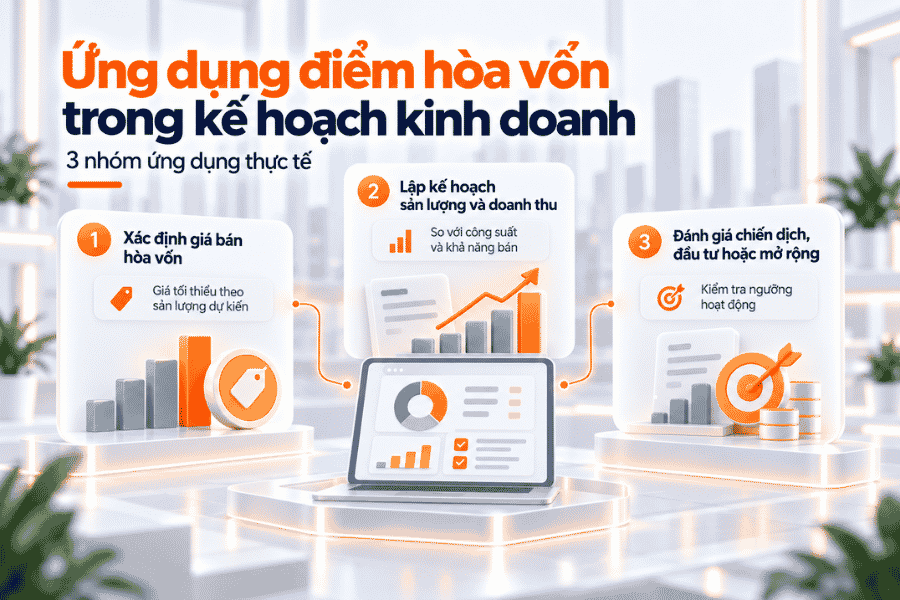
Điểm hòa vốn có thể dùng như một ngưỡng sàng lọc khi doanh nghiệp xác định giá bán, chỉ tiêu bán hàng hoặc đánh giá phương án mở rộng. Tuy nhiên, quyết định cuối cùng vẫn cần xem thêm nhu cầu thị trường, năng lực giao hàng và dòng tiền.
Khi đưa các phép tính này vào ngân sách và mục tiêu vận hành, có thể tham khảo thêm hướng dẫn về kế hoạch kinh doanh để liên kết ngưỡng hòa vốn với kế hoạch bán, chi phí và nguồn lực.
7.1. Xác định giá bán hòa vốn theo sản lượng dự kiến
Nếu doanh nghiệp đã có sản lượng bán dự kiến, có thể đảo công thức để xác định mức giá tối thiểu trong phạm vi chi phí đang xét. Mức giá này chỉ là ngưỡng toán học, không chứng minh rằng khách hàng sẽ chấp nhận.
Giữ ví dụ của bài gốc: FC = 200 triệu đồng/tháng, VC = 100.000 đồng/sản phẩm và dự kiến bán 5.000 sản phẩm/tháng. Giá hòa vốn giả định = (100.000 + 200.000.000) / 5.000 = 140.000 đồng/sản phẩm.
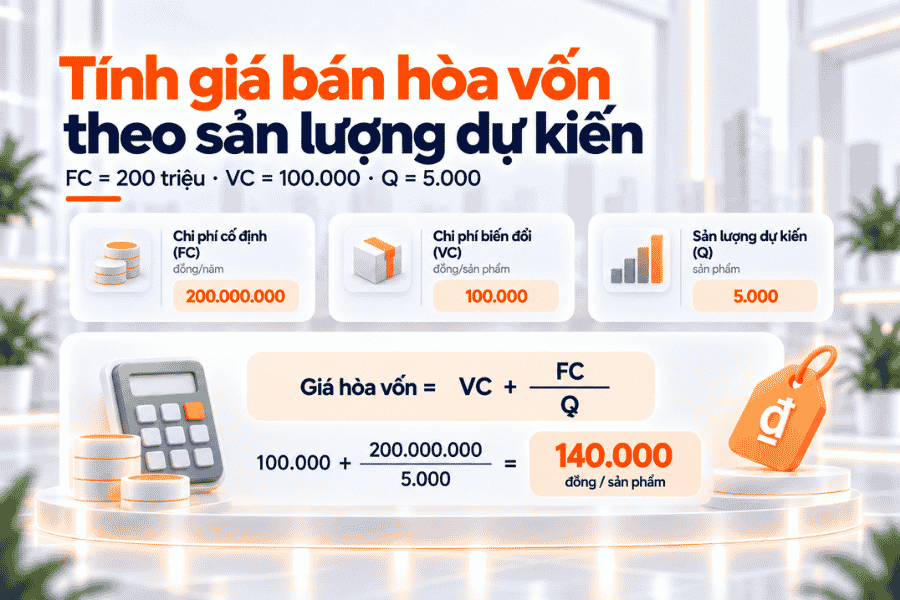
Kết quả chưa bao gồm các khoản chi phí nằm ngoài mô hình và không thay thế việc đánh giá sức mua hoặc mức giá thị trường có thể chấp nhận.
7.2. Lập kế hoạch sản lượng bán và doanh thu
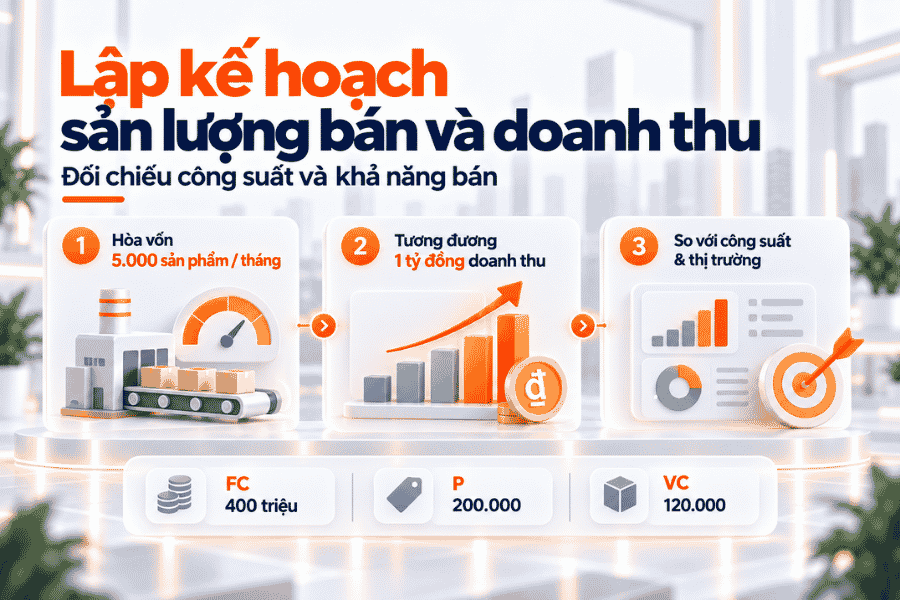
Điểm hòa vốn giúp chuyển chi phí và giá bán thành một ngưỡng sản lượng cụ thể để so với công suất, tồn kho và khả năng tiêu thụ.
Với FC = 400 triệu đồng/tháng, P = 200.000 đồng và VC = 120.000 đồng/sản phẩm, sản lượng hòa vốn là 5.000 sản phẩm/tháng, tương đương 1 tỷ đồng doanh thu. Doanh nghiệp cần đối chiếu đồng thời năng lực sản xuất và năng lực bán; sản xuất đủ 5.000 sản phẩm nhưng chỉ bán 4.000 thì vẫn không đạt doanh thu hòa vốn giả định.
7.3. Đánh giá chiến dịch bán hàng, đầu tư hoặc mở rộng
Khi so sánh các chiến dịch hoặc phương án mở rộng, cần gọi đúng tên phần chênh lệch đang tính và tránh coi một phép trừ chưa đầy đủ là lợi nhuận ròng.
Ví dụ cũ đưa ra hai chiến dịch: A có 1,2 tỷ đồng doanh thu, 600 triệu đồng chi phí marketing và 400 triệu đồng biến phí; B có 2 tỷ đồng doanh thu, 1,5 tỷ đồng chi phí marketing và 400 triệu đồng biến phí. Nếu chỉ xét các khoản này, phần chênh lệch trước các chi phí khác là 200 triệu đồng ở A và 100 triệu đồng ở B. Không nên gọi đây là “lợi nhuận ròng” nếu doanh nghiệp còn chi phí cố định chung, thuế hoặc các khoản phân bổ khác.
Với dự án mở chi nhánh, giả sử FC dự kiến là 2 tỷ đồng/năm, P = 250.000 đồng và VC = 150.000 đồng/sản phẩm, sản lượng hòa vốn là 20.000 sản phẩm/năm. Dự báo tiêu thụ 25.000 sản phẩm cho thấy phương án có thể vượt ngưỡng hoạt động nếu các giả định đúng, nhưng chưa đủ để kết luận dự án khả thi vì còn vốn đầu tư, dòng tiền, thời gian tăng trưởng và độ tin cậy của dự báo.
Khi đánh giá hiệu quả sử dụng tài sản của một phương án mở rộng, có thể đối chiếu thêm chỉ số ROA. ROA và điểm hòa vốn trả lời những câu hỏi khác nhau nên không thay thế cho nhau.
8. Những lưu ý trước khi sử dụng kết quả điểm hòa vốn
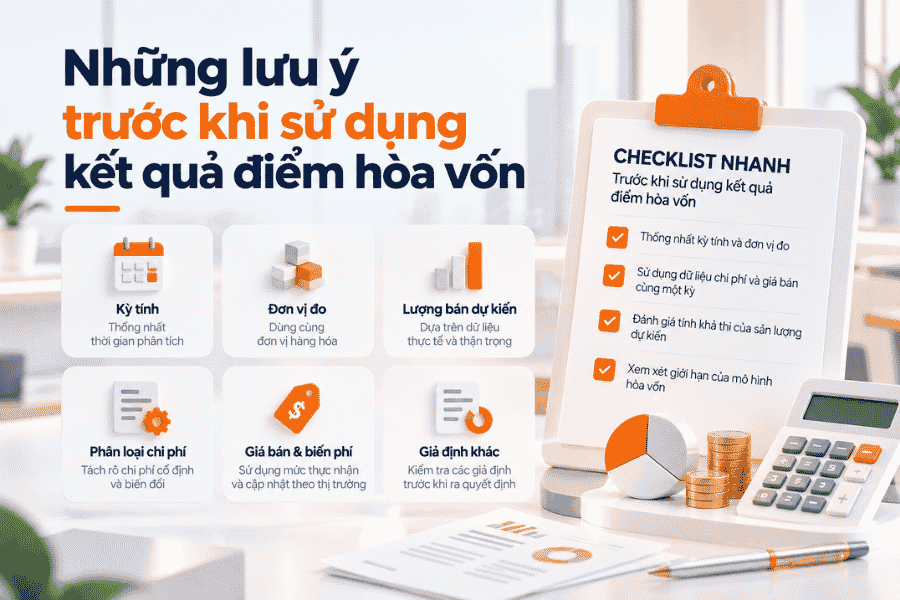
Trước khi dùng điểm hòa vốn để định giá, giao chỉ tiêu hoặc phê duyệt phương án, doanh nghiệp cần kiểm tra dữ liệu đầu vào, giả định của mô hình và khả năng tiêu thụ thực tế.
8.1. Kiểm tra kỳ tính, đơn vị đo, lượng bán và phân loại chi phí
Các lỗi phổ biến thường đến từ việc trộn kỳ tính, dùng lượng sản xuất thay cho lượng bán hoặc phân loại chi phí không nhất quán. Có thể rà soát nhanh theo checklist sau:
- FC, doanh thu và lượng bán được tính trong cùng một kỳ; P và VC dùng cùng đơn vị sản phẩm.
- Doanh thu phản ánh lượng hàng đã bán theo phạm vi phân tích, không tự thay bằng lượng đã sản xuất.
- Biến phí trên đơn vị đã bao gồm các khoản biến đổi liên quan; chi phí cố định không bị tính lặp.
- Giảm giá, hàng trả lại và thuế gián thu được xử lý nhất quán với mục đích phân tích.
- Kết quả đã được thế ngược để kiểm tra doanh thu có bằng tổng chi phí tại sản lượng hòa vốn hay không.
8.2. Kiểm tra giả định giá bán và biến phí không đổi
Công thức hòa vốn cơ bản giả định giá bán và biến phí trên đơn vị tương đối ổn định trong phạm vi đang xét. Khi doanh nghiệp vượt công suất, thuê thêm máy móc hoặc nhân công có thể làm FC tăng theo bậc. Nếu giảm giá để thúc đẩy lượng bán, cả P và sản lượng tiêu thụ có thể cùng thay đổi.
Vì vậy, khi điều kiện vận hành thay đổi đáng kể, doanh nghiệp nên lập kịch bản mới thay vì tiếp tục dùng ngưỡng cũ.
- Ngưỡng dự kiến nằm trong công suất và phạm vi chi phí đã ước tính.
- Cơ cấu bán của nhiều sản phẩm phù hợp với giả định.
- Có dữ liệu để kiểm tra nhu cầu thực tế trước khi coi ngưỡng là mục tiêu khả thi.
9. Câu hỏi thường gặp
Dưới đây là các câu hỏi thường gặp khi doanh nghiệp áp dụng điểm hòa vốn vào kế hoạch bán hàng và phân tích tài chính. Câu trả lời tập trung vào những giới hạn dễ bị hiểu nhầm nhất của chỉ tiêu này.
Đạt hòa vốn có đồng nghĩa với an toàn tài chính không?
Không. Điểm hòa vốn chỉ cho biết doanh thu bù chi phí trong mô hình và kỳ phân tích. Doanh nghiệp vẫn phải kiểm lịch thu tiền, các khoản nợ đến hạn và khoảng đệm doanh thu nếu thị trường biến động.
Kinh doanh nhiều mặt hàng thì dùng cơ cấu nào để tính điểm hòa vốn?
Hãy bắt đầu từ dữ liệu có thể kiểm chứng: tỷ trọng số lượng để tính số dư đảm phí bình quân trên đơn vị; tỷ trọng doanh thu để tính tỷ lệ số dư đảm phí bình quân. Sau đó phân bổ ngược về từng mặt hàng và kiểm xem tổng số dư đảm phí đã đủ bù FC chưa.
Điểm hòa vốn có giống thời gian hoàn vốn không?
Không. Điểm hòa vốn trả lời doanh nghiệp cần bán bao nhiêu hoặc đạt doanh thu bao nhiêu để doanh thu bằng tổng chi phí trong kỳ. Thời gian hoàn vốn trả lời cần bao lâu để dòng tiền ròng tích lũy bù lại vốn đầu tư ban đầu. Hai chỉ tiêu có thể cùng được dùng khi đánh giá một phương án nhưng không thay thế cho nhau.
Kết luận
Điểm hòa vốn hữu ích nhất khi doanh nghiệp xác định rõ phạm vi chi phí, kỳ phân tích và lượng bán cần đạt. Với một sản phẩm, có thể tính sản lượng hòa vốn từ số dư đảm phí trên đơn vị, sau đó quy đổi sang doanh thu và thế ngược để kiểm tra kết quả.
Khi doanh nghiệp bán nhiều mặt hàng hoặc thay đổi giá, biến phí và cơ cấu bán, ngưỡng hòa vốn cần được tính lại theo kịch bản phù hợp. Quan trọng hơn, “không lỗ” chỉ là điểm khởi đầu của quyết định; doanh nghiệp vẫn phải đánh giá nhu cầu, khả năng thu tiền, công suất và rủi ro trước khi triển khai.
Doanh nghiệp có thể bắt đầu bằng cách lấy FC, P và VC của một kỳ gần nhất, tính sản lượng và doanh thu hòa vốn rồi đối chiếu với kết quả thực tế. Nếu có nhiều sản phẩm, nên kiểm tra lại cơ cấu bán trước khi sử dụng một mức bình quân.
Khi dữ liệu khách hàng, doanh số và báo cáo bán hàng nằm rải rác ở nhiều nguồn, nên tham khảo sửa dụng phần mềm quản lý bán hàng hoặc 1CRM để đánh giá khả năng quản lý dữ liệu bán hàng tập trung. Việc lựa chọn công cụ nên dựa trên quy trình thực tế và các chỉ tiêu doanh nghiệp cần theo dõi, thay vì coi phần mềm là yếu tố quyết định điểm hòa vốn.
Nếu cần kết nối dữ liệu bán hàng với công việc và vận hành nội bộ, doanh nghiệp cũng có thể tìm hiểu 1WORK và hệ sinh thái 1Office để kiểm tra mức độ phù hợp trước khi triển khai.