24/09/2026
 451 lượt xem

Mục lục
- Tóm tắt nhanh
- Giới thiệu
- 1. Tải miễn phí 2 mẫu bảng tính bảo hiểm xã hội 2026
- 2. Công thức tính tiền đóng bảo hiểm xã hội hằng tháng 2026
- 3. Quy định BHXH 2026 cần cập nhật vào bảng tính
- 4. Lưu ý khi lập bảng tính BHXH cho nhân sự
- 5. Cách tính và bảng Excel BHXH một lần: điều kiện và ví dụ riêng
- 6. Chuẩn hóa quy trình đối soát BHXH bằng 1Office HRM
- 7. Câu hỏi thường gặp về bảng tính BHXH
- Kết luận
Tóm tắt nhanh
- Muốn tính số tiền phải nộp mỗi tháng cho nhân viên và doanh nghiệp: chọn bảng tính BHXH hàng tháng.
- Muốn ước tính khoản có thể nhận khi hưởng một lần: chọn bảng BHXH một lần và kiểm tra điều kiện hưởng trước.
- Công thức gốc: tiền đóng của từng bên = tiền lương làm căn cứ đóng × tỷ lệ áp dụng cho đúng đối tượng, đúng quỹ.
- Không dùng tổng BHXH + BHYT + BHTN để gọi là “mức đóng BHXH”; phần người lao động cũng không phải toàn bộ chi phí doanh nghiệp.
- Năm 2026 cần đối chiếu lương tối thiểu vùng từ 01/01 và mức tham chiếu/trần đóng thay đổi từ 01/07, theo phạm vi đối tượng.
- Hai mẫu bảng tính được dẫn tại mục 1; quyền truy cập và độ chính xác của công thức trong file cần được kiểm tra trước khi dùng cho dữ liệu thực tế.
- Kết quả BHXH một lần chỉ là ước tính; số tiền và điều kiện chính thức do cơ quan BHXH giải quyết trên hồ sơ.
Giới thiệu
Khi chốt bảng lương, một khoản bảo hiểm tính sai có thể làm lệch cả tiền khấu trừ của nhân viên lẫn chi phí doanh nghiệp. Vấn đề thường bắt đầu từ việc dùng nhầm tiền lương làm căn cứ đóng, gộp các quỹ bảo hiểm hoặc giữ nguyên tham số của năm trước.
Bài viết tập trung vào hai nhu cầu khác nhau: lập bảng tính khoản đóng BHXH hàng tháng cho doanh nghiệp và ước tính khoản hưởng BHXH một lần cho cá nhân. Bạn có thể đi thẳng tới hai tài nguyên gốc, sau đó đối chiếu công thức, thời điểm hiệu lực và checklist kiểm tra số liệu trước khi sử dụng.
Các phép tính dưới đây minh họa nhóm người lao động Việt Nam theo hợp đồng lao động thông thường, có tiền lương do doanh nghiệp quyết định. Trường hợp đặc thù cần kiểm tra đúng nhóm đối tượng và văn bản áp dụng; nội dung không thay thế xác nhận của cơ quan BHXH.
1. Tải miễn phí 2 mẫu bảng tính bảo hiểm xã hội 2026
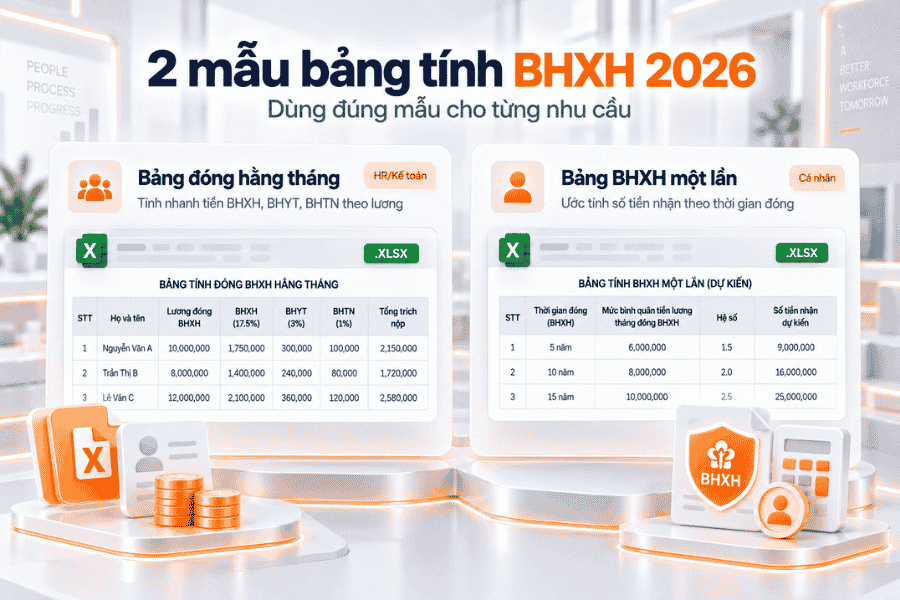
Dưới đây là hai mẫu bảng tính phục vụ hai nhu cầu riêng: đối soát khoản đóng bảo hiểm hằng tháng và ước tính mức hưởng bảo hiểm xã hội một lần. Tính phù hợp của biểu mẫu phụ thuộc quyền truy cập, công thức và các tham số đang được áp dụng.
| Mẫu | Dùng cho ai / mục tiêu | Kết quả cần kiểm tra |
| Bảng đóng hằng tháng | HR/kế toán: phần khấu trừ người lao động, phần doanh nghiệp và bảng kê theo kỳ | Lương làm căn cứ, tỷ lệ từng quỹ, tổng tiền phải nộp |
| Bảng ước tính BHXH một lần | Người lao động muốn dự tính quyền lợi trong trường hợp đủ điều kiện | Thời gian đóng, lương bình quân đã điều chỉnh, điều kiện hưởng |
1.1. Mẫu bảng tính BHXH hàng tháng: phần người lao động và doanh nghiệp
Chọn mẫu này nếu bạn cần đối soát tiền đóng theo từng nhân viên và từng kỳ lương. Hãy phân biệt khoản trừ từ lương của người lao động với khoản doanh nghiệp phải chịu; không cộng hai phần rồi trừ hết vào lương thực nhận.
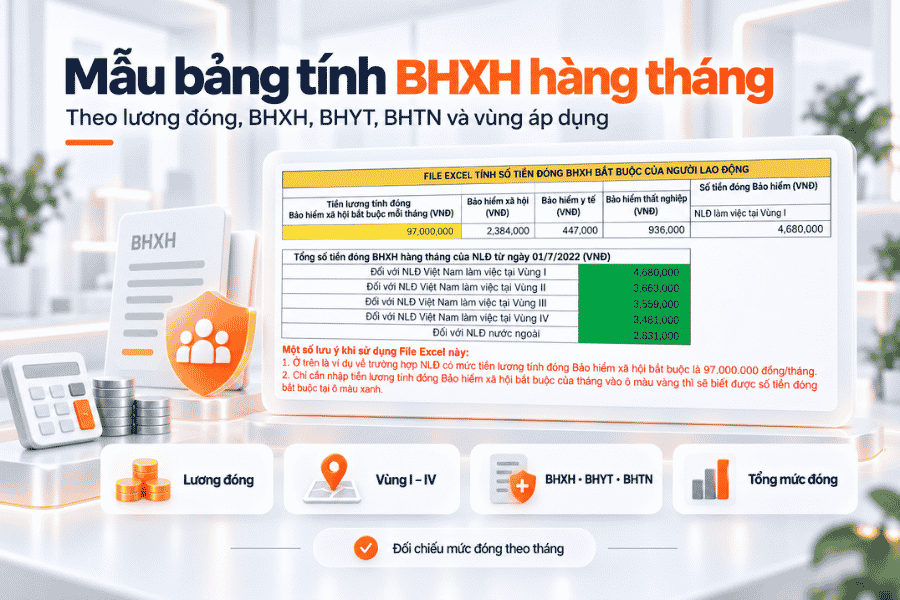
Tải mẫu: Tải Bảng tính bảo hiểm xã hội hàng tháng TẠI ĐÂY.
Khi mở bảng tính, hãy kiểm tra file có cho nhập kỳ tính, mức lương làm căn cứ và tỷ lệ đóng hay không. Nếu chỉ có bảng số cố định hoặc các ô công thức bị khóa, nên kiểm tra với người quản lý file trước khi dùng cho kỳ lương thực tế.
1.2. Mẫu Excel ước tính BHXH một lần: khác mục đích và điều kiện áp dụng
Mẫu này dùng để ước tính khoản hưởng một lần, không dùng tính tiền khấu trừ hằng tháng. Người nghỉ việc không mặc nhiên được hưởng chỉ vì đã ngừng đóng đủ 12 tháng; điều kiện phụ thuộc lịch sử tham gia và trường hợp pháp luật quy định.
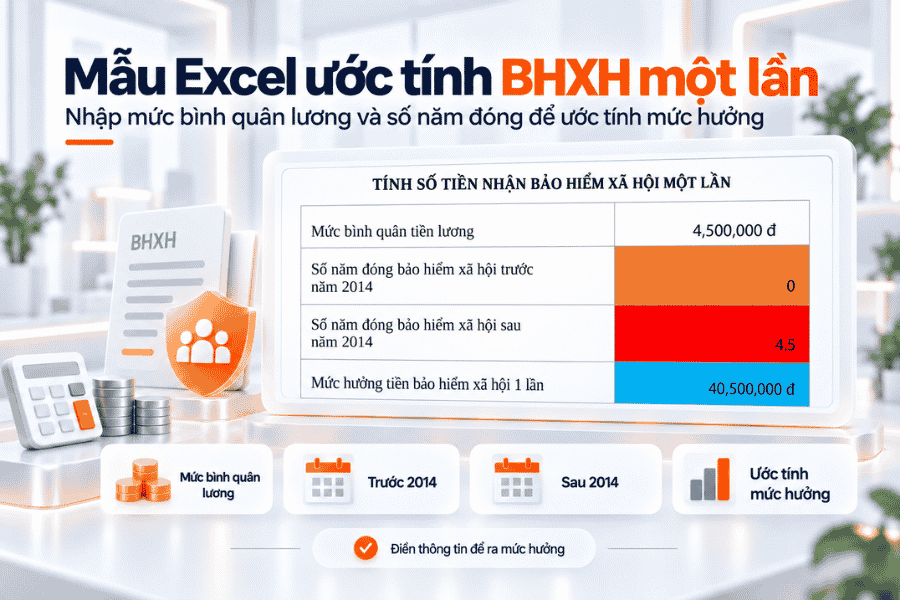
Tải mẫu: Tải Bảng Excel tính bảo hiểm xã hội 1 lần TẠI ĐÂY.
Trước khi sử dụng, hãy kiểm tra mẫu có phân biệt thời gian trước/sau năm 2014, có xử lý tháng lẻ và hệ số điều chỉnh tiền lương theo năm hay không. Nếu thiếu những yếu tố này, kết quả chỉ mang tính tham khảo sơ bộ.
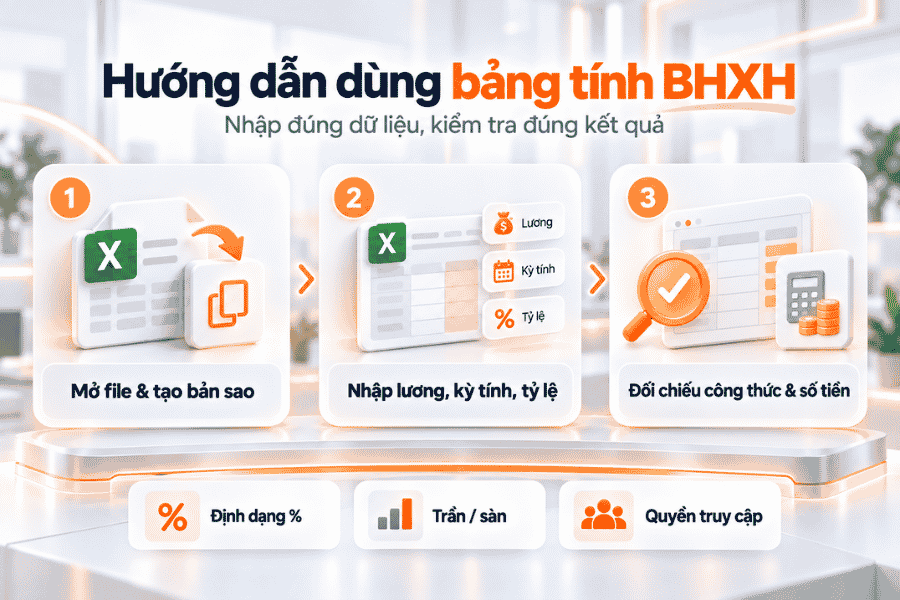
1.3. Hướng dẫn mở file, nhập dữ liệu và kiểm tra kết quả
- Mở đường dẫn bằng tài khoản có quyền truy cập. Nếu giao diện Google Sheets cho phép, chọn Tệp → Tạo bản sao; nếu không, hỏi chủ sở hữu cấp quyền. Không tải lên số BHXH hoặc dữ liệu lương cá nhân vào bản chia sẻ công khai.
- Lưu một bản mẫu nguyên trạng, sau đó tạo bản thử với dữ liệu giả định. Nhập kỳ tính và lương làm căn cứ; chỉ nhập tỷ lệ vào ô tham số đúng chức năng nếu file cho phép.
- Đối chiếu một hàng tính tay với kết quả sheet: tỷ lệ phải ở định dạng phần trăm, tiền ở đơn vị đồng, công thức không bị ghi đè và số tiền tổng khớp từng thành phần.
- Cập nhật tham số khi đổi kỳ, đặc biệt khi chuyển tháng 6 sang tháng 7/2026; xác nhận đúng phạm vi lương tối thiểu, mức tham chiếu và trần áp dụng.
- Nếu file không mở được hoặc không rõ ô công thức, không sử dụng như công cụ tính lương chính thức cho đến khi người phụ trách xác nhận.
2. Công thức tính tiền đóng bảo hiểm xã hội hằng tháng 2026
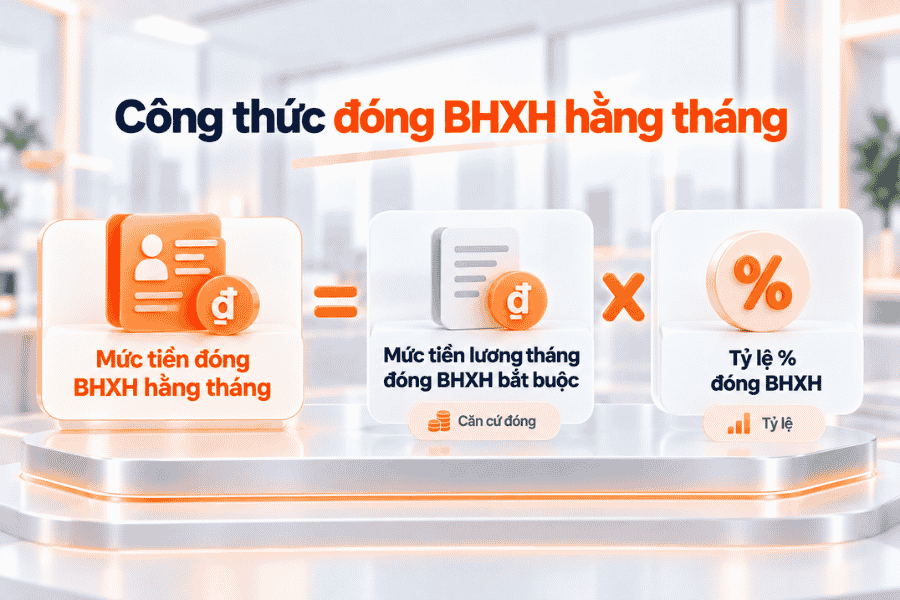
Cách tính bắt đầu từ ba bước: xác định người thuộc nhóm tham gia nào, chọn đúng tiền lương tháng làm căn cứ và nhân với tỷ lệ của từng bên. Phép nhân đơn giản, nhưng sai loại tiền lương hoặc sai quỹ sẽ tạo ra sai lệch liên tục qua nhiều kỳ.
2.1. Xác định tiền lương làm căn cứ đóng và đối tượng áp dụng
Với lao động theo chế độ tiền lương do doanh nghiệp quyết định, tiền lương tháng làm căn cứ đóng gồm mức lương theo công việc/chức danh, khoản phụ cấp lương phù hợp và khoản bổ sung khác xác định được mức tiền, thỏa thuận trả thường xuyên, ổn định mỗi kỳ. Không đồng nhất căn cứ đóng với toàn bộ thu nhập thực nhận.
Trước khi đưa một người vào bảng, kiểm tra loại hợp đồng, đối tượng tham gia, chế độ tiền lương, vùng làm việc, kỳ đóng và trường hợp đặc thù như lao động nước ngoài hoặc người quản lý không hưởng lương. Những nhóm này có thể không dùng cùng một công thức hoặc cùng một mức sàn.
Nguồn: Luật BHXH 2024, Điều 31 và hướng dẫn xác định cấu phần lương của BHXH Việt Nam
2.2. Tỷ lệ và công thức cho người lao động, người sử dụng lao động
Đối với trường hợp lao động Việt Nam thông thường thuộc diện tham gia BHXH bắt buộc tại doanh nghiệp, bảng dưới tách đúng quỹ BHXH; tỷ lệ quỹ tai nạn lao động, bệnh nghề nghiệp mặc định 0,5% có thể có trường hợp đủ điều kiện áp dụng mức khác theo quy định, nên cần kiểm tra từng đơn vị.
| Thành phần BHXH | Người lao động | Người sử dụng lao động |
| Hưu trí, tử tuất | 8% | 14% |
| Ốm đau, thai sản | — | 3% |
| Tai nạn lao động, bệnh nghề nghiệp | — | 0,5% (mức thông thường) |
| Cộng riêng BHXH | 8% | 17,5% (mức thông thường) |
- Công thức 1: BHXH người lao động = Lương tháng làm căn cứ đóng × 8%.
- Công thức 2: BHXH doanh nghiệp = Lương tháng làm căn cứ đóng × 17,5% (trường hợp sử dụng mức TNLĐ–BNN thông thường).
Nếu tính tổng nghĩa vụ ba nhóm bảo hiểm để đối soát lương, cần lập cột BHYT và BHTN riêng theo đúng phạm vi: phần người lao động thường gồm BHXH 8%, BHYT 1,5%, BHTN 1%; phần doanh nghiệp thường gồm BHXH 17,5%, BHYT 3%, BHTN 1%. Chỉ cộng thành tổng sau khi đã xác nhận đối tượng và tỷ lệ từng quỹ.
Nguồn: BHXH Việt Nam, hướng dẫn mức đóng theo lương tối thiểu vùng từ 01/01/2026
Sơ đồ sau minh họa nguyên tắc lấy tiền lương làm căn cứ đóng nhân với tỷ lệ áp dụng.
Công thức khái quát tính khoản đóng BHXH hằng tháng.
2.3. Ví dụ tính và cách đối chiếu với bảng lương
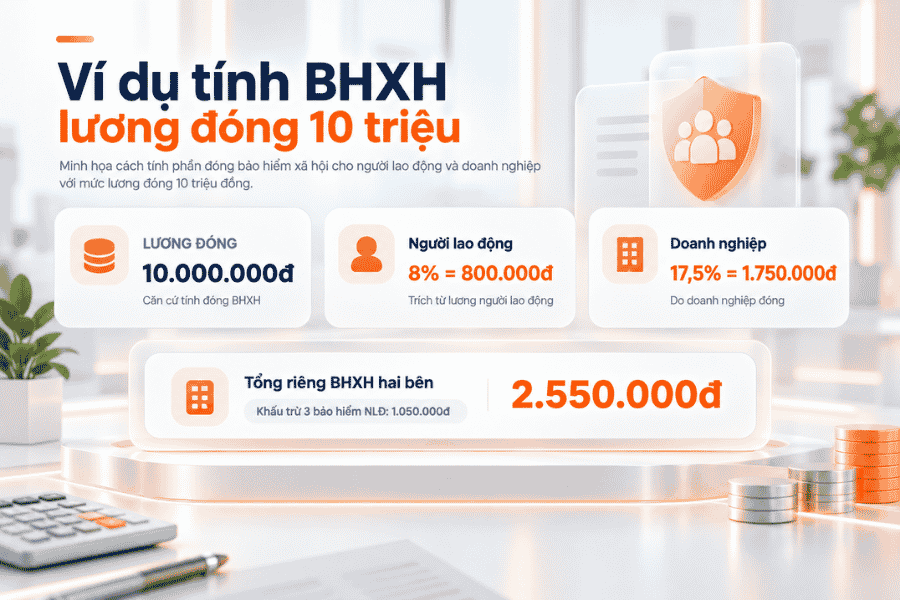
Ví dụ giả định: nhân viên Việt Nam làm việc ở doanh nghiệp, lương tháng làm căn cứ đóng là 10.000.000 đồng; không thuộc ngoại lệ và áp dụng mức đóng TNLĐ–BNN thông thường. Đây là ví dụ số học, không phải một bộ hồ sơ lương thực tế.
| Khoản | Phép tính | Số tiền |
| BHXH do NLĐ đóng | 10.000.000 × 8% | 800.000 đồng |
| BHXH doanh nghiệp đóng | 10.000.000 × 17,5% | 1.750.000 đồng |
| Tổng riêng BHXH hai bên | 800.000 + 1.750.000 | 2.550.000 đồng |
| BHYT + BHTN NLĐ (giả định nhóm thông thường) | 10.000.000 × (1,5% + 1%) | 250.000 đồng |
| Khấu trừ ba bảo hiểm của NLĐ | 800.000 + 250.000 | 1.050.000 đồng |
Kiểm tra chéo: cột khấu trừ bảo hiểm trên bảng lương của người lao động ở ví dụ là 1.050.000 đồng, không phải 2.550.000 đồng, vì phần doanh nghiệp đóng cần nằm ở nhóm chi phí doanh nghiệp. Lương thực nhận còn phụ thuộc thu nhập, thuế và các khoản khấu trừ khác nên không thể suy trực tiếp từ con số này nếu thiếu bảng lương đầy đủ, nếu đang thiết kế bảng lương cho công ty, bạn có thể tham khảo thêm chủ đề quản lý tiền lương nhân viên.
3. Quy định BHXH 2026 cần cập nhật vào bảng tính
Một bảng tính mang tên “2026” vẫn có thể sử dụng các tham số của những năm trước. Khi đối soát, cần xác định đúng ngày áp dụng, quỹ bảo hiểm và nhóm đối tượng cho từng kỳ.
3.1. Tỷ lệ đóng BHXH; phân biệt BHYT và BHTN
BHXH là phần quỹ gồm hưu trí, tử tuất; ốm đau, thai sản; tai nạn lao động, bệnh nghề nghiệp theo cơ cấu áp dụng. BHYT là bảo hiểm y tế và BHTN là bảo hiểm thất nghiệp: đây là các khoản khác, cần được hiển thị bằng các cột riêng. Không ghi nhãn “BHXH 10,5%” nếu con số đó thực chất đã cộng thêm BHYT và BHTN của người lao động.
Đối với nhóm ví dụ thông thường, BHXH của người lao động là 8%; tổng ba nhóm bảo hiểm người lao động là 10,5%. Với doanh nghiệp, BHXH là 17,5% theo mức thông thường; tổng ba nhóm là 21,5%. Doanh nghiệp cần kiểm tra nhóm đối tượng, ngoại lệ và thời điểm trước khi áp các tỷ lệ này vào file.
3.2. Mức tiền lương tháng đóng tối thiểu theo vùng từ 01/01/2026
Nghị định 293/2025/NĐ-CP có hiệu lực từ ngày 01/01/2026. Theo hướng dẫn của BHXH Việt Nam, mức sàn tiền lương đóng BHXH đối với lao động làm công việc/chức danh giản đơn nhất trong điều kiện lao động bình thường, thuộc diện áp dụng lương tối thiểu vùng, như sau:
| Vùng | Mức lương tối thiểu tháng từ 01/01/2026 |
| I | 5.310.000 đồng |
| II | 4.730.000 đồng |
| III | 4.140.000 đồng |
| IV | 3.700.000 đồng |
Đừng áp bảng này thay mức tham chiếu cho mọi nhóm đối tượng; cần xác định đúng địa bàn, thời gian làm việc và hình thức trả lương. Những điều kiện đặc thù về lao động đã qua đào tạo, công việc nặng nhọc hoặc khoản phụ cấp phải được người phụ trách đối chiếu văn bản hiện hành trước khi thiết lập thêm hệ số trong file.
Nguồn: BHXH Việt Nam: mức lương tối thiểu làm căn cứ tính đóng BHXH từ 01/01/2026
>> Xem thêm: Hướng dẫn cách tính lương theo hệ số.
3.3. Mức trần đóng và mức tham chiếu trước/sau 01/07/2026
Luật BHXH 2024 quy định mức tối đa của tiền lương làm căn cứ đóng BHXH bắt buộc là 20 lần mức tham chiếu; thời điểm và phạm vi phải đúng đối tượng. Khi mức lương cơ sở chưa bị bãi bỏ, mức tham chiếu bằng mức lương cơ sở. Theo thông tin chính thức, mức tham chiếu thay đổi từ 2.340.000 lên 2.530.000 đồng/tháng từ ngày 01/07/2026.
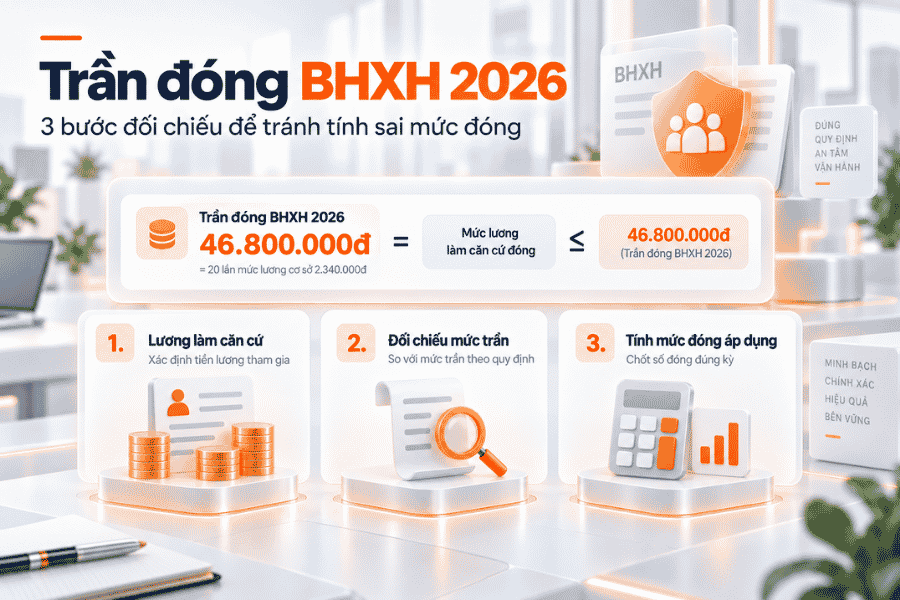
| Tham số | 01/01–30/06/2026 | Từ 01/07/2026 |
| Mức tham chiếu | 2.340.000 đồng | 2.530.000 đồng |
| Trần 20 lần mức tham chiếu cho BHXH bắt buộc | 46.800.000 đồng | 50.600.000 đồng |
Ví dụ một người có lương làm căn cứ 50.000.000 đồng: mức trần 46.800.000 đồng tại kỳ tháng 6 có thể ảnh hưởng số BHXH phải đóng; từ kỳ tháng 7, trần 50.600.000 đồng nên mức lương 50.000.000 đồng không còn vượt trần BHXH. Đây là minh họa giới hạn BHXH bắt buộc; việc tính BHYT và BHTN phải kiểm tra trần riêng theo quy định tương ứng.
Nguồn: BHXH Việt Nam: một số mức đóng, mức hưởng thay đổi từ 01/07/2026
3.4. Văn bản pháp luật, đối tượng và thời điểm hiệu lực cần đối chiếu
Khi tính bảo hiểm xã hội trong năm 2026, doanh nghiệp cần đối chiếu đúng văn bản đang có hiệu lực tại từng thời điểm. Mỗi nguồn pháp lý điều chỉnh một nhóm nội dung khác nhau như đối tượng tham gia, căn cứ đóng, mức lương tối thiểu vùng hoặc mức tham chiếu dùng để xác định giới hạn đóng.
| Nguồn | Dùng để kiểm tra | Mốc cần lưu ý |
| Luật BHXH 41/2024/QH15 (đối chiếu sửa đổi/hợp nhất hiện hành) | Đối tượng, căn cứ đóng, tỷ lệ, điều kiện một lần | Có hiệu lực từ 01/07/2025; kiểm tra sửa đổi áp dụng năm 2026 |
| Nghị định 158/2025/NĐ-CP và hướng dẫn cơ quan BHXH | Cấu phần lương đóng và nhóm đối tượng | Theo hiệu lực của văn bản và kỳ tính |
| Nghị định 293/2025/NĐ-CP | Mức lương tối thiểu vùng | Từ 01/01/2026 |
| Nghị định 161/2026/NĐ-CP và hướng dẫn BHXH | Mức lương cơ sở/tham chiếu, trần BHXH | Từ 01/07/2026 |
Khi đối soát dữ liệu của từng kỳ, cần áp dụng quy định có hiệu lực tại thời điểm tương ứng; không dùng tham số tháng 7 để tính lại tháng 6/2026.
Nguồn: Toàn văn Luật BHXH 2024 tại Cổng xây dựng chính sách Chính phủ
4. Lưu ý khi lập bảng tính BHXH cho nhân sự
Rủi ro phổ biến trong bảng tính không nằm ở phép nhân mà nằm ở dữ liệu nguồn: ghi sai kỳ tăng/giảm lao động, nhập tiền lương dưới dạng văn bản, chỉnh nhầm ô công thức hoặc dùng cùng một tham số cho các nhóm người khác nhau. Checklist dưới đây giúp phát hiện lỗi trước khi đối soát chứng từ.
4.1. Khoản lương, phụ cấp, khoản bổ sung tính vào căn cứ đóng
Khi doanh nghiệp quyết định tiền lương, cần đối chiếu ba nhóm: mức lương theo công việc hoặc chức danh, phụ cấp lương theo điều kiện pháp luật và khoản bổ sung khác có mức tiền xác định, thỏa thuận trả thường xuyên và ổn định mỗi kỳ. Không chỉ dựa vào tên gọi “phụ cấp”, “thưởng” hay “hỗ trợ” để kết luận có hoặc không phải đóng.
Ví dụ, một khoản bổ sung trả đều, xác định được số tiền và ghi trong hợp đồng có thể cần tính vào căn cứ. Ngược lại, khoản phúc lợi được thỏa thuận thành mục riêng có thể không thuộc tiền lương làm căn cứ. Nếu một khoản có tính chất phức tạp, HR nên đối chiếu hợp đồng, cách chi trả và hướng dẫn pháp lý thay vì tự gắn nhãn.
Tìm hiểu thêm về cách thiết kế chế độ phúc lợi cho nhân viên để phân biệt chính sách đãi ngộ với cấu phần lương đóng.
Nguồn: BHXH Việt Nam, giải thích các thành phần lương làm căn cứ đóng (09/09/2025)
4.2. Cột dữ liệu bắt buộc và cách kiểm tra công thức Excel
Bảng dưới đây nêu các trường dữ liệu hữu ích cho việc lập và kiểm tra bảng tính BHXH.
| Trường dữ liệu nên có | Cách kiểm tra |
| Mã nhân viên, kỳ đóng, trạng thái tăng/giảm | Mỗi người mỗi kỳ một bản ghi; không lộ dữ liệu cá nhân trong link công khai |
| Địa bàn/vùng và đối tượng tham gia | Đúng nhóm quy định và kỳ áp dụng |
| Mức lương và các khoản thuộc căn cứ | Có nguồn hợp đồng/bảng lương để đối chiếu |
| Tỷ lệ BHXH NLĐ/NSDLĐ; BHYT; BHTN | Lấy từ bảng tham số theo ngày; không nhập tay tùy tiện |
| Tiền từng quỹ, tổng NLĐ, tổng doanh nghiệp | Kiểm một hàng tính tay và so sánh tổng với chứng từ |
Các lỗi cần thử: nhập “10.000.000” ở ô dạng văn bản; 8 thay vì 8%; công thức bị chép đè; hàng mới không kéo công thức; tháng 7 vẫn dùng trần tháng 6; hoặc tính cả phần doanh nghiệp vào khoản giảm trừ của nhân viên. Lưu phiên bản tham số và người thay đổi để truy xuất khi có chênh lệch.
4.3. Checklist tăng/giảm lao động, trần/sàn và đối soát số phải nộp
Trước khi chốt số liệu BHXH theo tháng, doanh nghiệp nên rà soát đồng thời biến động nhân sự, căn cứ đóng, mức trần/sàn và tổng số phải nộp để hạn chế sai lệch giữa bảng tính, bảng lương và dữ liệu kê khai.
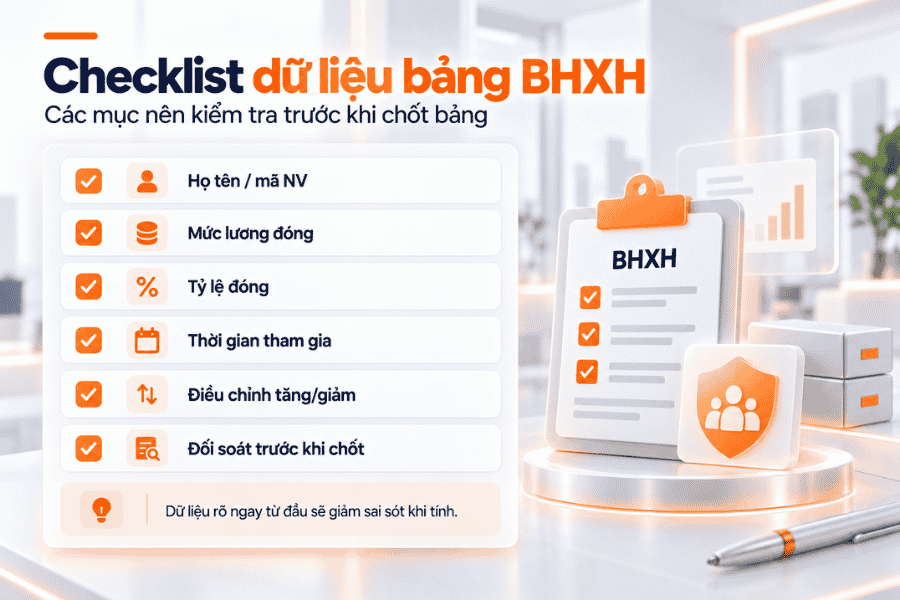
☐ Đã đối chiếu danh sách người tham gia với nhân sự tăng/giảm trong kỳ và ngày hiệu lực?
☐ Đã xác định đúng mức lương làm căn cứ từ hợp đồng và khoản bổ sung phù hợp?
☐ Đã chọn đúng vùng, nhóm đối tượng, mức tham chiếu và trần/sàn theo tháng?
☐ Đã phân tách BHXH, BHYT, BHTN và phần người lao động/doanh nghiệp?
☐ Đã kiểm tra ô công thức bị chỉnh, định dạng phần trăm, làm tròn và dòng dữ liệu trùng?
☐ Tổng tiền trên bảng có khớp bảng lương và chứng từ/thông báo của cơ quan BHXH?
☐ Bản chia sẻ có bảo vệ dữ liệu định danh, lịch sử lương và quyền truy cập?
>>Xem thêm: Quy trình tạm ứng lương cho nhân viên.
5. Cách tính và bảng Excel BHXH một lần: điều kiện và ví dụ riêng
Đây là bài toán tính khoản có thể được hưởng, không phải bảng đóng hàng tháng. Trình tự đúng là kiểm tra điều kiện pháp lý, xác định thời gian tham gia và tiền lương bình quân đã điều chỉnh, rồi mới thực hiện phép tính. Đối với người đã tham gia trước và sau 01/07/2025, điều kiện cần được phân loại theo lịch sử đóng.
5.1. Ai có thể yêu cầu hưởng BHXH một lần theo luật áp dụng năm 2026?
Theo Điều 70 Luật BHXH 2024, người đã chấm dứt tham gia BHXH và có đề nghị chỉ được hưởng một lần khi thuộc trường hợp luật định. Các trường hợp có thể bao gồm đủ tuổi hưởng lương hưu nhưng chưa đủ 15 năm đóng; ra nước ngoài định cư; bệnh nặng hoặc tình trạng sức khỏe đáp ứng điều kiện luật; và các trường hợp khác được quy định cho từng nhóm đối tượng.
Riêng điều kiện “sau 12 tháng không tham gia BHXH bắt buộc/tự nguyện, thời gian đóng chưa đủ 20 năm” gắn với người có thời gian đóng trước ngày 01/07/2025 và các điều kiện pháp luật đi kèm; không áp dụng tự động cho người bắt đầu tham gia từ 01/07/2025. Nếu không đủ điều kiện, người lao động có thể cân nhắc bảo lưu thời gian đóng theo quy định.
Nguồn: Điều 70 Luật BHXH 2024: điều kiện hưởng một lần; toàn văn tại Chính phủ
5.2. Công thức, thời gian đóng và ví dụ minh họa có điều kiện
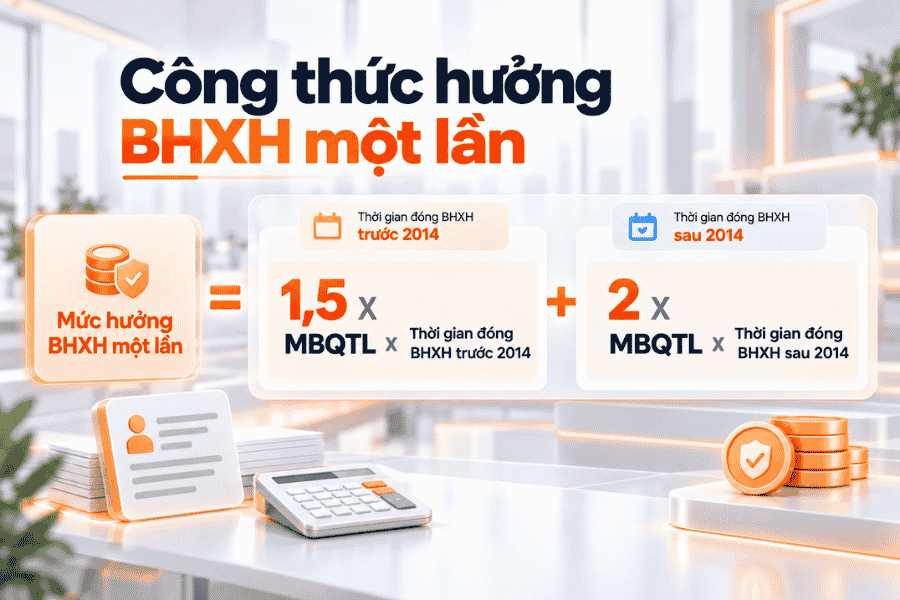
Đối với thời gian thuộc phạm vi cách tính theo Điều 70: mỗi năm đóng trước năm 2014 tương ứng 1,5 tháng mức bình quân tiền lương; từ năm 2014 trở đi tương ứng 2 tháng. Tháng lẻ của giai đoạn trước 2014 được chuyển sang giai đoạn từ 2014; khi tính mức hưởng, 1–6 tháng lẻ được tính nửa năm và 7–11 tháng được tính một năm. Tiền lương bình quân thực tế có thể phải điều chỉnh theo quy định, không lấy trực tiếp lương tháng cuối cùng.
Công thức khái quát = (Số năm trước 2014 × 1,5 + Số năm từ 2014 × 2) × Mức bình quân tiền lương tháng đóng BHXH đã xác định đúng quy định
Ví dụ minh họa từ tình huống bài gốc, giả định người lao động đã được xác nhận đủ điều kiện, số tháng đóng được cơ quan BHXH chấp nhận và mức bình quân tiền lương đã điều chỉnh là 4.500.000 đồng/tháng: đóng từ 11/2011 đến 01/2018, tổng 6 năm 3 tháng. Trước 2014 có 2 năm 2 tháng; chuyển 2 tháng lẻ sang sau 2014. Giai đoạn sau 2014 có 4 năm 1 tháng + 2 tháng = 4 năm 3 tháng, quy đổi thành 4,5 năm theo quy tắc tháng lẻ.
| Thành phần | Phép tính minh họa | Kết quả |
| Trước năm 2014 | 2 năm × 1,5 × 4.500.000 | 13.500.000 đồng |
| Từ năm 2014 trở đi | 4,5 năm × 2 × 4.500.000 | 40.500.000 đồng |
| Tổng ước tính | 13.500.000 + 40.500.000 | 54.000.000 đồng |
Con số 54 triệu đồng trong ví dụ chỉ là kết quả tính theo các giả định đã nêu, không xác nhận quyền hưởng của một hồ sơ cụ thể. Mức bình quân, hệ số điều chỉnh, thời gian đóng, điều kiện hưởng và thời điểm ra quyết định có thể làm thay đổi số tiền thực tế.
Nguồn: Luật BHXH 2024, Điều 70 và quy tắc tháng lẻ tại toàn văn luật
5.3. Giới hạn của file tính: kết quả ước tính, cần đối chiếu cơ quan BHXH
Bảng Excel không tự xác nhận điều kiện hưởng, không thay thế lịch sử đóng chính thức và có thể chưa bao quát trường hợp có thời gian BHXH tự nguyện, lương do Nhà nước quy định, khoản hỗ trợ ngân sách hoặc lần hưởng trước đó. Việc nhận tiền một lần còn liên quan đến quyền lợi dài hạn; nên kiểm tra các lựa chọn trước khi nộp hồ sơ.
Trước khi tin vào số tiền, đối chiếu quá trình đóng trên kênh chính thức, kiểm tra hệ số điều chỉnh và nhờ cơ quan BHXH xác nhận trường hợp cụ thể. Không nhập mã số BHXH, số CCCD hoặc dữ liệu bệnh án lên file công khai hay form marketing.
6. Chuẩn hóa quy trình đối soát BHXH bằng 1Office HRM
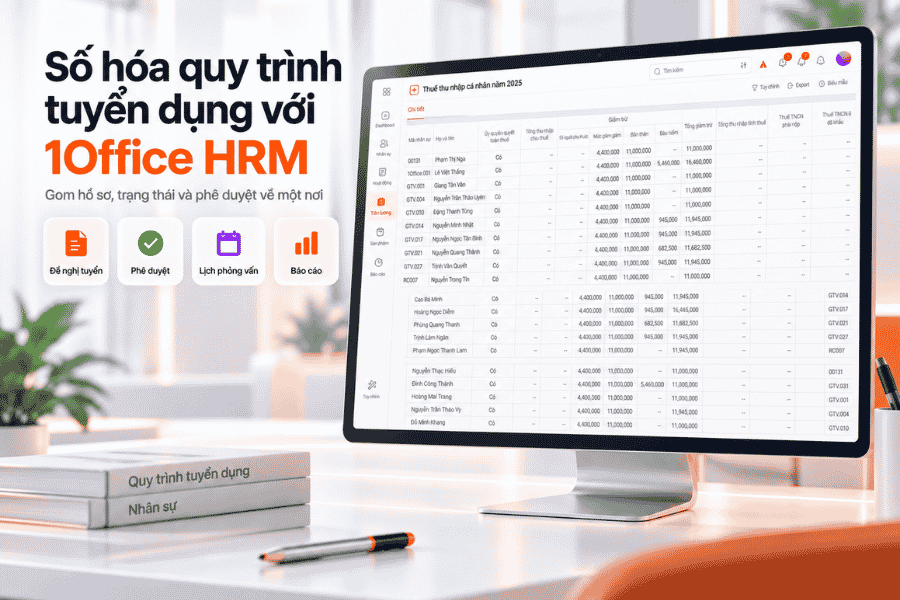
Bảng tính phù hợp để thử nhanh hoặc xử lý số lượng bản ghi vừa phải. Khi dữ liệu đến từ nhiều nguồn và thay đổi qua các kỳ, khó khăn thường nằm ở quản lý phiên bản, quyền truy cập, kiểm tra thay đổi và liên thông với bảng lương hơn là ở bản thân phép nhân.
6.1. Dữ liệu nhân sự, tiền lương, lịch sử đóng và báo cáo
Theo thông tin giới thiệu về 1Office HRM, sản phẩm hỗ trợ quản lý hồ sơ nhân sự, tham số bảo hiểm, danh sách tăng/giảm, lịch sử đóng và báo cáo, đồng thời kết nối thông tin với bảng lương. Phạm vi tính năng thực tế có thể phụ thuộc phiên bản và cấu hình triển khai; doanh nghiệp nên xác nhận khi xem demo.
Khi trao đổi với nhà cung cấp, hãy yêu cầu mô phỏng một kỳ có nhân viên mới, nhân viên nghỉ việc và thay đổi trần từ tháng 6 sang tháng 7. Mục tiêu là kiểm tra dữ liệu có được cập nhật đúng nơi, lưu lịch sử và đối soát ra kết quả hay không, không dựa vào lời hứa tiết kiệm thời gian không có số liệu chứng minh.
6.2. Khi nào dùng Excel, khi nào cần hệ thống quản lý tập trung?
| Tình huống | Excel/Google Sheets | Hệ thống tập trung |
| Ít người thao tác, kỳ đóng ít thay đổi | Có thể phù hợp nếu kiểm soát file và công thức tốt | Không bắt buộc cần triển khai ngay |
| Nhiều phòng ban/phiên bản | Dễ phát sinh nhiều bản và chênh lệch | Nên đánh giá phân quyền và lịch sử thay đổi |
| Cần đối soát với bảng lương | Phải thiết kế khóa đối chiếu và nhập/xuất rõ ràng | Nên kiểm thử luồng liên thông thực tế |
| Dữ liệu nhạy cảm | Cần hạn chế quyền và tránh link công khai | Cần kiểm tra phân quyền theo vai trò |
Một bước chuyển đổi hợp lý là chuẩn hóa cấu trúc dữ liệu và kỳ tính trước; sau đó mới so sánh chi phí vận hành, yêu cầu kiểm soát và chức năng thực tế của từng giải pháp.
7. Câu hỏi thường gặp về bảng tính BHXH
7.1. Bảng tính BHXH và bảng tính BHXH một lần khác nhau thế nào?
Bảng tính BHXH hằng tháng tính khoản phải đóng theo kỳ của người lao động và doanh nghiệp; đầu vào là căn cứ đóng, tỷ lệ và trạng thái tham gia. Bảng BHXH một lần ước tính khoản người lao động có thể được hưởng; đầu vào cần có điều kiện hưởng, thời gian đóng và mức bình quân tiền lương theo quy định. Không thể thay thế hai bảng cho nhau.
7.2. Mức đóng BHXH có giống tổng BHXH, BHYT, BHTN không?
Không. BHXH, BHYT và BHTN là các nhóm quỹ khác nhau. Với nhóm người lao động thông thường trong ví dụ, phần BHXH của họ là 8%, còn tổng ba khoản bảo hiểm thường là 10,5%; hai con số không cùng phạm vi. Để đối soát chính xác, mỗi quỹ và mỗi bên đóng cần có cột riêng.
Kết luận
Muốn dùng bảng tính bảo hiểm xã hội hiệu quả, hãy bắt đầu bằng việc chọn đúng loại file, xác định đúng đối tượng và kỳ áp dụng, rồi kiểm tra nguồn pháp lý của từng tham số. Bản tính hằng tháng cần phân tách khoản người lao động và doanh nghiệp; bản một lần phải kiểm tra điều kiện trước khi ước tính mức hưởng.
Ngay cả khi phép nhân đúng, file có thể cho số sai nếu giữ trần cũ, nhầm khoản thu nhập hoặc thiếu tháng đóng. Vì vậy, một ví dụ tính tay, bảng tham số có mốc hiệu lực và bước đối soát với nguồn chính thức là ba lớp kiểm soát quan trọng trước khi đưa số liệu vào nghiệp vụ.