

 06/10/2026
 1072 lượt xem

Tóm tắt nhanh
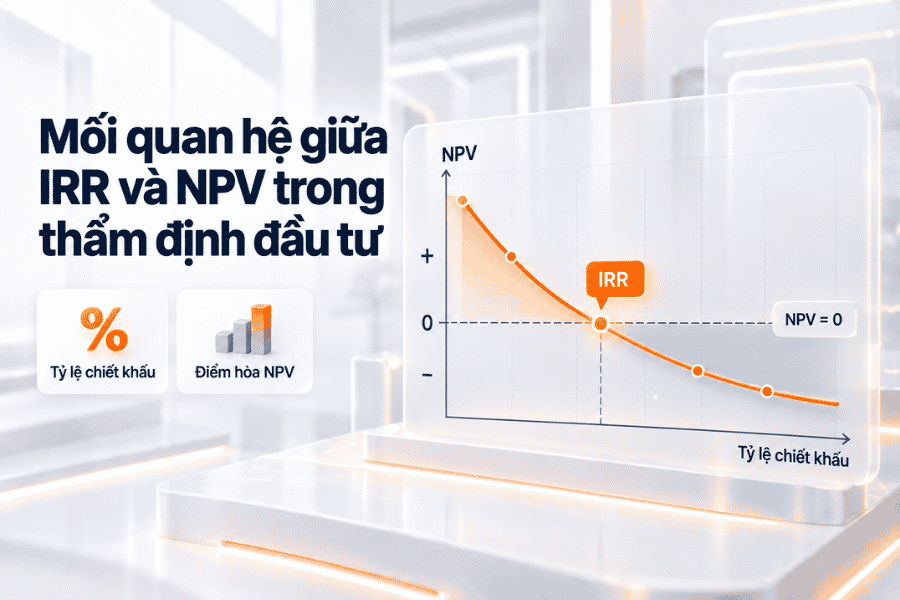
- IRR là tỷ lệ chiết khấu khiến NPV của chuỗi dòng tiền bằng 0.
- Để tính IRR, cần có khoản đầu tư ban đầu và dòng tiền thuần ở các kỳ tiếp theo; có thể ước tính bằng nội suy hoặc dùng hàm IRR trong Excel.
- IRR cao hơn WACC hoặc hurdle rate là tín hiệu tích cực, nhưng chưa đủ để kết luận dự án nên được đầu tư.
- Nếu dòng tiền phát sinh không đều theo ngày, XIRR thường phù hợp hơn IRR.
- Khi các dự án khác nhau về quy mô hoặc cấu trúc dòng tiền, nên đọc IRR cùng NPV, thời gian hoàn vốn và phân tích rủi ro.
Giới thiệu
IRR (Internal Rate of Return) hay tỷ suất hoàn vốn nội bộ, là tỷ lệ chiết khấu làm cho giá trị hiện tại ròng (NPV) của toàn bộ dòng tiền dự án bằng 0. Chỉ số IRR thường được dùng để xem xét mức sinh lời kỳ vọng, so sánh các phương án đầu tư và đối chiếu với chi phí vốn hoặc tỷ suất sinh lời tối thiểu mà doanh nghiệp đặt ra.
IRR không đồng nghĩa với “phần trăm lợi nhuận thực nhận mỗi năm”. Muốn đọc chỉ số này đúng, doanh nghiệp cần đặt IRR trong bối cảnh của dòng tiền, NPV, chi phí vốn và rủi ro dự án. Trong bài viết dưới đây, 1Office sẽ trình bày công thức tính IRR, cách tính IRR của dự án, cách dùng hàm IRR trong Excel và cách diễn giải kết quả trước khi ra quyết định đầu tư.
1. IRR là gì? Tỷ suất hoàn vốn nội bộ nói lên điều gì?
Để sử dụng IRR đúng trong thẩm định đầu tư, trước hết cần hiểu chỉ số này được hình thành từ dòng tiền và trả lời câu hỏi nào. Việc phân biệt IRR với lợi nhuận kế toán hoặc tỷ lệ lợi nhuận hằng năm giúp tránh diễn giải sai kết quả.
1.1. Định nghĩa IRR
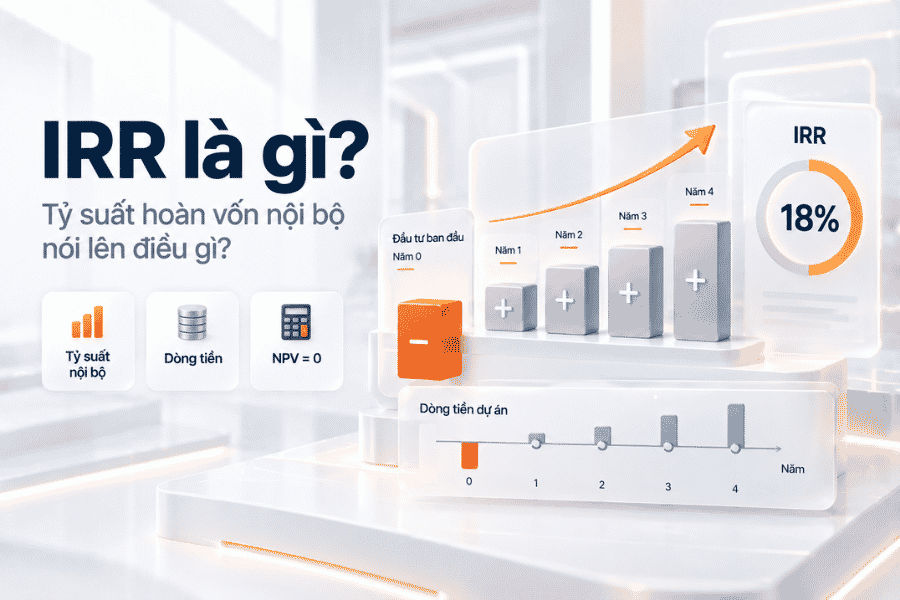
IRR là gì? IRR (Internal Rate of Return), hay tỷ suất hoàn vốn nội bộ, là chỉ số dùng để ước tính mức sinh lời của một khoản đầu tư hoặc dự án dựa trên toàn bộ dòng tiền thu vào và chi ra theo thời gian.
Hiểu đơn giản, IRR cho biết dự án có khả năng tạo ra tỷ suất sinh lời khoảng bao nhiêu. Chẳng hạn, một dự án có IRR 15% có thể được hiểu là dự án đang tạo ra mức tỷ suất hoàn vốn nội bộ khoảng 15% theo các dòng tiền dự kiến.
Có thể hiểu ngắn gọn: IRR là chỉ số giúp doanh nghiệp đánh giá khả năng sinh lời của một dự án và so sánh mức sinh lời đó với chi phí vốn hoặc tỷ suất lợi nhuận kỳ vọng trước khi quyết định đầu tư.
1.2. IRR có phải là tỷ suất lợi nhuận hàng năm không?
Không nên hiểu IRR theo cách “đầu tư 1 tỷ, IRR 8% thì chắc chắn thu về 80 triệu mỗi năm”. IRR được tính từ toàn bộ chuỗi dòng tiền và giá trị thời gian của tiền. Nếu kỳ dòng tiền là năm, kết quả IRR thường được diễn giải theo năm; nếu kỳ là tháng hoặc quý, cần nhất quán với tần suất dòng tiền và cách quy đổi.
Hai dự án có cùng IRR vẫn có thể tạo ra lượng giá trị tuyệt đối rất khác nhau. Vì thế, IRR giúp trả lời “tỷ suất sinh lời nội bộ của dòng tiền là bao nhiêu?”, chứ không trực tiếp trả lời “doanh nghiệp kiếm được bao nhiêu tiền”.
1.3. IRR được dùng để làm gì trong thẩm định dự án?
Trong thực tế, IRR thường được dùng như một tiêu chí sàng lọc và so sánh phương án đầu tư. Giá trị của chỉ số nằm ở việc đặt nó cạnh ngưỡng sinh lời yêu cầu và các thước đo tài chính khác.
- Đánh giá mức sinh lời kỳ vọng của một dự án dựa trên dòng tiền.
- So sánh tỷ suất sinh lời giữa các phương án có đặc điểm tương đối tương đồng.
- Đối chiếu với WACC, lãi suất yêu cầu hoặc hurdle rate để xem dự án có vượt ngưỡng sinh lời tối thiểu hay không.
- Kết hợp với NPV, Payback Period và phân tích rủi ro để hỗ trợ quyết định đầu tư.
2. Công thức tính IRR
Công thức tính IRR bắt đầu từ phương trình NPV. Thay vì tính trực tiếp bằng một phép chia đơn giản, doanh nghiệp phải tìm tỷ lệ chiết khấu khiến tổng giá trị hiện tại của các dòng tiền bằng 0.
2.1. Công thức IRR từ phương trình NPV = 0
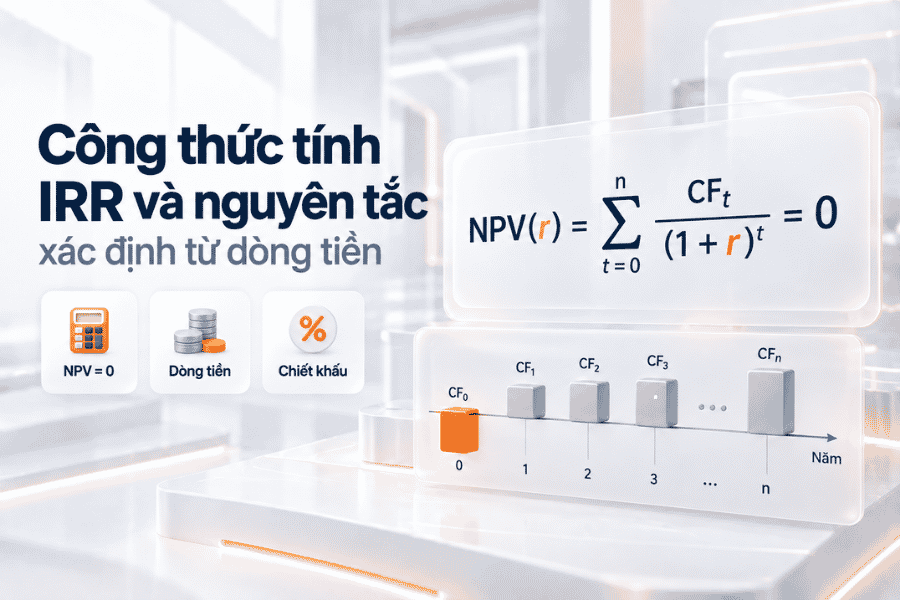
IRR chính là giá trị của tỷ lệ chiết khấu r thỏa mãn điều kiện NPV = 0. Với chuỗi dòng tiền từ thời điểm 0 đến kỳ n, công thức có thể biểu diễn như sau:
NPV = CF0 + CF1/(1 + IRR)^1 + CF2/(1 + IRR)^2 + … + CFn/(1 + IRR)^n = 0
2.2. Các thành phần trong công thức IRR
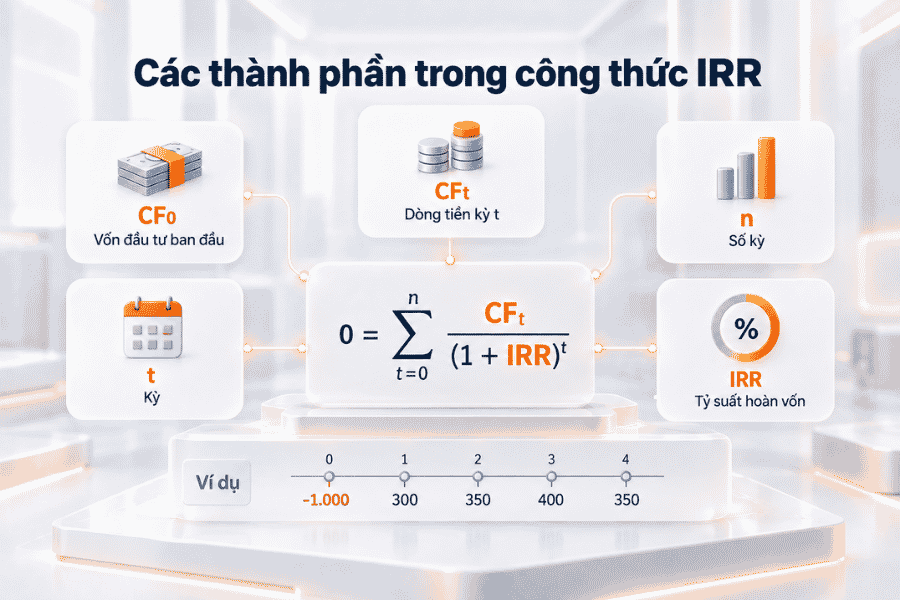
Mỗi ký hiệu trong công thức đại diện cho một thành phần của chuỗi dòng tiền. Việc nhập đúng dấu và đúng thứ tự kỳ là điều kiện cơ bản để kết quả IRR có ý nghĩa.
| Ký hiệu | Ý nghĩa | Ví dụ |
|---|---|---|
| CF0 | Dòng tiền tại thời điểm ban đầu; thường là khoản đầu tư nên mang dấu âm | -1.000 triệu đồng |
| CFt | Dòng tiền thuần tại kỳ t | 300 triệu đồng ở năm 1 |
| t | Thứ tự kỳ dòng tiền | 1, 2, 3… |
| n | Số kỳ của dự án | 4 năm |
| IRR | Tỷ suất hoàn vốn nội bộ cần tìm | 14,46% trong ví dụ ở phần 3 |
Lưu ý: IRR được tính từ dòng tiền, không phải trực tiếp từ doanh thu hoặc lợi nhuận kế toán. Dòng tiền đầu tư ban đầu cần được nhập đúng dấu để kết quả không bị sai.
2.3. Nguyên tắc xác định IRR từ dòng tiền
Về nguyên tắc, có thể thử nhiều tỷ lệ chiết khấu khác nhau cho đến khi NPV tiến gần đến 0. Nếu một mức r cho NPV dương và một mức r cao hơn cho NPV âm, có thể nội suy để ước tính IRR nằm giữa hai mức này.
Trong thực tế, doanh nghiệp thường dùng Excel hoặc phần mềm tài chính để giải nhanh hơn. Tuy nhiên, hiểu nguyên tắc NPV = 0 giúp người dùng tránh coi kết quả từ bảng tính là một con số tách rời khỏi dòng tiền.
>> Đọc thêm: Thời gian hoàn vốn là gì? Công thức PP, DPP và ví dụ tính bằng Excel
3. Cách tính IRR của dự án từng bước
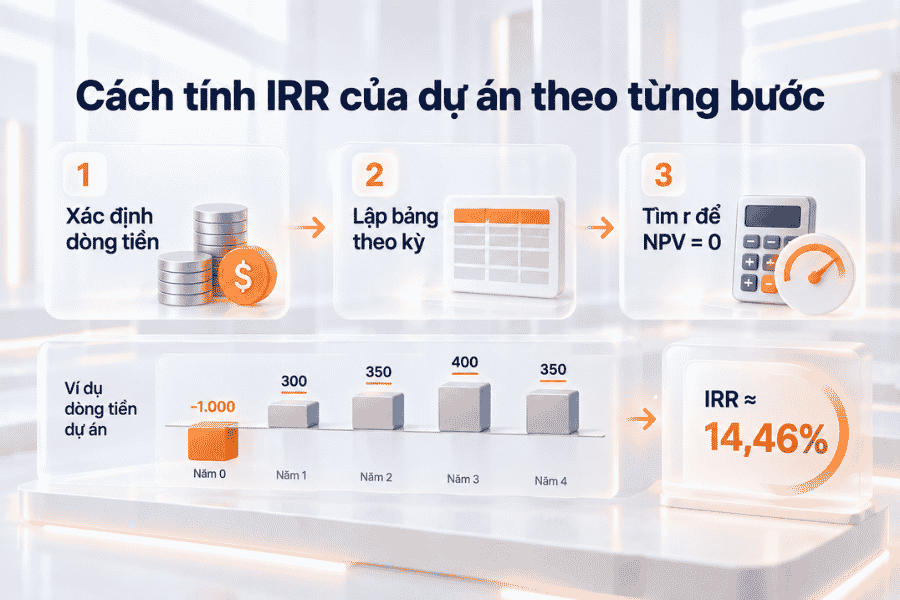
Cách tính IRR của dự án cần bắt đầu từ dữ liệu dòng tiền, sau đó sắp xếp các khoản thu – chi theo đúng kỳ và cuối cùng tìm tỷ lệ chiết khấu làm NPV bằng 0. Ví dụ dưới đây sử dụng cùng một chuỗi dòng tiền xuyên suốt để người đọc dễ đối chiếu.
3.1. Bước 1: Xác định vốn đầu tư ban đầu và các dòng tiền
Trước khi tính IRR của dự án, cần xác định toàn bộ dòng tiền có liên quan: vốn đầu tư ban đầu, dòng tiền thuần từ hoạt động, vốn lưu động bổ sung, chi phí đầu tư thêm, giá trị thanh lý và phần vốn lưu động thu hồi ở cuối dự án nếu có.
Nguyên tắc quan trọng: không lấy doanh thu thay cho dòng tiền thuần. Một dự án có doanh thu lớn nhưng chi phí vận hành, thuế hoặc nhu cầu vốn lưu động cao có thể tạo ra dòng tiền thấp hơn nhiều.
3.2. Bước 2: Lập bảng dòng tiền theo từng kỳ
Sau khi xác định phạm vi dòng tiền, hãy sắp xếp các khoản thu – chi theo đúng thời điểm phát sinh. Giả sử doanh nghiệp đầu tư 1 tỷ đồng và dự kiến nhận dòng tiền thuần trong 4 năm như sau:
| Năm | Dòng tiền thuần (triệu đồng) | Diễn giải |
|---|---|---|
| 0 | -1.000 | Vốn đầu tư ban đầu |
| 1 | 300 | Dòng tiền thuần năm 1 |
| 2 | 350 | Dòng tiền thuần năm 2 |
| 3 | 400 | Dòng tiền thuần năm 3 |
| 4 | 350 | Dòng tiền thuần năm 4 |
3.3. Bước 3: Tìm tỷ lệ chiết khấu làm NPV = 0
Từ chuỗi dòng tiền trên, ta tìm tỷ lệ r sao cho tổng giá trị hiện tại của các dòng tiền bằng đúng 1.000 triệu đồng vốn đầu tư ban đầu. Kết quả IRR của chuỗi dòng tiền này xấp xỉ 14,46%.
Có thể hiểu: nếu doanh nghiệp yêu cầu tỷ suất sinh lời tối thiểu 10% và các giả định dòng tiền là hợp lý, IRR 14,46% cho thấy dự án vượt ngưỡng này. Tuy nhiên, doanh nghiệp vẫn cần kiểm tra NPV, rủi ro và các giả định trước khi quyết định.
3.4. Ví dụ cách tính IRR của một dự án đầu tư
Từ ví dụ trên, có thể tóm tắt cách đọc kết quả theo các dữ liệu đầu vào và ngưỡng sinh lời mà doanh nghiệp đặt ra:
- Vốn đầu tư ban đầu: 1.000 triệu đồng.
- Dòng tiền thuần 4 năm: 300; 350; 400; 350 triệu đồng.
- IRR ước tính: khoảng 14,46%.
- Nếu WACC/hurdle rate của doanh nghiệp là 10%, IRR cao hơn 4,46 điểm phần trăm.
- Kết luận sơ bộ: dự án vượt ngưỡng sinh lời tối thiểu, nhưng chưa đủ để khẳng định nên đầu tư nếu chưa xem xét NPV, rủi ro và quy mô vốn.
IRR giúp doanh nghiệp nhìn nhận hiệu quả của một khoản đầu tư thông qua tỷ suất sinh lời kỳ vọng. Tuy nhiên, khi phân tích sâu hơn về năng lực tạo lợi nhuận từ hoạt động kinh doanh, doanh nghiệp có thể xem xét thêm EBITDA để có góc nhìn về kết quả vận hành trước ảnh hưởng của lãi vay, thuế và khấu hao.
4. Cách tính IRR trong Excel
Excel là cách thuận tiện để tính IRR khi chuỗi dòng tiền đã được sắp xếp đúng kỳ. Với các khoản thu – chi không phát sinh theo khoảng thời gian đều nhau, cần phân biệt hàm IRR và XIRR để tránh đơn giản hóa sai thời điểm dòng tiền.
4.1. Cú pháp và cách dùng hàm IRR trong Excel
Hàm IRR nhận vùng dữ liệu chứa chuỗi dòng tiền và một giá trị ước đoán ban đầu tùy chọn. Cú pháp được sử dụng như sau:
=IRR(values,[guess])
| Đối số | Ý nghĩa |
|---|---|
| values | Vùng ô chứa chuỗi dòng tiền theo các kỳ đều nhau; chuỗi cần có ít nhất một giá trị âm và một giá trị dương để phản ánh đầu tư và dòng tiền thu hồi. |
| guess | Giá trị ước đoán ban đầu cho IRR là đối số tùy chọn trong nhiều trường hợp. |
4.2. Ví dụ tính IRR bằng Excel từ bảng dòng tiền
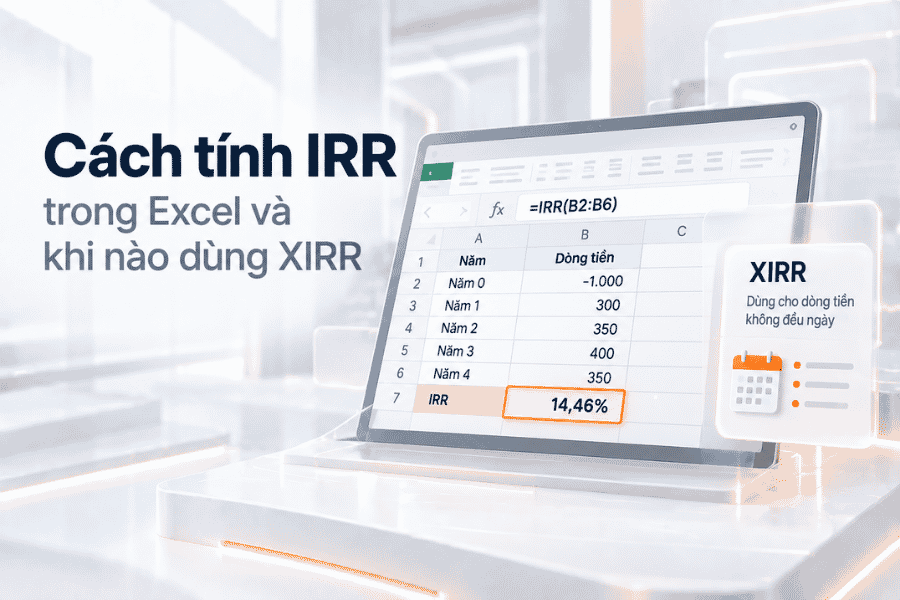
Giả sử cột B chứa chuỗi dòng tiền tại các ô B2:B6 với giá trị -1000; 300; 350; 400; 350. Có thể nhập công thức sau để tính IRR:
=IRR(B2:B6)
Excel sẽ trả về khoảng 14,46%. Sau đó, định dạng ô theo Percentage để đọc kết quả dưới dạng phần trăm.
4.3. Khi nào nên dùng XIRR thay cho IRR?
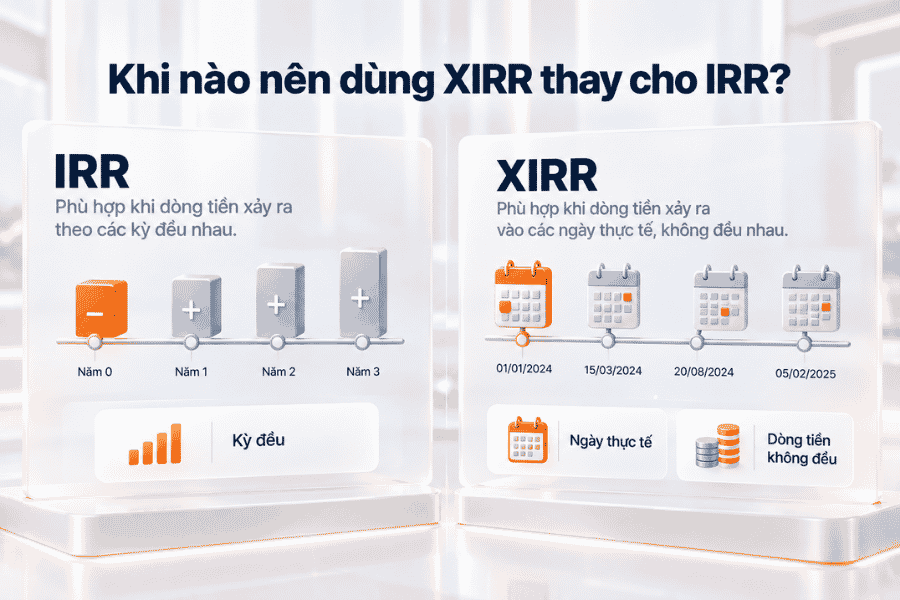
Sự khác biệt chính nằm ở khoảng cách thời gian giữa các dòng tiền. IRR phù hợp khi các kỳ cách đều; XIRR sử dụng ngày thực tế nên phù hợp hơn khi lịch thu – chi không đều.
| Trường hợp | Hàm phù hợp | Lý do |
|---|---|---|
| Dòng tiền cách đều theo tháng/quý/năm | IRR | Hàm giả định các kỳ cách đều nhau. |
| Dòng tiền phát sinh vào các ngày không đều | XIRR | XIRR sử dụng ngày thực tế của từng dòng tiền. |
Ví dụ: dự án nhận tiền ngày 15/01, 28/03 và 10/10 thay vì đúng cuối mỗi quý. Khi đó, XIRR phản ánh lịch dòng tiền thực tế tốt hơn việc coi các khoản thu này như những kỳ cách đều.
4.4. Vì sao hàm IRR có thể báo lỗi hoặc trả kết quả bất thường?
Khi Excel không tìm được nghiệm phù hợp hoặc dữ liệu đầu vào chưa đúng cấu trúc, hàm IRR có thể báo lỗi hoặc cho kết quả khó diễn giải. Các nguyên nhân thường gặp trong phạm vi bài viết gồm:
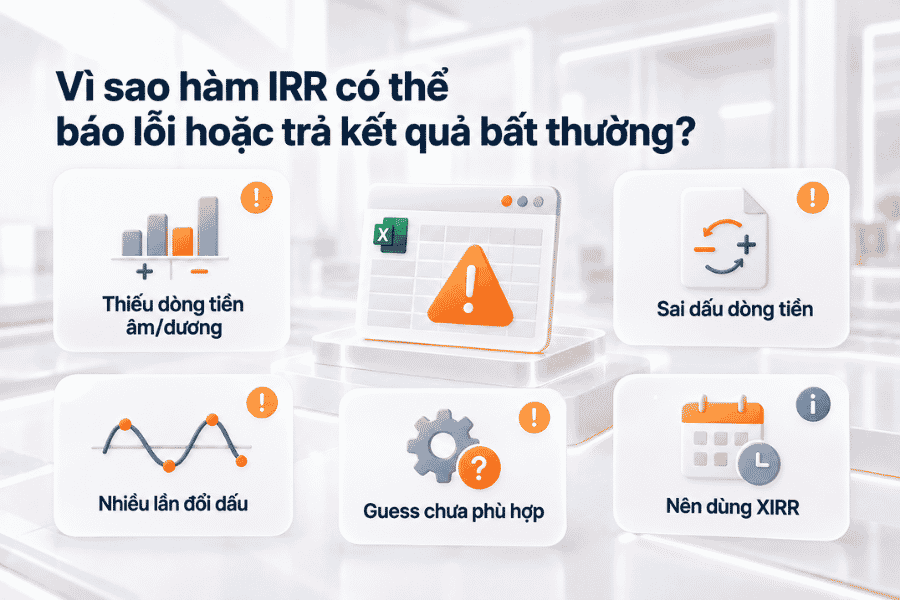
- Chuỗi dữ liệu không có cả dòng tiền âm và dòng tiền dương.
- Dấu của dòng tiền nhập sai, chẳng hạn, vốn đầu tư ban đầu được nhập dương.
- Dòng tiền đổi dấu nhiều lần, khiến phương trình NPV = 0 có thể xuất hiện nhiều nghiệm IRR.
- Giá trị guess không phù hợp hoặc thuật toán chưa hội tụ với cấu trúc dòng tiền hiện tại.
- Các khoản thu/chi không đều theo ngày nhưng lại dùng IRR thay vì XIRR.
5. IRR bao nhiêu là tốt? Cách đọc kết quả IRR
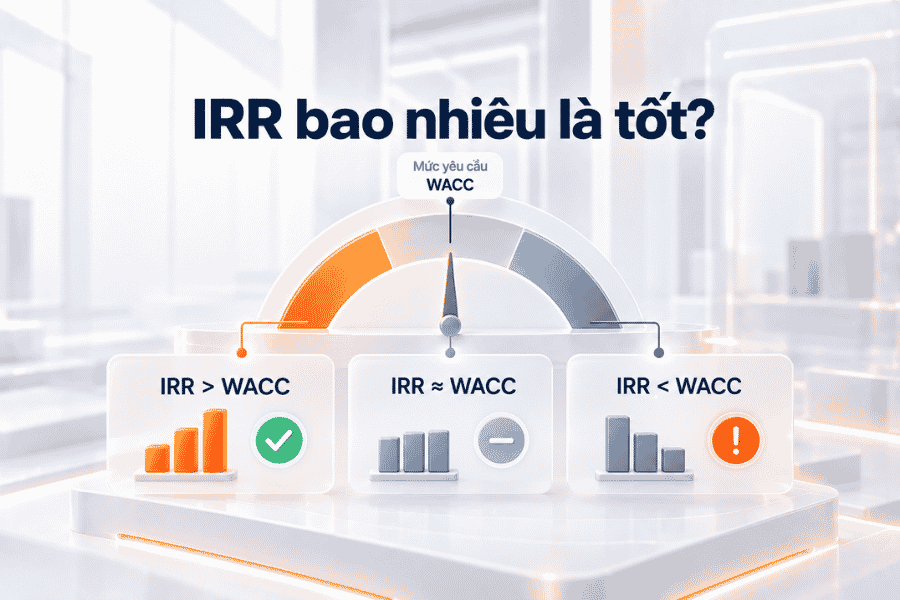
Không có một mức IRR “tốt” áp dụng cho mọi dự án. IRR chỉ có ý nghĩa khi được đặt cạnh chi phí vốn, hurdle rate, mức rủi ro và các chỉ số khác của dự án.
5.1. Khi IRR cao hơn WACC hoặc tỷ suất sinh lời yêu cầu
Khi IRR cao hơn WACC hoặc tỷ suất sinh lời tối thiểu, dự án đã vượt qua một ngưỡng tài chính quan trọng. Khoảng chênh càng lớn có thể tạo biên an toàn tốt hơn, nhưng vẫn phải xem chất lượng của giả định dòng tiền.
5.2. Khi IRR xấp xỉ chi phí vốn
Nếu IRR xấp xỉ chi phí vốn, dự án ở gần ngưỡng sinh lời tối thiểu theo giả định hiện tại. Chỉ một thay đổi nhỏ ở doanh thu, chi phí hoặc tiến độ dòng tiền cũng có thể khiến quyết định thay đổi.
5.3. Khi IRR thấp hơn chi phí vốn
Khi IRR thấp hơn chi phí vốn hoặc hurdle rate, dự án chưa đạt mức sinh lời tối thiểu mà doanh nghiệp đặt ra. Trong trường hợp này, cần xem lại phương án, dòng tiền hoặc ưu tiên nguồn vốn cho cơ hội khác.
5.4. Có nên chọn dự án có IRR cao nhất?
Không phải lúc nào cũng nên chọn dự án có IRR cao nhất. Một dự án nhỏ có thể đạt IRR 40% nhưng chỉ tạo ra vài chục triệu đồng giá trị, trong khi một dự án lớn có IRR 20% có thể tạo NPV cao hơn đáng kể. Ngoài quy mô, timing của dòng tiền và rủi ro cũng có thể làm thứ tự ưu tiên thay đổi.
6. Ý nghĩa và ứng dụng của IRR trong doanh nghiệp
IRR hữu ích khi được dùng như một phần của quy trình thẩm định, thay vì một tiêu chí độc lập. Chỉ số này có thể hỗ trợ từ đánh giá dự án, so sánh phương án đến quyết định mở rộng sản xuất hoặc đầu tư tài sản.
6.1. Đánh giá một dự án đầu tư
Doanh nghiệp có thể dùng IRR để kiểm tra liệu chuỗi dòng tiền dự kiến có tạo tỷ suất sinh lời vượt mức yêu cầu hay không. Đây là một bước phổ biến trong thẩm định dự án, nhưng không nên tách rời khỏi NPV và phân tích rủi ro.
6.2. So sánh các phương án đầu tư
IRR hữu ích khi so sánh các phương án có cấu trúc tương đối tương đồng. Nếu các dự án khác nhau đáng kể về quy mô vốn, thời gian hoặc mức độ rủi ro, chỉ nhìn vào IRR có thể dẫn đến lựa chọn phiến diện.
6.3. Quyết định mở rộng sản xuất hoặc đầu tư máy móc
Khi cân nhắc mở thêm xưởng, mua máy móc hoặc triển khai một hệ thống mới, doanh nghiệp có thể lập dòng tiền tăng thêm của phương án và tính IRR. Chỉ số này giúp lượng hóa một phần hiệu quả tài chính thay vì chỉ dựa vào cảm nhận.
Để các giả định dòng tiền bám sát kế hoạch hơn, có thể tham khảo 7 bước lập kế hoạch tài chính cho doanh nghiệp.
6.4. Đánh giá dự án có thời gian đầu tư dài
IRR có xét giá trị thời gian của tiền, do đó hữu ích hơn các cách so sánh đơn giản chỉ nhìn vào tổng tiền thu về. Tuy vậy, dự án càng dài thì sai số dự báo dòng tiền càng có thể lớn, nên cần kiểm tra độ nhạy của các giả định.
7. Mối quan hệ giữa IRR và NPV
IRR và NPV sử dụng cùng nền tảng là dòng tiền chiết khấu nhưng phản ánh hai góc nhìn khác nhau. Hiểu mối quan hệ này giúp doanh nghiệp xử lý tốt hơn các trường hợp hai chỉ số đưa ra thứ tự ưu tiên không giống nhau.
7.1. IRR và NPV liên hệ với nhau như thế nào?
Mối quan hệ cốt lõi: IRR là tỷ lệ chiết khấu tại đó NPV của dự án bằng 0. Vì vậy, khi người dùng tìm “NPV và IRR là gì” hoặc “công thức tính IRR và NPV”, cần hiểu rằng hai chỉ số dùng cùng nền tảng dòng tiền nhưng trả lời hai câu hỏi khác nhau.
>>Xem thêm: Các chỉ tiêu tài chính quan trọng trong doanh nghiệp
7.2. So sánh IRR và NPV
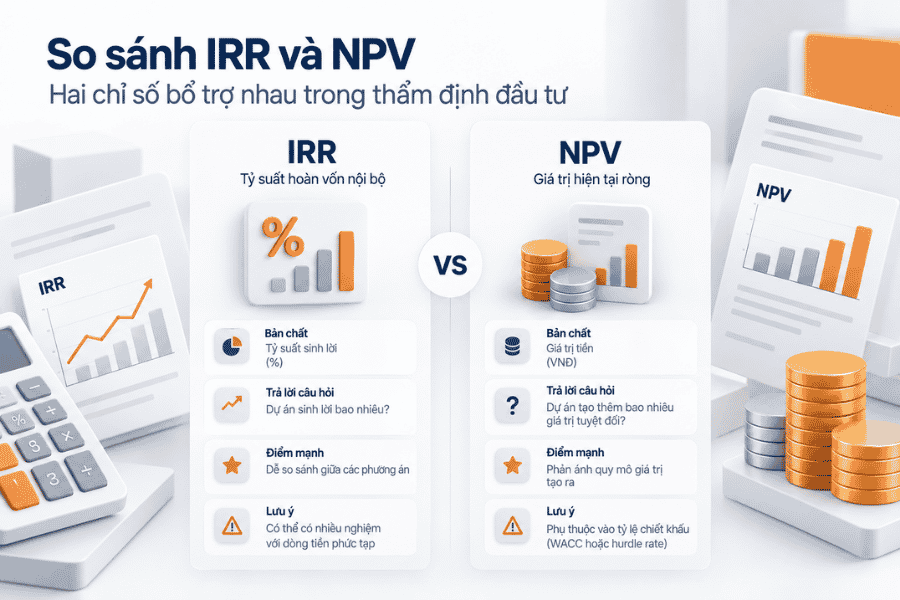
Bảng dưới đây tóm tắt các khác biệt chính giữa hai chỉ số về đơn vị đo, câu hỏi quản trị và điểm cần lưu ý khi sử dụng.
| Tiêu chí | IRR | NPV |
|---|---|---|
| Đơn vị | Tỷ lệ % | Giá trị tiền |
| Câu hỏi chính | Tỷ suất hoàn vốn nội bộ của dòng tiền là bao nhiêu? | Dự án tạo thêm bao nhiêu giá trị tại một mức chiết khấu? |
| Điểm mạnh | Trực quan khi so sánh tỷ suất sinh lời | Phản ánh giá trị tuyệt đối tạo thêm |
| Điểm cần lưu ý | Có thể xung đột khi dự án khác quy mô hoặc có dòng tiền bất thường | Phụ thuộc vào tỷ lệ chiết khấu được lựa chọn |
7.3. Khi IRR và NPV đưa ra kết luận khác nhau nên dùng chỉ số nào?
Khi hai dự án loại trừ lẫn nhau, IRR và NPV có thể xếp hạng khác nhau do quy mô vốn hoặc thời điểm dòng tiền khác nhau. Trong tình huống đó, NPV thường hữu ích để xem phương án nào tạo ra nhiều giá trị tuyệt đối hơn tại mức chi phí vốn phù hợp; IRR vẫn nên được dùng như một góc nhìn bổ sung về tỷ suất.
8. Ưu điểm và hạn chế của chỉ số IRR
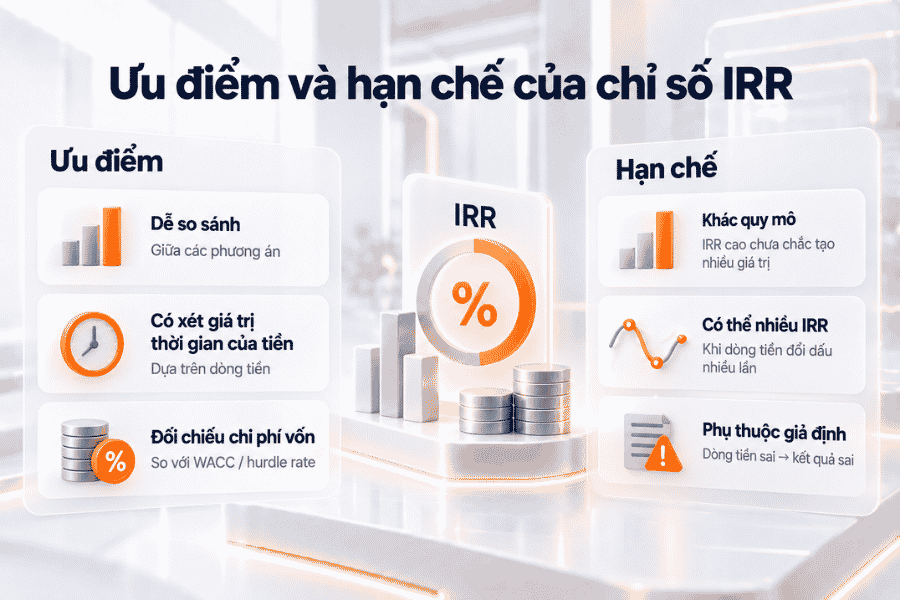
IRR dễ truyền đạt và có xét đến giá trị thời gian của tiền, nhưng không phải lúc nào cũng đủ để ra quyết định. Những hạn chế liên quan đến quy mô dự án, cấu trúc dòng tiền và chất lượng giả định cần được nhận diện trước khi sử dụng kết quả.
8.1. Ưu điểm của IRR
Ưu điểm của chỉ số IRR chủ yếu nằm ở cách biểu diễn tỷ suất và khả năng đối chiếu với ngưỡng sinh lời doanh nghiệp yêu cầu.
- Biểu diễn dưới dạng phần trăm nên dễ truyền đạt cho người ra quyết định.
- Có xét giá trị thời gian của tiền thông qua dòng tiền chiết khấu.
- Hữu ích khi đối chiếu với chi phí vốn hoặc hurdle rate.
- Có thể dùng cùng NPV để tăng chất lượng thẩm định dự án.
8.2. Hạn chế khi so sánh dự án khác quy mô
IRR không cho biết trực tiếp dự án tạo thêm bao nhiêu tiền. Vì vậy, một dự án vốn nhỏ có IRR cao có thể vẫn đóng góp ít giá trị hơn một dự án vốn lớn có IRR thấp hơn nhưng NPV cao hơn.
8.3. Trường hợp dòng tiền bất thường và nhiều nghiệm IRR
Nếu dòng tiền đổi dấu nhiều lần trong vòng đời dự án, phương trình NPV = 0 có thể có nhiều nghiệm. Khi đó, một giá trị IRR duy nhất có thể gây hiểu nhầm và NPV hoặc các phương pháp khác cần được ưu tiên hơn.
8.4. Hạn chế của giả định dòng tiền và tái đầu tư
Kết quả IRR phụ thuộc trực tiếp vào giả định dòng tiền. Khi tiến độ thu tiền, chi phí vật tư, điều khoản hợp đồng hoặc thời điểm thanh toán thay đổi, IRR thực tế có thể lệch đáng kể so với kế hoạch. Vì vậy, dự báo cần được cập nhật thay vì coi IRR ban đầu là một con số cố định.
Trong quá trình đánh giá, doanh nghiệp có thể kết hợp thêm quy trình quản trị rủi ro để rà soát các giả định và yếu tố có thể làm thay đổi kết quả.
9. So sánh IRR với các chỉ số đánh giá đầu tư khác
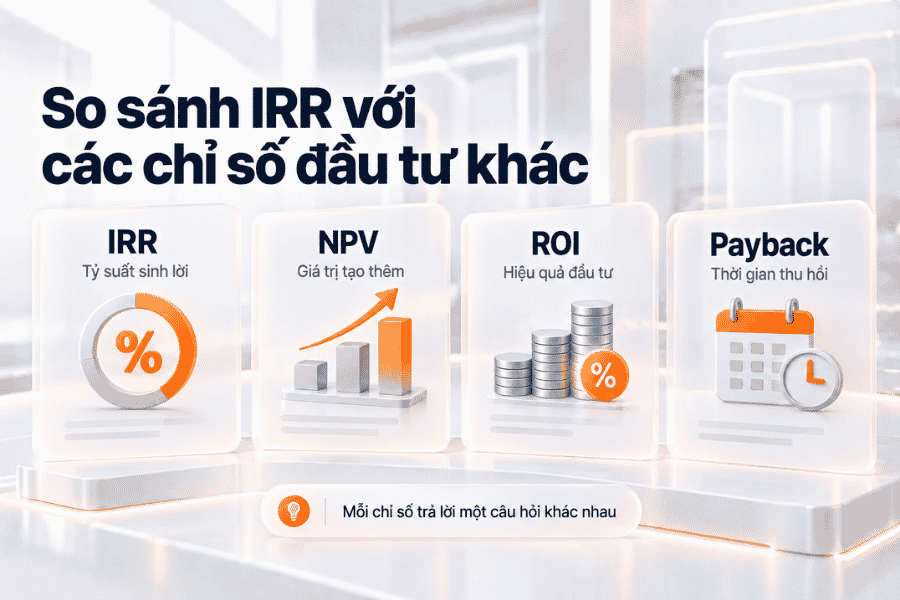
Mỗi chỉ số tài chính trả lời một câu hỏi khác nhau. Đặt IRR cạnh ROI, Payback Period và NPV giúp doanh nghiệp nhìn đồng thời tỷ suất sinh lời, giá trị tạo thêm và tốc độ thu hồi vốn.
9.1. IRR và ROI
ROI thường đo tỷ lệ lợi nhuận so với chi phí đầu tư theo cách đơn giản, còn IRR được xác định từ chuỗi dòng tiền theo thời gian. Vì vậy, IRR phù hợp hơn khi thời điểm phát sinh dòng tiền là yếu tố quan trọng.
>>Đọc thêm: ROI là gì? Cách tính và đo lường ROI hiệu quả cho doanh nghiệp
9.2. IRR và Payback Period
Payback Period tập trung vào câu hỏi “bao lâu thu hồi vốn?”, trong khi IRR cho biết tỷ suất hoàn vốn nội bộ của toàn bộ chuỗi dòng tiền. Hai chỉ số phản ánh hai khía cạnh khác nhau và có thể dùng để bổ sung cho nhau.
>>Tham khảo: Cách tính thời gian hoàn vốn theo PP và DPP
9.3. IRR và NPV
IRR thể hiện tỷ suất, còn NPV thể hiện giá trị tuyệt đối. Khi cần ra quyết định giữa các dự án khác quy mô, NPV thường giúp nhìn rõ hơn lượng giá trị được tạo thêm.
9.4. Khi nào nên kết hợp nhiều chỉ số?
Một khung thẩm định thực tế có thể dùng IRR để xem tỷ suất sinh lời, NPV để đo giá trị tuyệt đối, Payback Period để xem tốc độ thu hồi vốn và thêm phân tích rủi ro để đánh giá độ bền của giả định. Không có một chỉ số duy nhất thay thế được toàn bộ quá trình thẩm định.
10. Những sai lầm thường gặp khi tính và sử dụng IRR
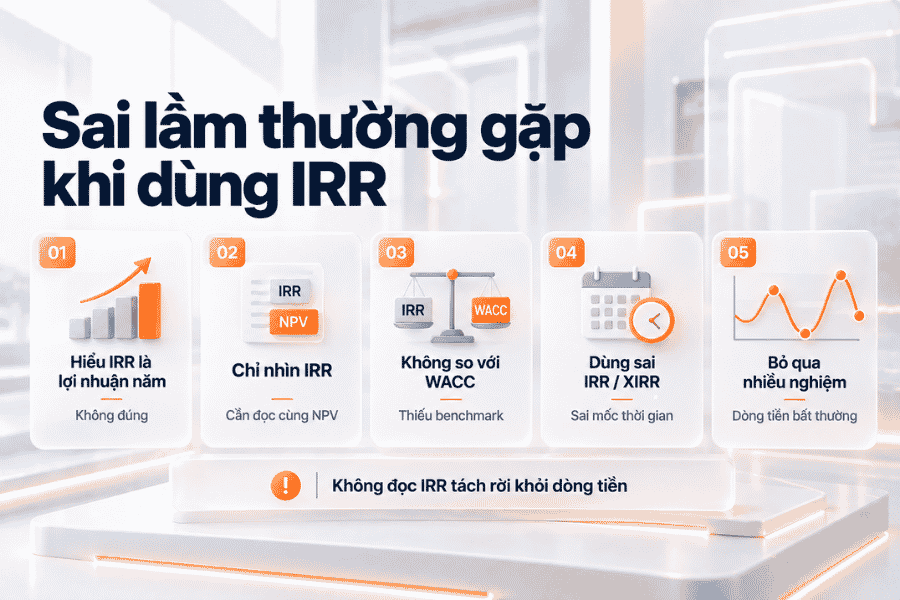
Sai sót khi dùng IRR thường xuất phát từ cách hiểu chỉ số, dữ liệu dòng tiền hoặc việc lựa chọn tiêu chí so sánh. Nhận diện những lỗi dưới đây giúp tránh đưa ra kết luận quá nhanh từ tỷ lệ phần trăm.
10.1. Hiểu IRR là lợi nhuận thực nhận mỗi năm
Sai lầm là quy đổi trực tiếp IRR thành số tiền lợi nhuận hàng năm bằng vốn đầu tư nhân với IRR. Cách xử lý đúng là đọc IRR như nghiệm của phương trình NPV = 0 của toàn bộ chuỗi dòng tiền.
10.2. Chỉ nhìn IRR mà bỏ qua NPV
Một dự án có IRR cao chưa chắc tạo ra nhiều giá trị hơn. Khi so sánh dự án khác quy mô, cần kiểm tra NPV và lượng vốn sử dụng trước khi xếp hạng.
10.3. Không so sánh IRR với WACC hoặc hurdle rate
IRR 12% không thể được gọi là “cao” hay “thấp” nếu thiếu benchmark. Nếu chi phí vốn là 14%, mức IRR 12% chưa đáp ứng yêu cầu; nhưng nếu hurdle rate là 8%, đánh giá sẽ khác.
10.4. Dùng IRR cho dòng tiền không đều thay vì XIRR
Nếu ngày phát sinh dòng tiền không cách đều nhau, IRR có thể làm đơn giản hóa timing quá mức. Khi có dữ liệu ngày cụ thể, XIRR thường là lựa chọn phù hợp hơn.
10.5. Bỏ qua trường hợp dự án có nhiều IRR
Dấu hiệu cần cảnh giác là chuỗi dòng tiền đổi dấu nhiều lần, chẳng hạn âm ở thời điểm đầu, dương trong vài năm rồi lại âm do chi phí đóng dự án. Trong tình huống này, cần kiểm tra đồ thị NPV hoặc dùng NPV ở mức chi phí vốn thay vì chỉ dựa vào giá trị IRR.
11. Checklist sử dụng IRR trước khi ra quyết định đầu tư
Trước khi dùng IRR để chấp nhận, loại bỏ hoặc xếp hạng một phương án, doanh nghiệp nên rà soát lại dữ liệu đầu vào, cách chọn hàm và bối cảnh so sánh. Checklist dưới đây tổng hợp các điểm chính của bài viết:
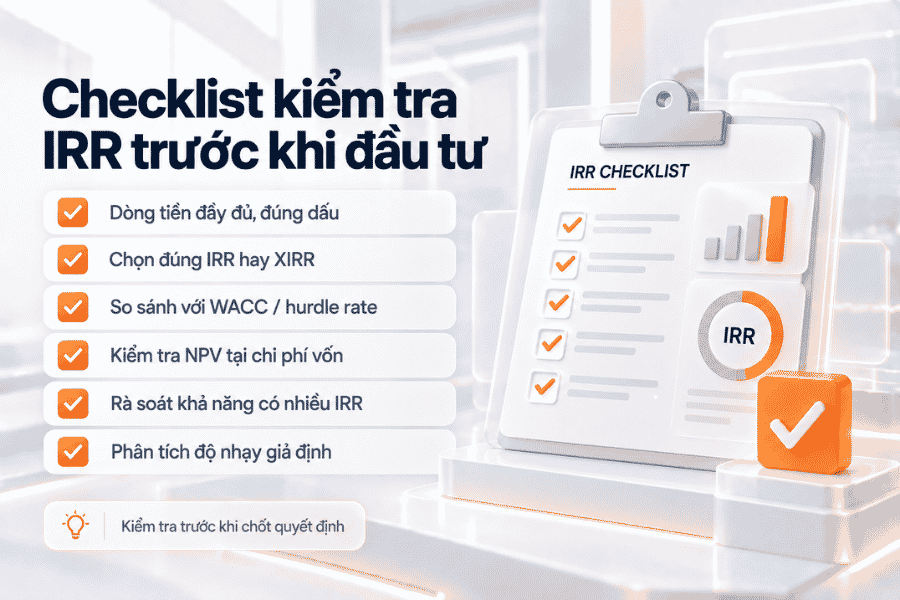
- Đã xác định đúng vốn đầu tư ban đầu và dòng tiền thuần theo từng kỳ?
- Dòng tiền theo kỳ đều hay cần dùng XIRR theo ngày thực tế?
- Đã so sánh IRR với WACC/hurdle rate?
- NPV tại mức chi phí vốn của doanh nghiệp có dương không?
- Chuỗi dòng tiền có đổi dấu nhiều lần và có nguy cơ xuất hiện nhiều IRR?
- Các dự án đang so sánh có khác đáng kể về quy mô vốn hoặc thời gian?
- Giả định doanh thu, chi phí, tiến độ và giá trị thanh lý đã được kiểm tra độ nhạy?
12. Câu hỏi thường gặp về IRR
Các câu hỏi dưới đây tóm tắt những điểm người đọc thường cần làm rõ khi tìm hiểu IRR là gì, cách tính IRR và cách sử dụng chỉ số này trong thẩm định dự án.
IRR là viết tắt của từ gì?
IRR là viết tắt của Internal Rate of Return, tiếng Việt là tỷ suất hoàn vốn nội bộ. Đây là tỷ lệ chiết khấu làm cho NPV của chuỗi dòng tiền bằng 0.
IRR càng cao càng tốt đúng không?
Không hoàn toàn. IRR cao là tín hiệu tích cực khi các yếu tố khác tương đương, nhưng vẫn cần xem NPV, quy mô dự án, chi phí vốn, rủi ro và độ tin cậy của dòng tiền.
IRR âm có ý nghĩa gì?
Trong cấu trúc dòng tiền thông thường, IRR âm cho thấy dự án không tạo ra mức hoàn vốn dương theo chuỗi dòng tiền đã dự báo. Tuy nhiên, với dòng tiền bất thường, cần kiểm tra thêm vì phương trình có thể cho kết quả phức tạp hoặc nhiều nghiệm.
IRR và ROI khác nhau như thế nào?
ROI là tỷ lệ lợi nhuận so với chi phí đầu tư theo cách đơn giản, còn IRR xét toàn bộ chuỗi dòng tiền và yếu tố thời gian. Vì vậy, IRR thường phù hợp hơn cho phân tích dự án nhiều kỳ.
IRR và NPV, chỉ số nào quan trọng hơn?
Hai chỉ số trả lời hai câu hỏi khác nhau. IRR cho biết tỷ suất hoàn vốn nội bộ; NPV cho biết giá trị tuyệt đối tạo thêm tại một mức chiết khấu. Khi có xung đột giữa các dự án loại trừ lẫn nhau, NPV thường hữu ích hơn để đánh giá lượng giá trị tạo ra.
Có thể tính IRR bằng Excel không?
Có. Với dòng tiền cách đều theo kỳ, có thể dùng hàm =IRR(values,[guess]). Đây cũng là cách nhanh để kiểm tra các bài tập tính IRR hoặc mô hình thẩm định dự án.
Khi nào nên dùng XIRR?
Nên dùng XIRR khi các dòng tiền phát sinh vào những ngày không đều nhau và bạn có ngày thực tế cho từng khoản thu, chi.
IRR có thể có nhiều kết quả không?
Có. Khi chuỗi dòng tiền đổi dấu nhiều lần, phương trình NPV = 0 có thể có nhiều nghiệm IRR. Đây là trường hợp không nên chỉ dựa vào giá trị IRR để ra quyết định.
Kết luận
Chỉ số IRR là một công cụ hữu ích để đo tỷ suất hoàn vốn nội bộ của dự án, nhưng giá trị của nó chỉ phát huy khi được tính từ dòng tiền đúng và được đặt trong bối cảnh phù hợp. Khi đánh giá một phương án đầu tư, doanh nghiệp nên xem xét IRR cùng NPV, chi phí vốn, thời gian hoàn vốn và rủi ro thay vì ra quyết định dựa trên chỉ một chỉ số.
Nếu cần tính IRR nhanh, Excel là lựa chọn thuận tiện; nếu dòng tiền phát sinh không đều theo ngày, hãy cân nhắc XIRR. Quan trọng hơn, doanh nghiệp cần duy trì dữ liệu doanh thu, chi phí, hợp đồng và dòng tiền nhất quán để mọi phép tính đầu tư phản ánh sát thực tế.
Khi dữ liệu nằm rải rác ở nhiều bảng tính và hệ thống, việc cập nhật giả định dòng tiền và kiểm tra hiệu quả đầu tư có thể tốn nhiều thời gian. Nền tảng 1Office hỗ trợ doanh nghiệp tổ chức dữ liệu và quy trình quản trị tập trung, tạo nền tảng để nhà quản trị theo dõi thông tin minh bạch và rõ ràng hơn.