

 23/09/2026
 16456 lượt xem

Mục lục
- Tóm tắt nhanh
- Giới thiệu
- 1. Lương cơ bản là gì?
- 2. Bảng tổng hợp các công thức tính lương thường dùng
- 3. Cách tính lương theo từng hình thức
- 4. Các khoản phát sinh khi tính lương: làm thêm giờ, ngày lễ và lương tháng 13
- 5. Cách tính tiền lương theo hệ số cho công chức, viên chức
- 6. Mức lương tham chiếu và quy định cần biết năm 2026
- 7. Quy trình thiết lập và kiểm tra công thức tính lương tại doanh nghiệp
- 8. Tự động hóa tính lương và kiểm soát dữ liệu với 1Office
- 9. Câu hỏi thường gặp về cách tính lương cơ bản
- Kết luận
Tóm tắt nhanh
- Lương cơ bản là cách gọi phổ biến cho phần lương nền được thỏa thuận theo công việc hoặc chức danh, nhưng không đồng nghĩa với lương thực nhận, lương đóng BHXH hay tổng thu nhập.
- Không có một công thức tính lương cơ bản áp dụng cho mọi trường hợp; cách tính phụ thuộc vào hình thức trả lương như theo thời gian, sản phẩm, doanh thu hoặc khoán.
- Khi tính lương, cần tách rõ lương cố định, phụ cấp, hoa hồng, OT, thưởng và các khoản khấu trừ để tránh nhầm lẫn giữa tổng thu nhập và số tiền thực nhận.
- Năm 2026, doanh nghiệp cần phân biệt rõ lương tối thiểu vùng với lương cơ sở, vì hai mức này áp dụng cho những nhóm đối tượng và mục đích khác nhau.
- Một bảng lương chính xác không chỉ cần đúng công thức mà còn phải đúng dữ liệu đầu vào, quy trình đối soát và phê duyệt.
Giới thiệu
Khi xem hợp đồng hoặc bảng lương, nhiều người thường dùng chung các khái niệm như lương cơ bản, lương theo hợp đồng, lương tối thiểu vùng, lương cơ sở và lương thực nhận. Tuy nhiên, mỗi khái niệm có ý nghĩa khác nhau, nên nếu hiểu sai ngay từ đầu thì việc tính lương, bảo hiểm hoặc thu nhập cuối tháng cũng dễ bị sai theo.
Bài viết này sẽ giúp bạn hiểu rõ lương cơ bản là gì, cách tính theo từng hình thức trả lương, các khoản phát sinh như OT, ngày lễ, tháng 13, đồng thời cập nhật các mức tham chiếu quan trọng năm 2026.
1. Lương cơ bản là gì?
Lương cơ bản là cách gọi phổ biến để chỉ phần lương nền mà doanh nghiệp và người lao động thỏa thuận cho một công việc hoặc chức danh.
Mức này thường được dùng làm cơ sở để xây dựng cơ cấu thu nhập, nhưng không đồng nghĩa với lương thực nhận, lương đóng BHXH hay tổng thu nhập hàng tháng.
Muốn xác định chính xác người lao động được hưởng bao nhiêu, cần xem đầy đủ mức lương ghi trong hợp đồng, phụ cấp, khoản bổ sung, thưởng, làm thêm giờ và các khoản khấu trừ phát sinh.
1.1. Lương cơ bản trong doanh nghiệp được xác định như thế nào?
Mức lương cho từng vị trí thường được doanh nghiệp xây dựng dựa trên:
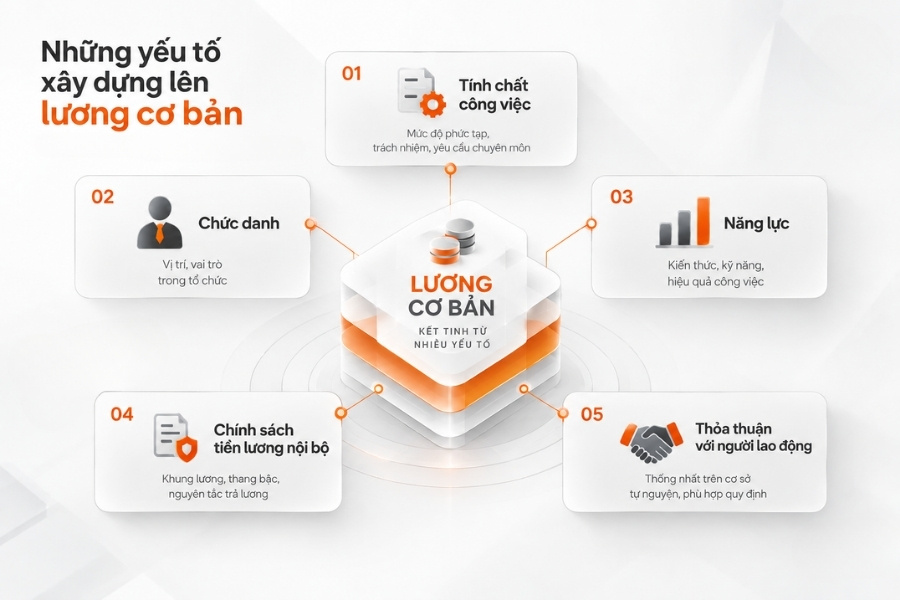
- Tính chất công việc
- Chức danh
- Năng lực
- Chính sách tiền lương nội bộ
- Thỏa thuận với người lao động
Trong hợp đồng lao động, doanh nghiệp cần thể hiện rõ mức lương theo công việc hoặc chức danh cùng các khoản liên quan theo thỏa thuận.
Ví dụ, nếu hợp đồng ghi:
- Lương theo công việc: 12.000.000 đồng/tháng
- Phụ cấp: 1.000.000 đồng/tháng
thì cần tách rõ hai khoản này khi tính lương. Không nên gộp thành 13.000.000 đồng rồi gọi toàn bộ là “lương cơ bản”, bởi điều này có thể dẫn đến việc cộng trùng phụ cấp hoặc xác định sai cơ cấu thu nhập.
Để lựa chọn mức lương cụ thể có căn cứ, doanh nghiệp có thể xây dựng khoảng lương cho từng chức danh, quy định mức tối thiểu, mức tham chiếu và mức tối đa theo giá trị công việc. Từ khoảng lương đó, doanh nghiệp cân nhắc kinh nghiệm, năng lực và các tiêu chí nội bộ để xác định mức lương thỏa thuận phù hợp.
1.2. Phân biệt lương cơ bản với các khái niệm dễ nhầm
Các thuật ngữ về tiền lương có thể khá giống nhau nhưng được sử dụng cho những mục đích khác nhau. Bảng dưới đây giúp phân biệt nhanh:
| Thuật ngữ | Bản chất | Lưu ý |
| Lương cơ bản | Cách gọi thông dụng cho phần lương nền theo chính sách và thỏa thuận của doanh nghiệp | Không mặc nhiên là lương thực nhận hoặc căn cứ đóng BHXH |
| Lương theo hợp đồng | Mức lương theo công việc/chức danh cùng các khoản liên quan được thỏa thuận trong hợp đồng | Không phải toàn bộ thu nhập nếu còn thưởng, OT hoặc khoản phát sinh khác |
| Lương cơ sở | Mức dùng trong chế độ tiền lương đối với các nhóm đối tượng thuộc phạm vi áp dụng tương ứng | Không phải mức lương tối thiểu áp dụng chung cho doanh nghiệp |
| Lương tối thiểu vùng | Mức sàn tiền lương áp dụng theo địa bàn và phạm vi quy định | Không phải mức lương cố định giống nhau cho mọi vị trí |
| Lương thực nhận | Khoản tiền cuối cùng người lao động nhận sau khi cộng các khoản thu nhập và trừ các khoản phải khấu trừ | Không thể xác định chỉ từ con số lương cơ bản |
Nói cách khác, từ lương theo hợp đồng đến lương thực nhận còn phải cộng các khoản thu nhập phát sinh và trừ bảo hiểm, thuế cùng các khoản khấu trừ. Vì vậy, “lương cơ bản” và “lương thực nhận” thường không phải là cùng một con số.
2. Bảng tổng hợp các công thức tính lương thường dùng
Không có một công thức tính lương cơ bản áp dụng cho mọi trường hợp. Cách tính phụ thuộc vào hình thức trả lương đã thỏa thuận như theo thời gian, sản phẩm, doanh thu hay khoán.
Trước khi tính, cần xác định đúng mức lương, đơn vị tính và dữ liệu đầu vào của từng hình thức.
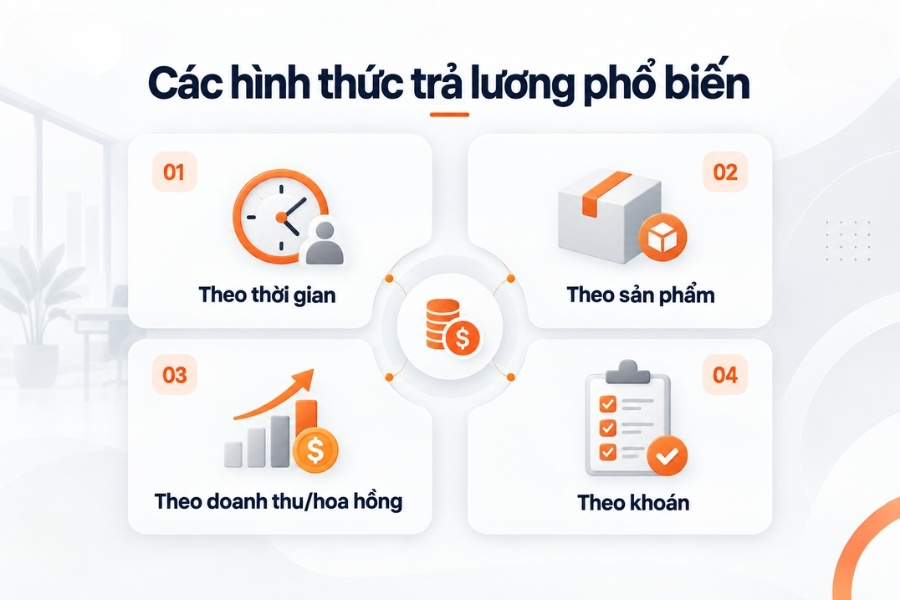
| Hình thức trả lương | Công thức minh họa | Dữ liệu cần có |
| Theo thời gian | Lương tháng ÷ Công chuẩn × Công hưởng lương | Lương tháng, công chuẩn, công được trả |
| Theo sản phẩm | Đơn giá × Sản lượng đạt chuẩn | Đơn giá, sản lượng nghiệm thu, tiêu chuẩn chất lượng |
| Theo doanh thu/hoa hồng | Doanh thu đủ điều kiện × Tỷ lệ hoa hồng | Doanh thu tính hoa hồng, tỷ lệ, chính sách hoàn/hủy |
| Theo khoán | Giá trị khoán × Tỷ lệ khối lượng nghiệm thu | Giá trị khoán, tỷ lệ hoàn thành, điều kiện nghiệm thu |
Muốn tính đúng, trước tiên cần xác định doanh nghiệp đang trả lương theo hình thức nào và dữ liệu nào được dùng để tính.
- Theo thời gian: cần biết mức lương tháng, lịch làm việc và số ngày/giờ được hưởng lương.
- Theo sản phẩm: cần có đơn giá và số lượng sản phẩm đạt điều kiện nghiệm thu.
- Theo doanh thu: cần xác định doanh thu đủ điều kiện và tỷ lệ hoa hồng.
- Theo khoán: cần làm rõ giá trị công việc, mức độ hoàn thành và điều kiện thanh toán.
Một nhân viên cũng có thể đồng thời nhận lương cố định + hoa hồng + phụ cấp + các khoản khác. Khi đó, nên tính riêng từng cấu phần rồi cộng lại thay vì dùng một công thức duy nhất cho toàn bộ thu nhập.
3. Cách tính lương theo từng hình thức
Mỗi hình thức trả lương sử dụng một cách tính khác nhau. Các ví dụ dưới đây minh họa cách xác định đầu vào, áp dụng công thức và đọc kết quả; số liệu chỉ mang tính giả định.
3.1. Cách tính lương theo tháng và ngày công
Với hình thức trả lương theo thời gian, tiền lương được xác định dựa trên mức lương đã thỏa thuận và thời gian làm việc được hưởng lương trong kỳ.
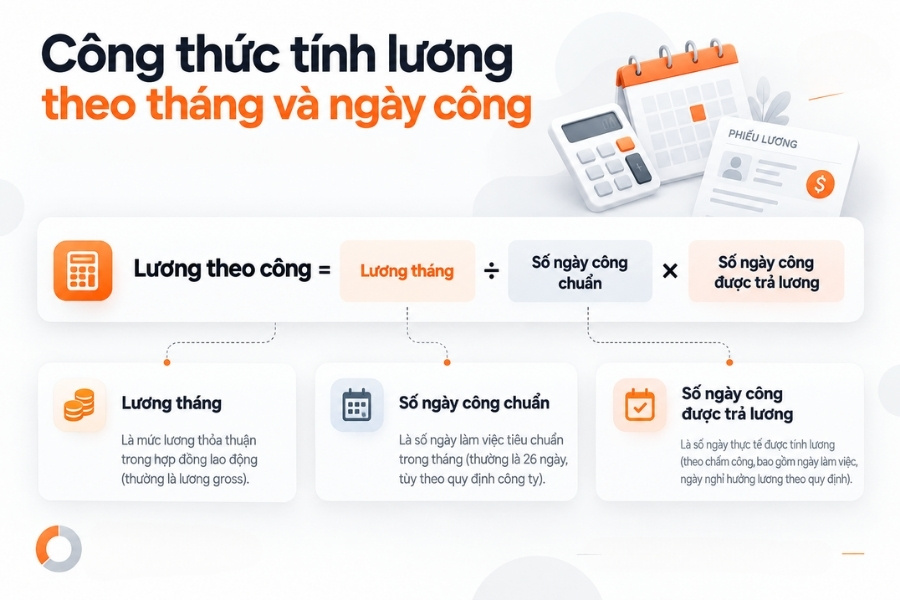
Công thức minh họa:
Lương theo công = Lương tháng ÷ Số ngày công chuẩn × Số ngày công được trả lương
Ví dụ:
| Thông số | Đi đủ công | Thiếu 2 ngày không lương |
| Lương tháng | 12.000.000 đ | 12.000.000 đ |
| Công chuẩn | 26 | 26 |
| Công được trả lương | 26 | 24 |
| Lương theo công | 12.000.000 đ | 11.076.923 đ |
Trường hợp thiếu 2 ngày không hưởng lương:
12.000.000 ÷ 26 × 24 = 11.076.923 đồng
Nếu ngày nghỉ thuộc trường hợp được hưởng lương, cần tính lại theo số công được hưởng thay vì mặc định trừ lương. Công chuẩn cũng cần căn cứ vào lịch làm việc và quy chế trả lương của doanh nghiệp.
>>Tham khảo thêm: Cách xác định ngày công trong tháng
3.2. Cách tính lương theo sản phẩm
Với lương theo sản phẩm, thu nhập được xác định dựa trên số lượng sản phẩm đáp ứng điều kiện nghiệm thu và đơn giá đã thỏa thuận.
Lương sản phẩm = Đơn giá sản phẩm × Số sản phẩm đạt chuẩn
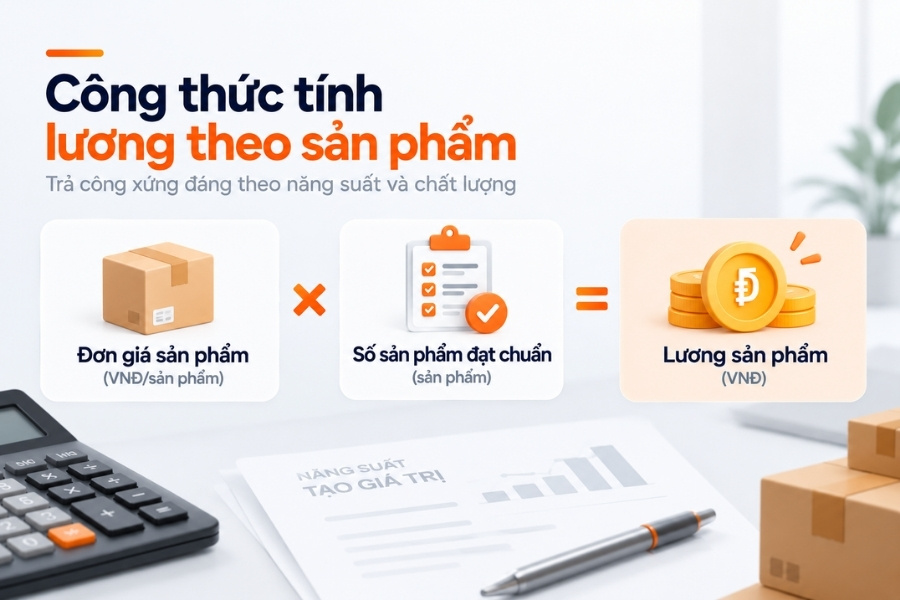
Ví dụ:
- Sản phẩm đạt chuẩn: 180 sản phẩm
- Đơn giá: 45.000 đồng/sản phẩm
Lương sản phẩm = 180 × 45.000 = 8.100.000 đồng
Nếu còn sản phẩm lỗi hoặc cần làm lại, doanh nghiệp cần đối chiếu tiêu chuẩn nghiệm thu và chính sách trả lương trước khi đưa vào sản lượng được tính.
3.3. Cách tính lương theo doanh thu và hoa hồng
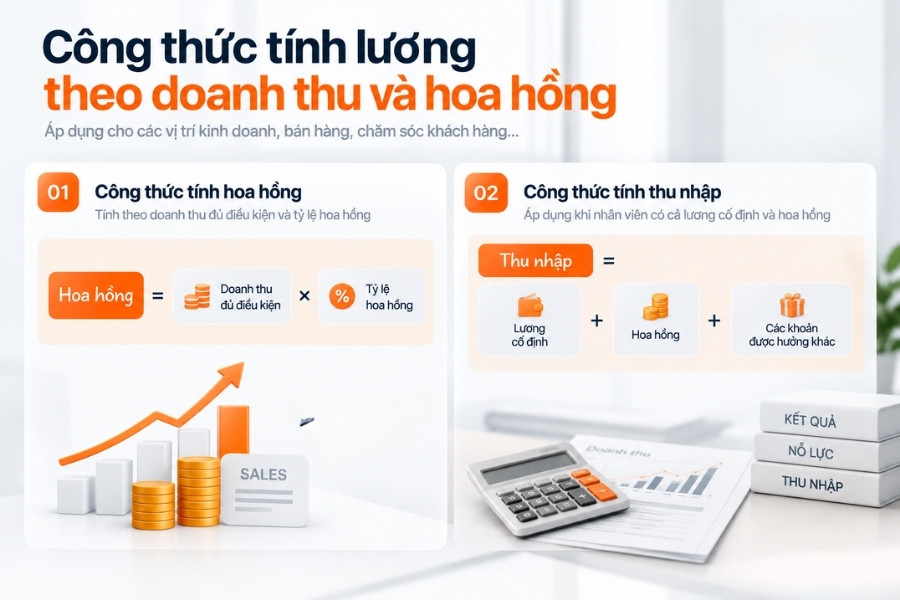
Với nhân viên kinh doanh, tiền hoa hồng thường được tính trên doanh thu đủ điều kiện theo chính sách của doanh nghiệp.
Hoa hồng = Doanh thu đủ điều kiện × Tỷ lệ hoa hồng
Nếu nhân viên vừa có lương cố định vừa có hoa hồng:
Thu nhập = Lương cố định + Hoa hồng + Các khoản được hưởng khác
Ví dụ:
- Lương cố định: 10.000.000 đồng
- Doanh thu đủ điều kiện: 80.000.000 đồng
- Hoa hồng: 3%
Tiền hoa hồng: 80.000.000 × 3% = 2.400.000 đồng
Nếu người lao động được hưởng đủ lương cố định trong kỳ thì tổng hai cấu phần là:
10.000.000 + 2.400.000 = 12.400.000 đồng
Mức này chưa bao gồm các khoản khác và chưa trừ bảo hiểm, thuế hoặc các khoản khấu trừ nếu có.
>> Tham khảo: Cách tính quỹ lương theo doanh thu.
3.4. Cách tính lương khoán
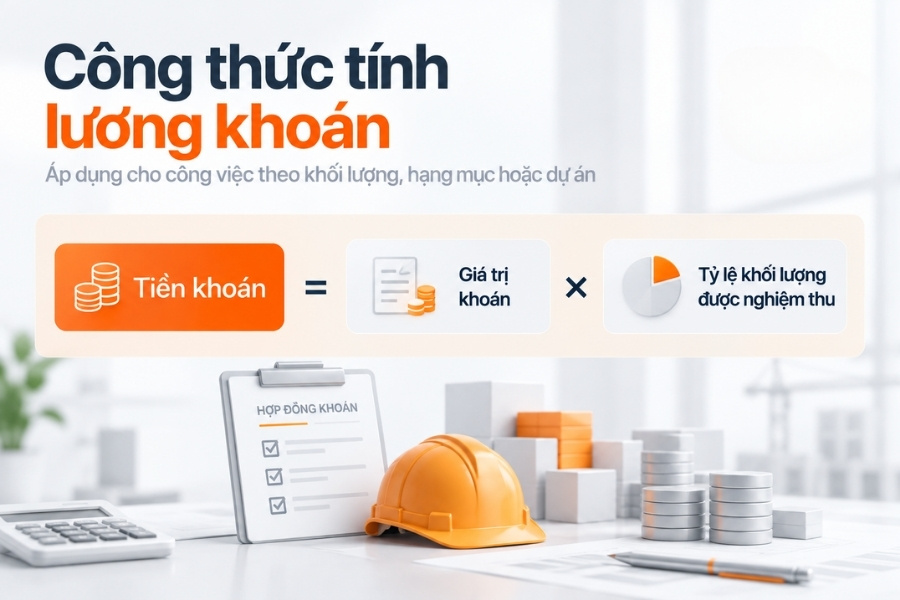
Với lương khoán, doanh nghiệp cần xác định rõ công việc, giá trị khoán, tiêu chuẩn hoàn thành và điều kiện nghiệm thu.
Công thức minh họa:
Tiền khoán = Giá trị khoán × Tỷ lệ khối lượng được nghiệm thu
Ví dụ:
- Giá trị khoán: 20.000.000 đồng
- Khối lượng được nghiệm thu: 75%
20.000.000 × 75% = 15.000.000 đồng
Công thức này chỉ phù hợp khi thỏa thuận cho phép thanh toán theo tỷ lệ hoàn thành. Nếu chỉ thanh toán khi hoàn thành toàn bộ công việc, cần thực hiện theo điều kiện đã thống nhất.
3.5. Ví dụ tổng hợp từ lương thỏa thuận đến lương thực nhận
Trong thực tế, thu nhập của người lao động thường gồm nhiều cấu phần chứ không chỉ một khoản lương cơ bản. Ví dụ nhân viên A có lương cố định, phụ cấp, hoa hồng và tiền làm thêm giờ như sau:
| Khoản thu nhập | Cách xác định | Số tiền |
| Lương cố định được hưởng | 12.000.000 ÷ 26 × 24 | 11.076.923 đ |
| Phụ cấp theo ngày công | 1.000.000 ÷ 26 × 24 | 923.077 đ |
| Hoa hồng | Theo doanh thu đã đối soát | 1.200.000 đ |
| Làm thêm giờ | Theo dữ liệu OT đã duyệt | 300.000 đ |
| Tổng thu nhập trước khấu trừ | Cộng các khoản trên | 13.500.000 đ |
Sau đó mới xác định các khoản bảo hiểm, thuế và khấu trừ thực tế để tính lương thực nhận.
Có thể hình dung theo công thức:
Lương thực nhận = Tổng thu nhập được hưởng − Các khoản khấu trừ
Điểm quan trọng là không nên suy ra ngay lương thực nhận chỉ từ lương cơ bản, bởi kết quả cuối cùng còn phụ thuộc vào phụ cấp, hoa hồng, làm thêm giờ, bảo hiểm, thuế và các khoản phát sinh trong kỳ.
4. Các khoản phát sinh khi tính lương: làm thêm giờ, ngày lễ và lương tháng 13
Ngoài phần lương theo thỏa thuận, thu nhập của người lao động có thể phát sinh thêm tiền làm thêm giờ, tiền lương ngày lễ và thưởng tháng 13. Các khoản này có cách tính và điều kiện hưởng riêng, vì vậy không nên gộp chung vào “lương cơ bản”.
4.1. Cách tính tiền làm thêm giờ theo từng loại ngày
Theo Điều 98 Bộ luật Lao động 2019 và hướng dẫn tại Nghị định 145/2020/NĐ-CP, với trường hợp làm thêm giờ vào ban ngày và trả lương theo thời gian, có thể xác định theo công thức:
Tiền làm thêm giờ = Tiền lương giờ thực trả × Mức hưởng theo loại ngày × Số giờ làm thêm
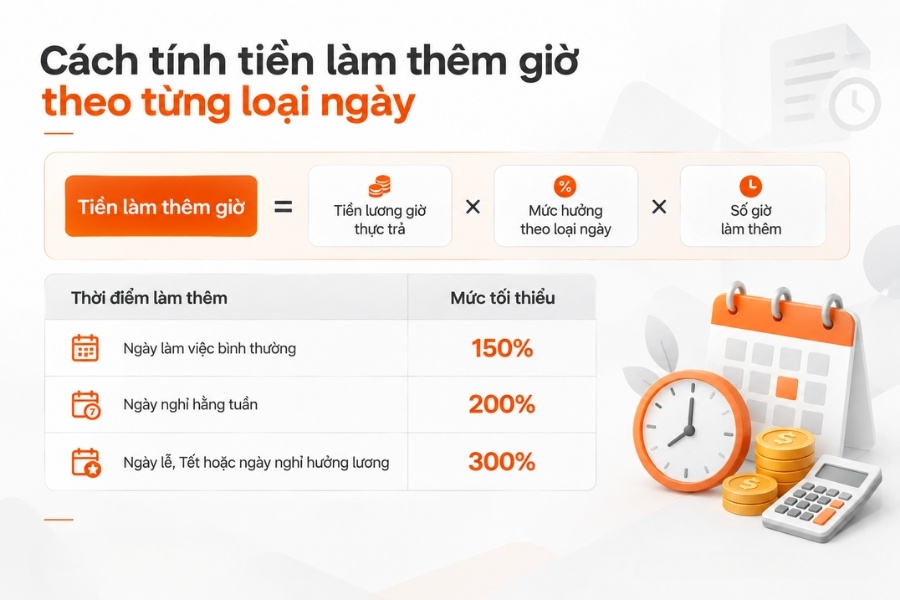
Trong đó, mức tối thiểu thay đổi theo thời điểm làm thêm:
| Thời điểm làm thêm | Mức tối thiểu | Ví dụ với 2 giờ, lương giờ 50.000 đ |
| Ngày làm việc bình thường | 150% | 50.000 × 150% × 2 = 150.000 đ |
| Ngày nghỉ hằng tuần | 200% | 50.000 × 200% × 2 = 200.000 đ |
| Ngày lễ, Tết hoặc ngày nghỉ hưởng lương | 300% | 50.000 × 300% × 2 = 300.000 đ |
Điểm cần lưu ý là tiền lương giờ dùng làm căn cứ tính OT phải được xác định đúng theo quy định, không nên mặc định lấy “lương cơ bản ÷ 26 ÷ 8” cho mọi trường hợp.
Nếu người lao động làm việc ban đêm hoặc làm thêm vào ban đêm, cách tính còn có các khoản cộng thêm riêng. Bảng trên chỉ minh họa trường hợp làm thêm giờ ban ngày.
>>Tham khảo thêm: Cách tính lương tăng ca
4.2. Lương ngày lễ và lương tháng 13 được tính thế nào?
Hai khoản này thường xuất hiện trong bảng lương nhưng có bản chất khác nhau:
- Lương ngày lễ gắn với chế độ nghỉ hưởng lương
- Lương tháng 13 thường là chính sách thưởng của doanh nghiệp
Đối với ngày lễ, Tết, người lao động thuộc trường hợp áp dụng được nghỉ và hưởng nguyên lương theo quy định. Nếu đồng thời làm việc vào ngày lễ, cần tách rõ tiền lương của ngày nghỉ và tiền làm thêm giờ trong ngày đó để tránh tính thiếu hoặc cộng trùng.
>> Tham khảo: Cách tính lương ngày lễ
Đối với lương tháng 13, pháp luật không quy định một công thức bắt buộc áp dụng cho mọi doanh nghiệp. Cách tính thường phụ thuộc vào hợp đồng lao động, quy chế thưởng hoặc chính sách nội bộ, chẳng hạn dựa trên thời gian làm việc đủ điều kiện, mức lương bình quân hoặc kết quả công việc.
Ví dụ, công thức:
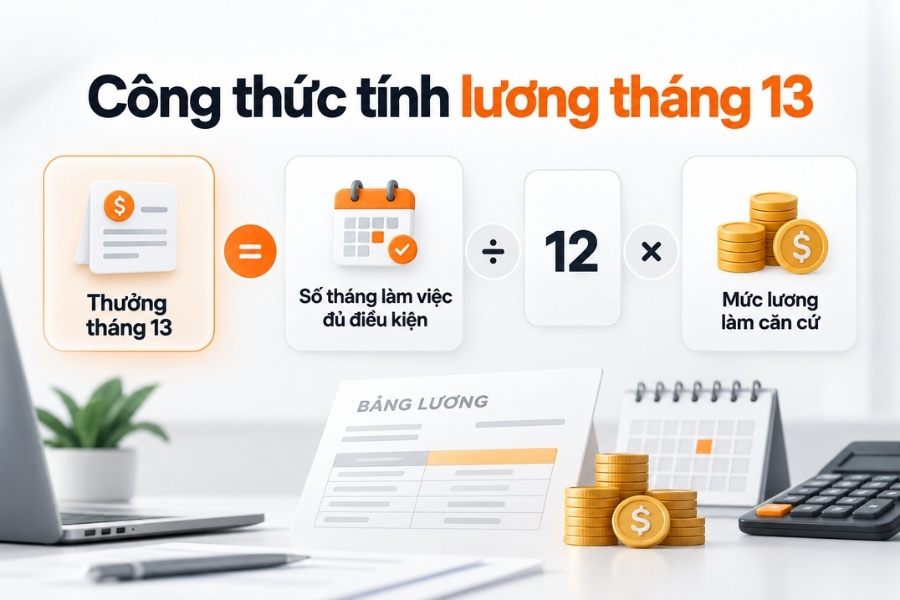
Thưởng tháng 13 = Số tháng làm việc đủ điều kiện ÷ 12 × Mức lương làm căn cứ
chỉ phù hợp khi doanh nghiệp đã quy định cách tính này trong chính sách của mình, không nên xem đây là công thức pháp luật bắt buộc.
>>Tham khảo thêm: Cách tính lương tháng 13
5. Cách tính tiền lương theo hệ số cho công chức, viên chức
Đối với công chức, viên chức thuộc chế độ tiền lương theo hệ số, mức hưởng được xác định dựa trên lương cơ sở, hệ số lương và các khoản phụ cấp hoặc chênh lệch bảo lưu nếu có. Đây là cơ chế riêng của nhóm đối tượng thuộc phạm vi áp dụng, không phải công thức tính lương cho người lao động hưởng lương theo thỏa thuận tại doanh nghiệp.
5.1. Công thức lương cơ sở × hệ số từ 01/07/2026
Công thức cơ bản:
Mức lương = Mức lương cơ sở × Hệ số lương hiện hưởng
Từ ngày 01/07/2026, theo Nghị định số 161/2026/NĐ-CP, mức lương cơ sở là 2.530.000 đồng/tháng.
Ví dụ, một người có hệ số lương 2,34:
2.530.000 × 2,34 = 5.920.200 đồng/tháng
Đây mới là phần lương tính theo hệ số, chưa bao gồm phụ cấp, chênh lệch bảo lưu và các khoản khác nếu có.
5.2. Cách tính các khoản phụ cấp
Ngoài tiền lương theo hệ số, một số đối tượng còn được hưởng phụ cấp. Cách tính phụ thuộc vào loại phụ cấp được quy định.
Thông tư 13/2026/TT-BNV phân biệt phụ cấp tính theo hệ số, phụ cấp tính theo tỷ lệ phần trăm và phụ cấp quy định bằng số tiền cụ thể.
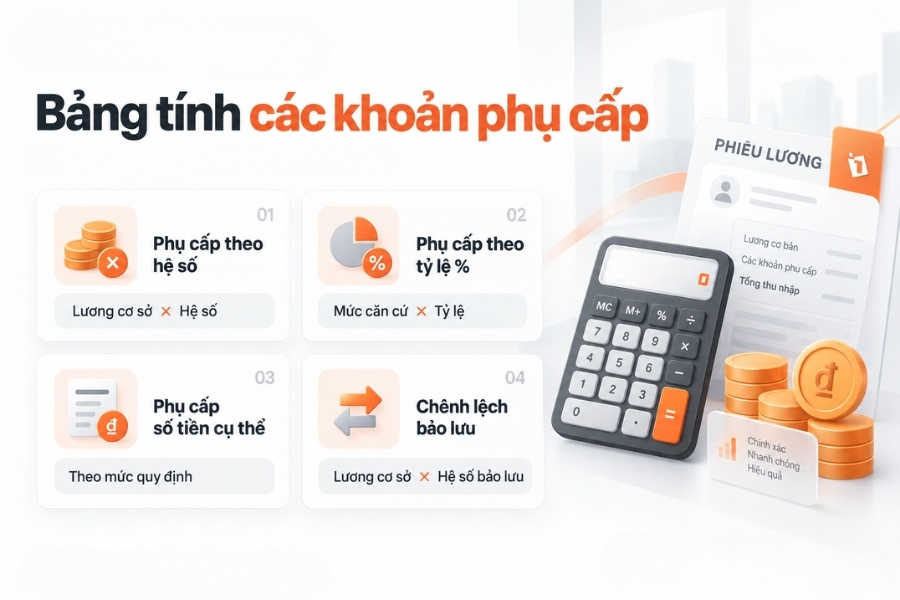
| Loại khoản | Cách tính |
| Phụ cấp theo hệ số | Lương cơ sở × Hệ số phụ cấp |
| Phụ cấp theo tỷ lệ % | Mức tiền dùng làm căn cứ × Tỷ lệ phụ cấp |
| Phụ cấp bằng số tiền cụ thể | Thực hiện theo mức tiền được quy định |
| Chênh lệch bảo lưu | Lương cơ sở × Hệ số chênh lệch bảo lưu |
Ví dụ, nếu một khoản phụ cấp được quy định với hệ số 0,3 thì:
2.530.000 × 0,3 = 759.000 đồng/tháng
Cần kiểm tra đúng loại phụ cấp và căn cứ tính trước khi áp dụng, bởi không phải mọi khoản phụ cấp đều được tính trực tiếp trên lương cơ sở.
5.3. Cách tính tổng tiền lương và phụ cấp
Khi có nhiều cấu phần, có thể hình dung tổng mức hưởng trước các khoản trích, khấu trừ như sau:
Tổng tiền lương và phụ cấp = Lương theo hệ số + Các khoản phụ cấp + Chênh lệch bảo lưu (nếu có)
Ví dụ minh họa:
| Khoản | Cách tính | Số tiền |
| Lương theo hệ số 2,34 | 2.530.000 × 2,34 | 5.920.200 đ |
| Phụ cấp hệ số 0,3 | 2.530.000 × 0,3 | 759.000 đ |
| Tổng trước các khoản khác | 5.920.200 + 759.000 | 6.679.200 đ |
Con số trên chỉ minh họa cách ghép các cấu phần. Mức thực tế còn phụ thuộc:
- Hệ số đang hưởng
- Loại phụ cấp
- Chế độ áp dụng
- Các khoản trích hoặc khấu trừ của từng trường hợp
Như vậy, khi tính lương cho công chức, viên chức, không nên chỉ lấy lương cơ sở × hệ số lương rồi coi đó là toàn bộ thu nhập. Cần kiểm tra thêm phụ cấp, chênh lệch bảo lưu và các chế độ liên quan theo đúng nhóm đối tượng áp dụng. Với từng trường hợp cụ thể, cách tính lương theo hệ số giúp người đọc kiểm tra các dữ liệu đầu vào, công thức phụ cấp và khoản khấu trừ cần xem xét trước khi xác định số tiền cuối cùng.
6. Mức lương tham chiếu và quy định cần biết năm 2026
Khi tìm hiểu lương cơ bản là gì, hai khái niệm dễ bị nhầm nhất là lương tối thiểu vùng và lương cơ sở. Đây đều là các mức tham chiếu quan trọng, nhưng áp dụng cho những nhóm đối tượng khác nhau và không đồng nghĩa với lương thực nhận của người lao động.
6.1. Mức lương tối thiểu vùng từ 01/01/2026
Theo Nghị định 293/2025/NĐ-CP, từ ngày 01/01/2026, mức lương tối thiểu tháng và tối thiểu giờ được áp dụng theo 4 vùng như sau:
| Vùng | Lương tối thiểu tháng | Lương tối thiểu giờ |
| I | 5.310.000 đồng | 25.500 đồng |
| II | 4.730.000 đồng | 22.700 đồng |
| III | 4.140.000 đồng | 20.000 đồng |
| IV | 3.700.000 đồng | 17.800 đồng |
Khi áp dụng, doanh nghiệp cần xác định đúng địa bàn theo phụ lục của nghị định. Nếu có nhiều chi nhánh ở các địa phương khác nhau, từng đơn vị có thể thuộc các vùng lương tối thiểu khác nhau.
Điểm cần lưu ý là lương tối thiểu vùng không phải “mức lương cơ bản 2026” áp dụng chung cho tất cả người lao động. Đây là mức sàn tiền lương trong phạm vi đối tượng và điều kiện mà nghị định quy định.
6.2. Mức lương cơ sở từ 01/07/2026
Từ ngày 01/07/2026, mức lương cơ sở là 2.530.000 đồng/tháng theo Nghị định 161/2026/NĐ-CP đối với các nhóm đối tượng thuộc phạm vi áp dụng.
Mức này được dùng trong cơ chế tiền lương tương ứng của khu vực áp dụng chế độ lương theo lương cơ sở và hệ số. Do đó, doanh nghiệp tư nhân không lấy 2.530.000 đồng để thay thế mức lương tối thiểu vùng hoặc dùng làm mức lương cơ bản chung cho người lao động.
Với kỳ lương trước ngày 01/07/2026, cần áp dụng mức lương cơ sở tương ứng với thời điểm đó, không sử dụng hồi tố mức mới.
6.3. Lương cơ bản có phải mức đóng BHXH và lương thực nhận không?
Không. Không thể xác định tiền lương đóng BHXH hoặc số tiền thực nhận chỉ từ nhãn “lương cơ bản”.
Đối với người lao động hưởng lương do doanh nghiệp quyết định, căn cứ đóng BHXH còn phải xem xét mức lương theo công việc/chức danh, phụ cấp lương và các khoản bổ sung khác thuộc phạm vi được tính theo quy định.
Trong khi đó:
Lương thực nhận = Tổng các khoản được hưởng − Các khoản khấu trừ thực tế
Vì vậy, trong cùng một kỳ lương có thể tồn tại nhiều con số khác nhau như:
- Lương ghi trong hợp đồng
- Tiền lương làm căn cứ đóng BHXH
- Tổng thu nhập trước khấu trừ và số tiền thực nhận
Khi tính lương, doanh nghiệp cần phân loại đúng từng khoản thay vì áp dụng một tỷ lệ cố định cho toàn bộ thu nhập.
7. Quy trình thiết lập và kiểm tra công thức tính lương tại doanh nghiệp
Một công thức tính lương chỉ cho kết quả chính xác khi dữ liệu đầu vào được chuẩn hóa và xác nhận đúng. Vì vậy, thay vì xử lý bảng lương bằng nhiều file rời hoặc điều chỉnh thủ công vào cuối tháng, doanh nghiệp nên thống nhất rõ nguồn dữ liệu, người chịu trách nhiệm và bước phê duyệt tại từng khâu.
7.1. Chuẩn hóa dữ liệu trước khi tính lương
Trước mỗi kỳ lương, HR nên rà soát đầy đủ các dữ liệu ảnh hưởng trực tiếp đến kết quả tính. Việc này giúp hạn chế tình trạng công thức đúng nhưng dữ liệu sai, dẫn đến phải điều chỉnh lại bảng lương sau khi đã tổng hợp.
Checklist cần kiểm tra:
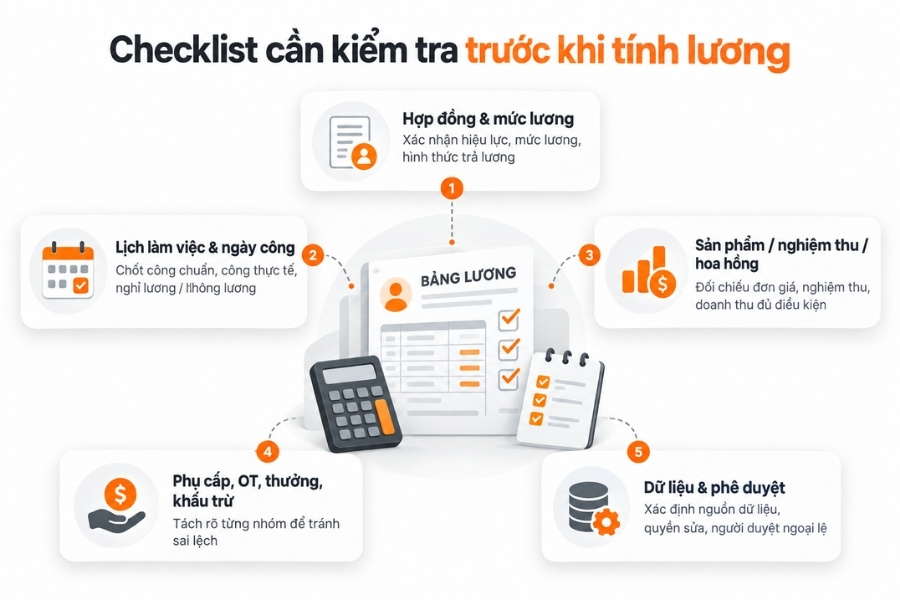
- Xác nhận hợp đồng, ngày hiệu lực, mức lương và hình thức trả lương trong kỳ.
- Chốt lịch làm việc, công chuẩn và công thực tế; phân biệt nghỉ hưởng lương với nghỉ không lương.
- Đối chiếu đơn giá sản phẩm, kết quả nghiệm thu và doanh thu đủ điều kiện tính hoa hồng.
- Tách rõ phụ cấp cố định, phụ cấp có điều kiện, OT, thưởng và các khoản khấu trừ.
- Xác định nguồn dữ liệu, người được quyền chỉnh sửa và người phê duyệt các trường hợp ngoại lệ.
Nếu doanh nghiệp chưa có cách phân loại thống nhất, nên bắt đầu từ việc xây dựng quy chế trả lương rõ ràng trước khi đưa công thức lên hệ thống.
7.2. Đối soát, phê duyệt và khóa bảng lương
Sau khi dữ liệu đầu vào đã được chốt, bảng lương nên đi qua một quy trình kiểm tra và phê duyệt rõ ràng trước khi chi trả. Có thể triển khai theo 6 bước:
- Cập nhật dữ liệu nhân sự: HR ghi nhận hợp đồng, mức lương và các thay đổi trong kỳ.
- Xác nhận dữ liệu phát sinh: quản lý kiểm tra công, sản lượng, KPI, doanh thu hoặc dữ liệu liên quan.
- Áp dụng công thức: hệ thống hoặc kế toán tính lương theo chính sách đã thiết lập.
- Đối soát ngoại lệ: kiểm tra nhân sự mới, nghỉ giữa tháng, sai công, giao dịch hủy hoặc điều chỉnh phát sinh.
- Phê duyệt bảng lương: người có thẩm quyền kiểm tra và xác nhận kết quả.
- Khóa và lưu bảng lương: lưu phiên bản cuối cùng trước khi thực hiện chi trả.
Ví dụ, nếu hệ thống ghi nhận nhân viên làm 24/26 công nhưng hai ngày còn lại là nghỉ phép hưởng lương, cần điều chỉnh đúng loại công trước khi tính lại. Không nên sửa trực tiếp số tiền cuối cùng mà không cập nhật nguyên nhân, vì điều này khiến bảng lương khó đối soát về sau.
Việc lưu lại lịch sử thay đổi, người điều chỉnh và người phê duyệt cũng giúp doanh nghiệp giải thích rõ từng khoản khi nhân viên hoặc bộ phận liên quan cần kiểm tra lại.
8. Tự động hóa tính lương và kiểm soát dữ liệu với 1Office
Khi quy mô nhân sự tăng, bài toán tính lương không còn nằm ở một công thức đơn lẻ. HR phải đồng thời đối chiếu hợp đồng, ngày công, phụ cấp, OT, thưởng, bảo hiểm và các khoản khấu trừ.
Nếu những dữ liệu này nằm ở nhiều file hoặc được xử lý thủ công, bảng lương dễ phát sinh sai lệch, còn quá trình đối soát và phê duyệt mất nhiều thời gian.
Đây cũng là những điểm nghẽn 1Office thường ghi nhận khi triển khai nghiệp vụ C&B tại doanh nghiệp, từ công thức tính lương phức tạp, quy trình phê duyệt rời rạc đến khó kiểm soát dữ liệu thuế và bảo hiểm.
Thay vì tổng hợp từng nguồn vào cuối kỳ, doanh nghiệp có thể đưa dữ liệu nhân sự và quy trình tính lương về một hệ thống thống nhất. Trên 1Office, bảng lương có thể kết nối với dữ liệu chấm công, hồ sơ nhân sự và các cấu phần thu nhập, từ đó hỗ trợ doanh nghiệp chuẩn hóa cách tính và giảm thao tác thủ công.
Trong quá trình tính và kiểm soát lương, 1Office hỗ trợ doanh nghiệp:
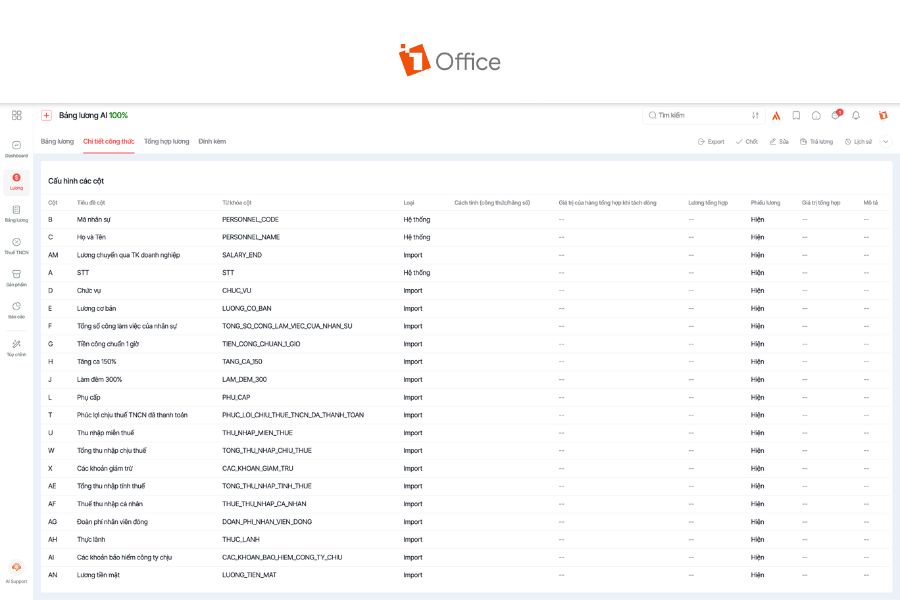
- Thiết lập công thức linh hoạt: hỗ trợ nhiều phương thức tính lương và tự động sinh bảng lương hàng tháng.
- Kết nối dữ liệu đầu vào: dữ liệu nhân sự, hợp đồng, chấm công và các khoản thưởng – phạt có thể được liên kết trong hệ sinh thái 1Office.
- Đối soát và phê duyệt: hỗ trợ duyệt lương online theo quy trình, đồng thời lưu lại dữ liệu lương theo từng kỳ.
- Xây dựng bảng lương với 1AI Salary: cho phép thiết lập và điều chỉnh bảng lương bằng hội thoại hoặc từ file mẫu, đồng thời phát hiện sai lệch và hỗ trợ phân tích cấu trúc lương.
- Tùy biến nghiệp vụ với No-code: cho phép doanh nghiệp tự cấu hình trường dữ liệu, công thức, workflow và quyền truy cập theo nhu cầu quản trị mà không cần lập trình.
- Phân tích chi phí lương: hệ thống hỗ trợ tổng hợp quỹ lương và phân tích cấu trúc, chi phí lương để doanh nghiệp có thêm dữ liệu phục vụ quản trị.
Nhờ đó, việc tính lương không chỉ dừng ở “đúng công thức”, mà còn tiến tới đúng dữ liệu, đúng quy trình và dễ kiểm tra lại khi phát sinh chênh lệch.
➤ Đăng ký nhận Demo miễn phí tính năng
9. Câu hỏi thường gặp về cách tính lương cơ bản
Dưới đây là những thắc mắc phổ biến khi xác định lương cơ bản, lương theo ngày công, tỷ lệ tăng lương và số tiền thực nhận.
Lương cơ bản một tháng hoặc một ngày là bao nhiêu?
Không có một mức lương cơ bản cố định áp dụng cho mọi người lao động. Mức lương phụ thuộc vào công việc, thỏa thuận trong hợp đồng và chính sách trả lương của doanh nghiệp.
Nếu trả lương theo tháng, mức lương một ngày có thể được xác định theo công thức:
Lương ngày = Lương tháng ÷ Số ngày công chuẩn
Không nên lấy lương cơ sở của khu vực công để thay cho mức lương của người lao động trong doanh nghiệp.
Đi làm thiếu ngày công thì tính lương thế nào?
Trước tiên cần xác định ngày nghỉ thuộc trường hợp nghỉ không hưởng lương hay vẫn được hưởng lương.
Nếu doanh nghiệp tính theo ngày công:
Lương được hưởng = Lương tháng ÷ Công chuẩn × Công được trả lương
Ví dụ, lương tháng 12.000.000 đồng, công chuẩn 26 ngày và có 24 công hưởng lương:
12.000.000 ÷ 26 × 24 ≈ 11.076.923 đồng
Nếu ngày nghỉ thuộc trường hợp vẫn được hưởng lương, không nên tự động trừ như nghỉ không lương.
Cách tính phần trăm tăng lương hoặc hoa hồng thế nào?
Hai trường hợp này sử dụng công thức khác nhau:
- Tăng lương 10%: Lương mới = Lương hiện tại × 110%.
- Hoa hồng 3%: Hoa hồng = Doanh thu đủ điều kiện × 3%.
Ví dụ, mức lương 10 triệu đồng tăng 10% sẽ thành 11 triệu đồng. Trong khi đó, hoa hồng 3% trên 80 triệu đồng doanh thu đủ điều kiện là 2,4 triệu đồng.
Vì sao lương cơ bản khác tiền thực nhận?
Vì lương cơ bản chỉ là một phần trong cơ cấu thu nhập. Người lao động còn có thể được hưởng phụ cấp, hoa hồng, tiền làm thêm giờ, thưởng và các khoản khác.
Sau đó, số tiền thực nhận còn phải trừ các khoản bảo hiểm, thuế và khấu trừ thực tế.
Có thể hiểu đơn giản:
Lương thực nhận = Tổng thu nhập được hưởng − Các khoản khấu trừ
Do đó, chỉ biết mức lương cơ bản thì chưa đủ để xác định chính xác số tiền người lao động nhận cuối tháng.
Kết luận
Hiểu đúng lương cơ bản là gì là bước đầu để đọc hợp đồng và tính lương chính xác hơn. Thay vì chỉ nhìn vào một con số cố định, cần xem toàn bộ cơ cấu gồm mức lương theo thỏa thuận, phụ cấp, hoa hồng, làm thêm giờ, bảo hiểm, thuế và các khoản khấu trừ trước khi xác định số tiền thực nhận.
Với doanh nghiệp có nhiều nhân sự, nhiều cách tính và dữ liệu phát sinh mỗi kỳ, bài toán lớn hơn không còn là “nhớ đúng công thức”, mà là kết nối đúng dữ liệu và kiểm soát đúng quy trình. 1Office hỗ trợ doanh nghiệp liên kết dữ liệu nhân sự, chấm công và bảng lương, thiết lập công thức linh hoạt và duyệt lương tự động theo quy trình.
Chuẩn hóa dữ liệu và tự động hóa quy trình tính lương cùng 1Office